Foundry Workshop
Assessing in-house turbine blade production against purchasing.
The Strategy Partners case examines opening a foundry workshop to produce 10,000 usable turbine blades a year. The analysis compares purchasing and production costs and calculates cash flow, payback and the maximum defect rate.
The solution examines sensitivity to purchase price, VAT and defect rates and compares full production with a phased launch. In the base scenario, equipment payback is 2.04 years. The conclusion depends on the purchase price excluding recoverable VAT and the ability to produce the required volume.
Document text
The text retains the original document language.
Page 1
Text recognized from an image may contain errors. Check it against the original.
Strategy Partners Собственный выпуск турбинных лопаток Оценка запуска литейного участка Завод закупает 10 000 литых лопаток в год. Оборудование для собственного участка стоит 320 млн руб. 1. Выгодно ли заводу открыть собственный литейный участок? 2. За сколько лет окупятся вложения в оборудование? 3. При какой доле брака собственный выпуск становится нецелесообразным? Тимофеев Григорий ВШБНИУ ВШЭ
Page 2
Text recognized from an image may contain errors. Check it against the original.
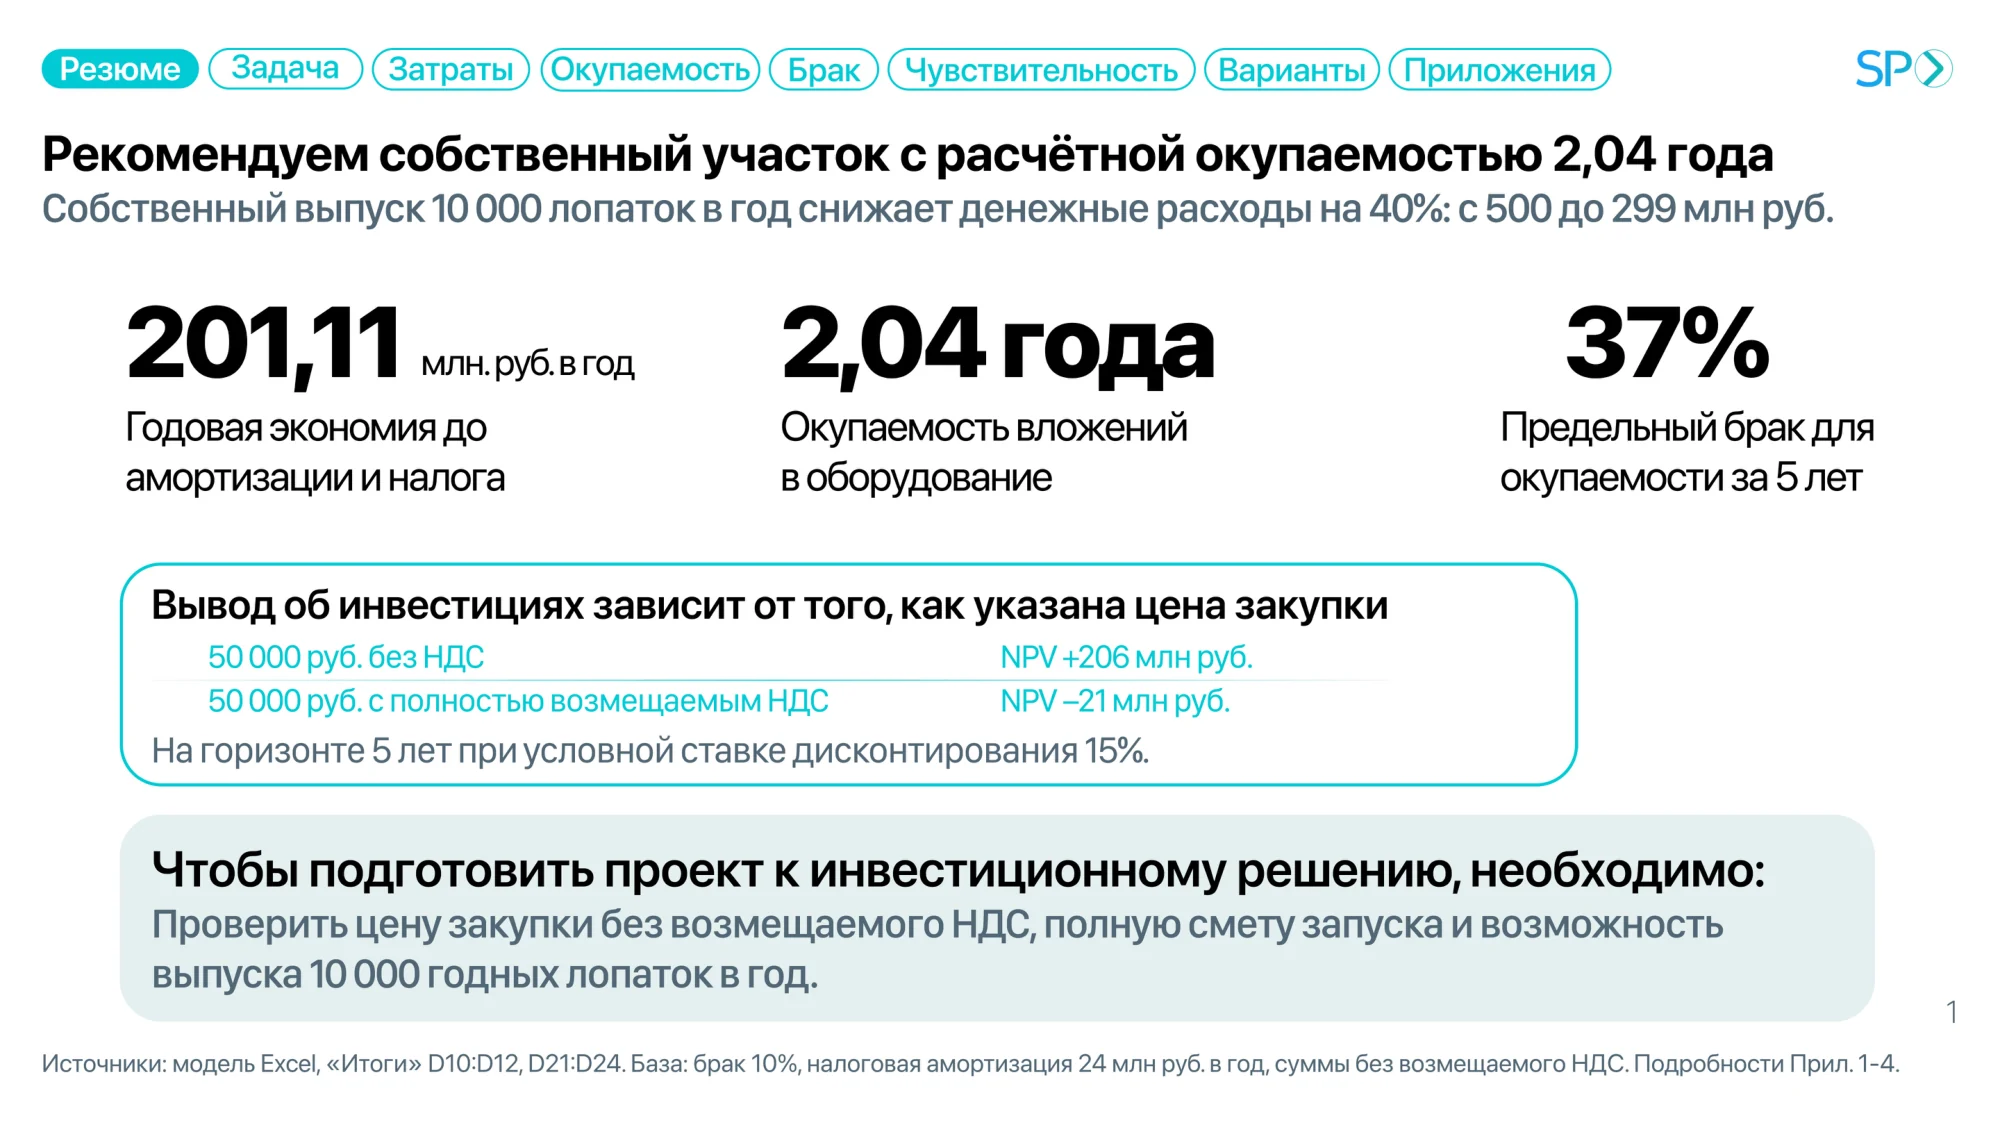
Резюме Задача (Затраты Окупаемость (Окупаемость) (Брак ) (Чувствительность ) (Варианты) (Приложения Рекомендуем собственный участок с расчётной окупаемостью 2,04 года Собственный выпуск 10 000 лопаток в год снижает денежные расходы на 40%: с 500 до 299 млн руб. 201,11 млн руб вгод Годовая экономия до амортизации и налога 2,04 года Окупаемость вложений в оборудование 37% Предельный брак для окупаемости за 5 лет SPO Вывод об инвестициях зависит от того, как указана цена закупки 50 000 руб. без НДС NPV +206 млн руб. 50 000 руб. с полностью возмещаемым НДС NPV -21 млн руб. На горизонте 5 лет при условной ставке дисконтирования 15%. Чтобы подготовить проект к инвестиционному решению, необходимо: Проверить цену закупки без возмещаемого НДС, полную смету запуска и возможность выпуска 10 000 годных лопаток в год. Источники: модель Excel, «Итоги» D1O:D12, D21:D24. База: брак 10%, налоговая амортизация 24 млн руб. в год, суммы без возмещаемого НДС. Подробности Прил. 1-4. 1
Page 3
Text recognized from an image may contain errors. Check it against the original.
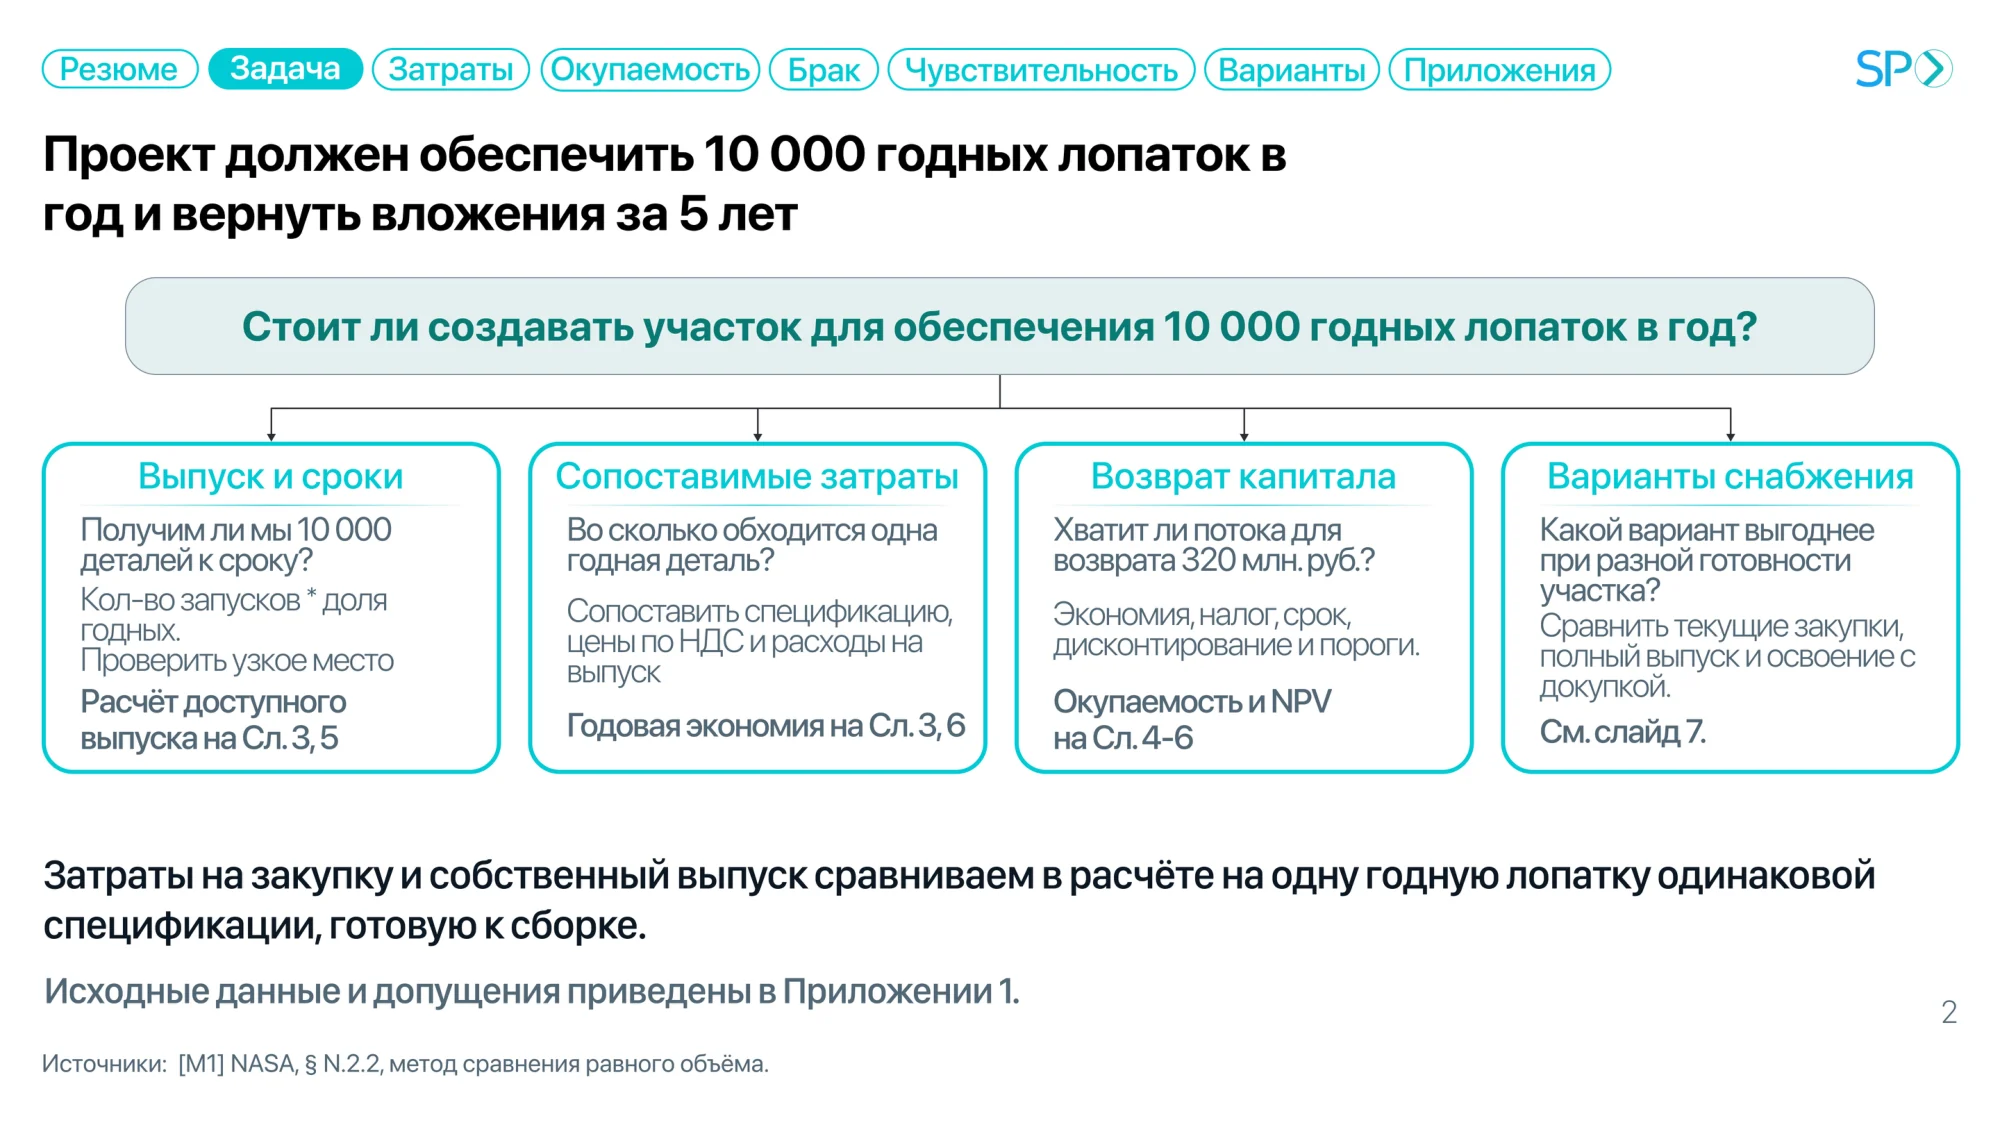
(Резюме Задача Затраты Окупаемость) ) (Брак )( (Чувствительность Проект должен обеспечить 10 000 годных лопаток в год и вернуть вложения за 5 лет (Варианты) (Приложения SPO Стоит ли создавать участок для обеспечения 10 000 годных лопаток в год? Выпуск и сроки Получим ли мы 10 000 деталей к сроку? Кол-во запусков * доля ГОДНЫХ. Проверить узкое место Расчёт доступного выпуска на Сл. 3, 5 Сопоставимые затраты Во сколько обходится одна годная деталь? Сопоставить спецификацию, цены по НДС и расходы на выпуск Годовая экономия на Сл. 3,6 Возврат капитала Хватит ли потока для возврата 320 млн. руб.? Экономия, налог, срок, дисконтирование и пороги. Окупаемость и NPV на Сл. 4-6 Варианты снабжения Какой вариант выгоднее при разной готовности участка? Сравнить текущие закупки, пОЛнЫй выпуск и освоение c докупкой. См.слайд 7. Затраты на закупку и собственный выпуск сравниваем в расчёте на одну годную лопатку одинаковой спецификации, готовую к сборке. Исходные данные и допущения приведены в Приложении 1. Источники: [M1] NASA, § N.2.2, метод сравнения равного объёма. 2
Page 4
Text recognized from an image may contain errors. Check it against the original.
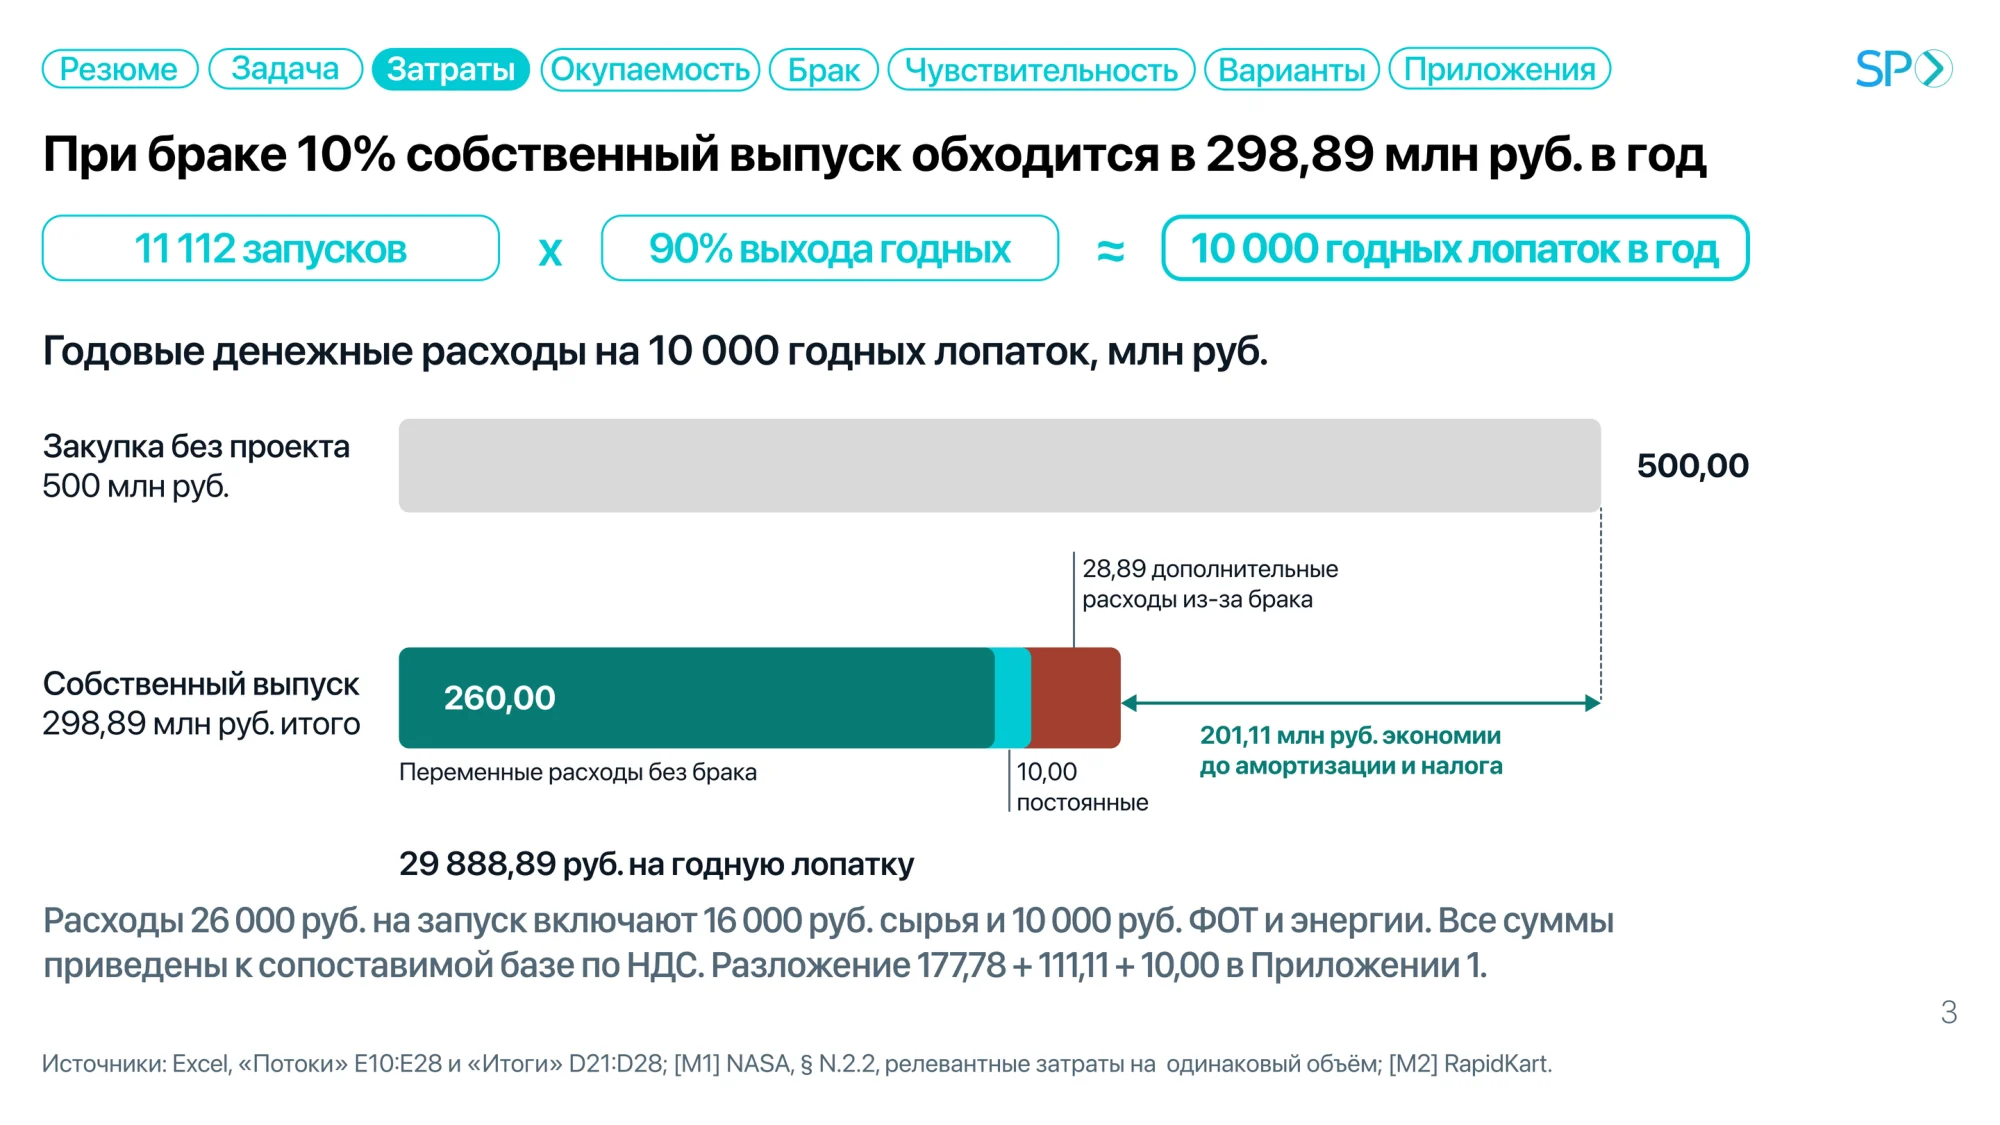
( Резюме ) (Задача Затраты (Окупаемость) (Брак ) (Чувствительность ) (Варианты) (Приложения При браке 10% собственный выпуск обходится в 298,89 млн руб. в год • 11112 запусков ) x ( 90% выходагодных = ( 10000 годных лопаток в год Годовые денежные расходы на 10 000 годных лопаток, млн руб. Закупка без проекта 500 млн руб. 500,00 SPO 28,89 дополнительные расходы из-за брака Собственный выпуск 298,89 млн руб. итого 260,00 Переменные расходы без брака 201,11 млн руб. экономии до амортизации и налога 10,00 постоянные 29 888,89 руб. на годную лопатку Расходы 26 000 руб. на запуск включают 16 000 руб. сырья и 10 000 руб. ФОТ и энергии. Все суммы приведены к сопоставимой базе по НДС. Разложение 177,78 + 111,11 + 10,00 в Приложении 1. Источники: Excel, «Потоки» Е10:E28 и «Итоги» D21:D28; [M1] NASA, § N.2.2, релевантные затраты на одинаковый объём; [M2] RapidKart. 3
Page 5
Text recognized from an image may contain errors. Check it against the original.
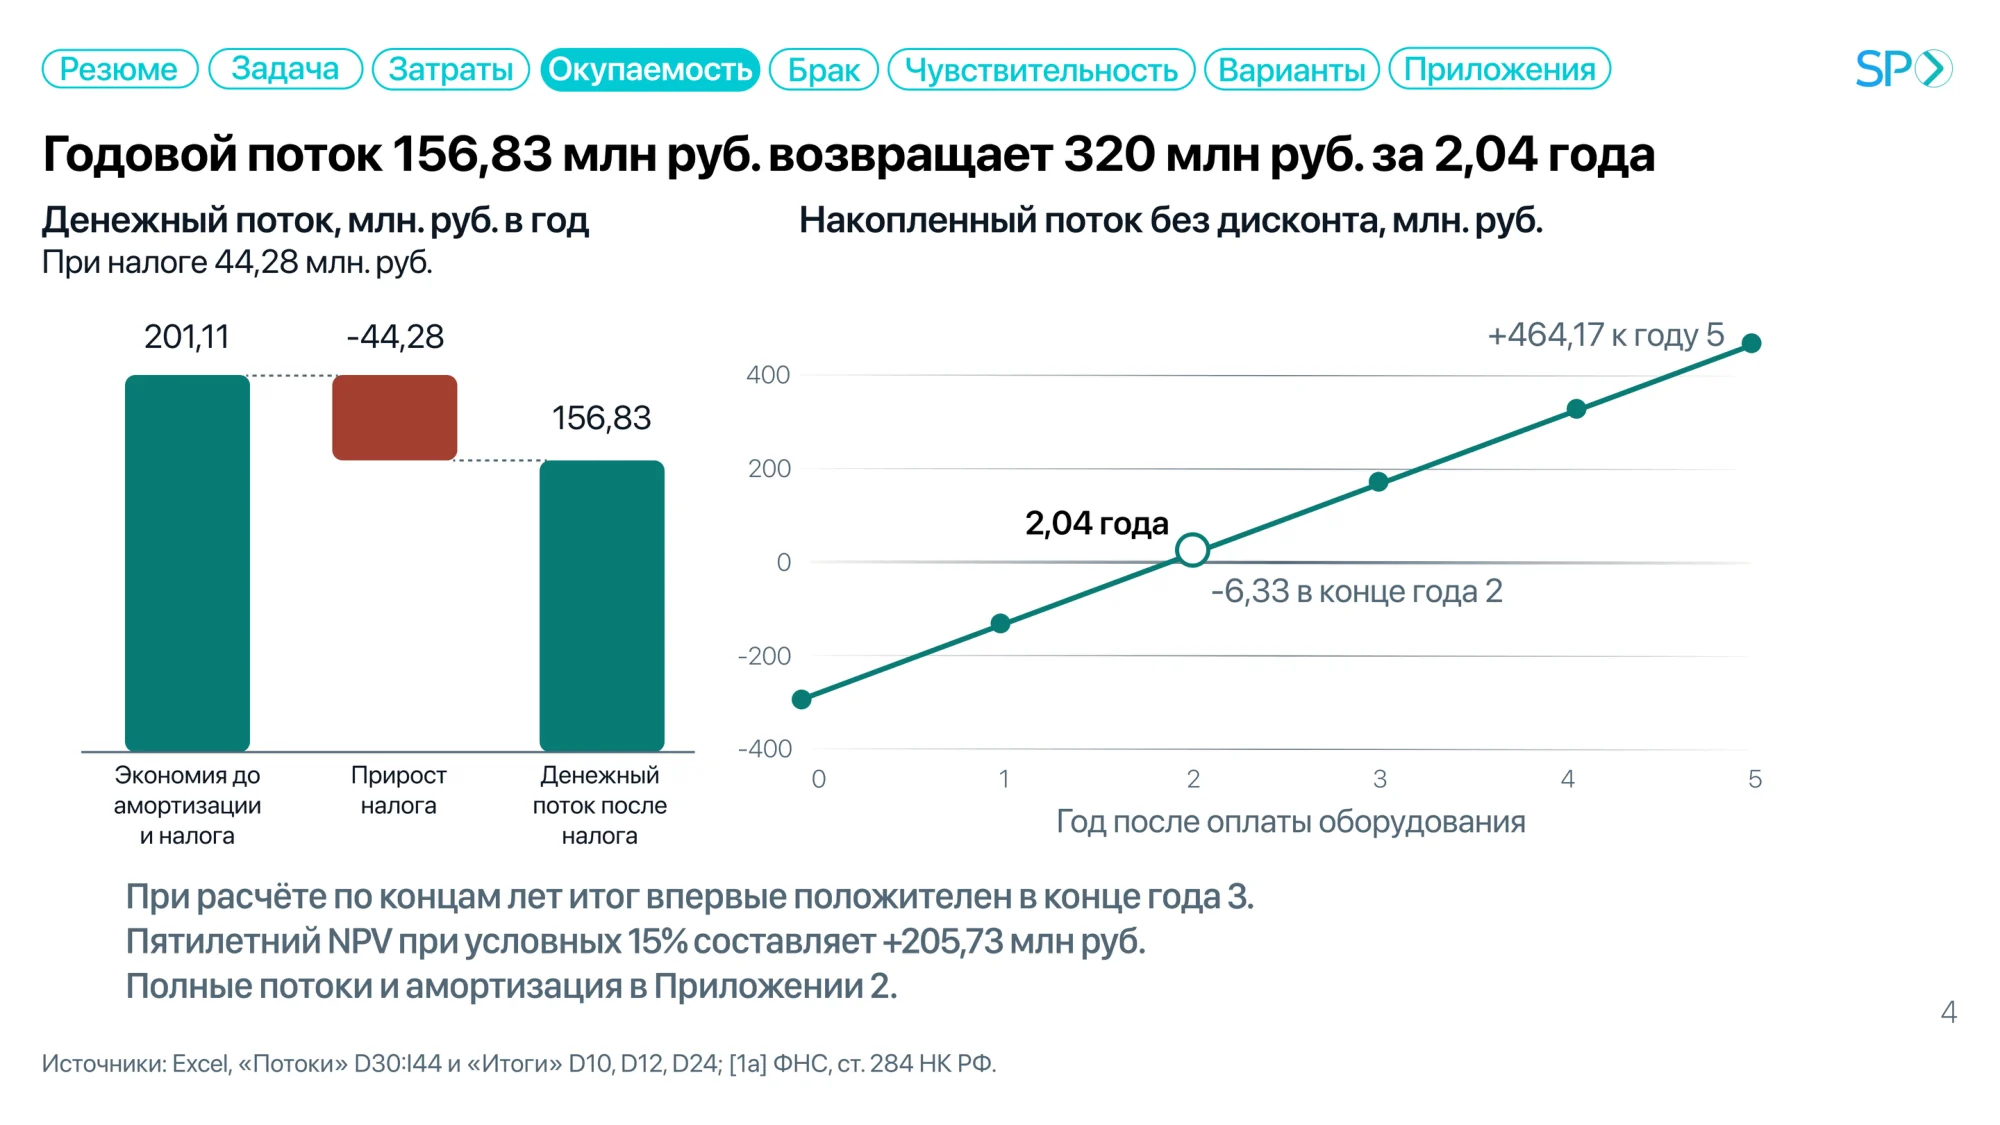
Резюме Задача Затраты , Окупаемость (Брак ) (Чувствительность (Варианты) (Приложения Годовой поток 156,83 млн руб. возвращает 320 млн руб. за 2,04 года Денежный поток, млн. руб. в год Накопленный поток без дисконта, млн. руб. При налоге 44,28 млн. руб. 201,11 -44,28 +464,17 к году 5 • SPO 400 156,83 200 2,04 года -6,33 в конце года 2 -200 -400 Экономия до амортизации и налога Прирост налога Денежный поток после налога 2 3 Год после оплаты оборудования При расчёте по концам лет итог впервые положителен в конце года 3. Пятилетний NPV при условных 15% составляет +205,73 млн руб. Полные потоки и амортизация в Приложении 2. Источники: Excel, «Потоки» D30:144 и «Итоги» D10, D12, D24; [1а] ФНС, ст. 284 НК РФ. 4 5 4
Page 6
Text recognized from an image may contain errors. Check it against the original.
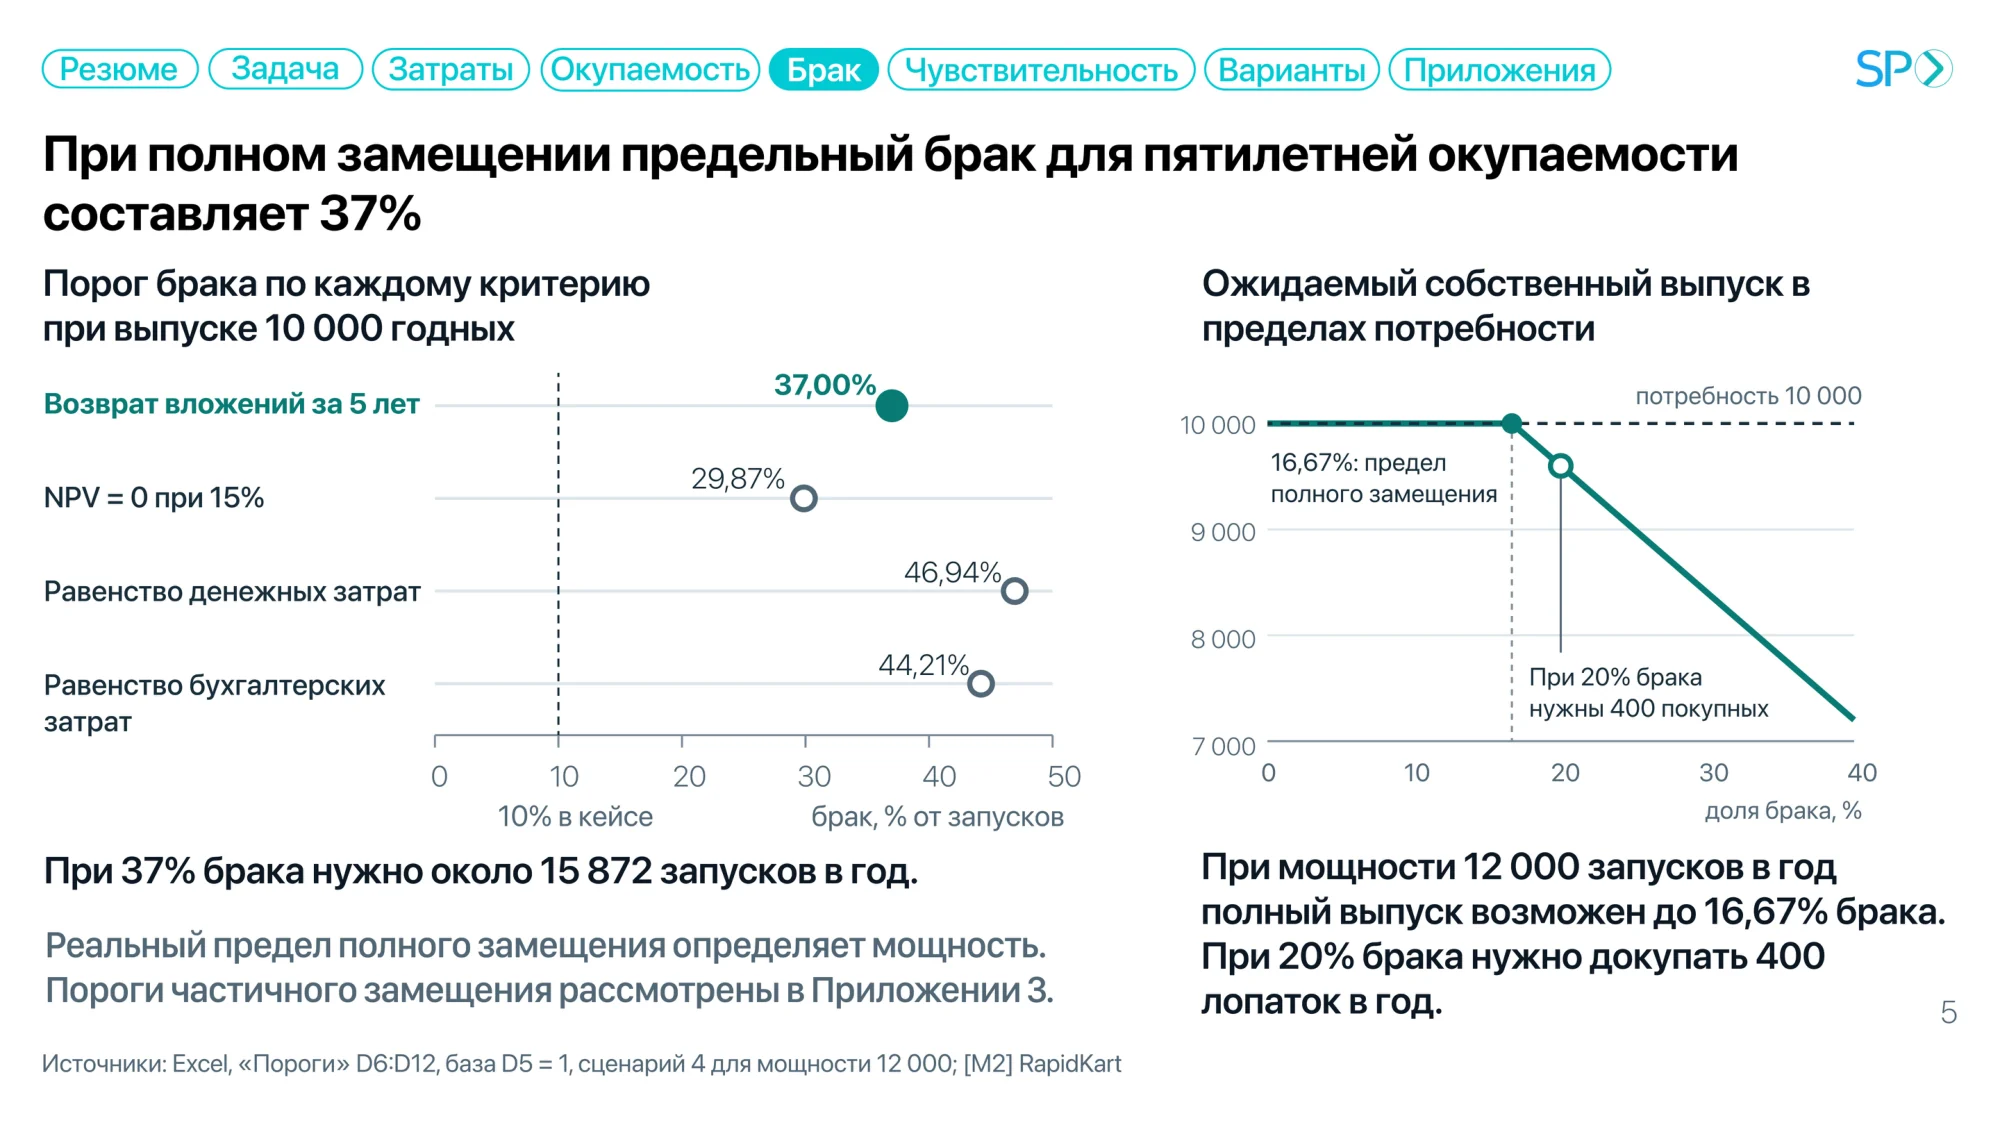
Резюме) (Задача) (Затраты) Окупаемость Брак (Чувствительность (Варианты) (Приложения При полном замещении предельный брак для пятилетней окупаемости составляет 37% Порог брака по каждому критерию при выпуске 10 000 годных Возврат вложений за 5 лет SPO NPV = 0 при 15% 37,00%• 29,87% o Ожидаемый собственный выпуск в пределах потребности 10 000 потребность 10 000 ----—-- - - - - --• 16,67%: предел полного замещения 9 000 8 000 Равенство денежных затрат 46,94%0 Равенство бухгалтерских затрат 44,21%O T 20 10 10% в кейсе T 30 T 40 50 брак, % от запусков При 37% брака нужно около 15 872 запусков в год. Реальный предел полного замещения определяет мощность. Пороги частичного замещения рассмотрены в Приложении 3. Источники: Excel, «Пороги» D6:D12, база D5 = 1, сценарий 4 для мощности 12 000; [M2] RapidKart При 20% брака нужны 400 покупных 7000 10 20 30 40 доля брака, % При мощности 12 000 запусков в год полный выпуск возможен до 16,67% брака. При 20% брака нужно докупать 400 лопаток в год. 5
Page 7
Text recognized from an image may contain errors. Check it against the original.
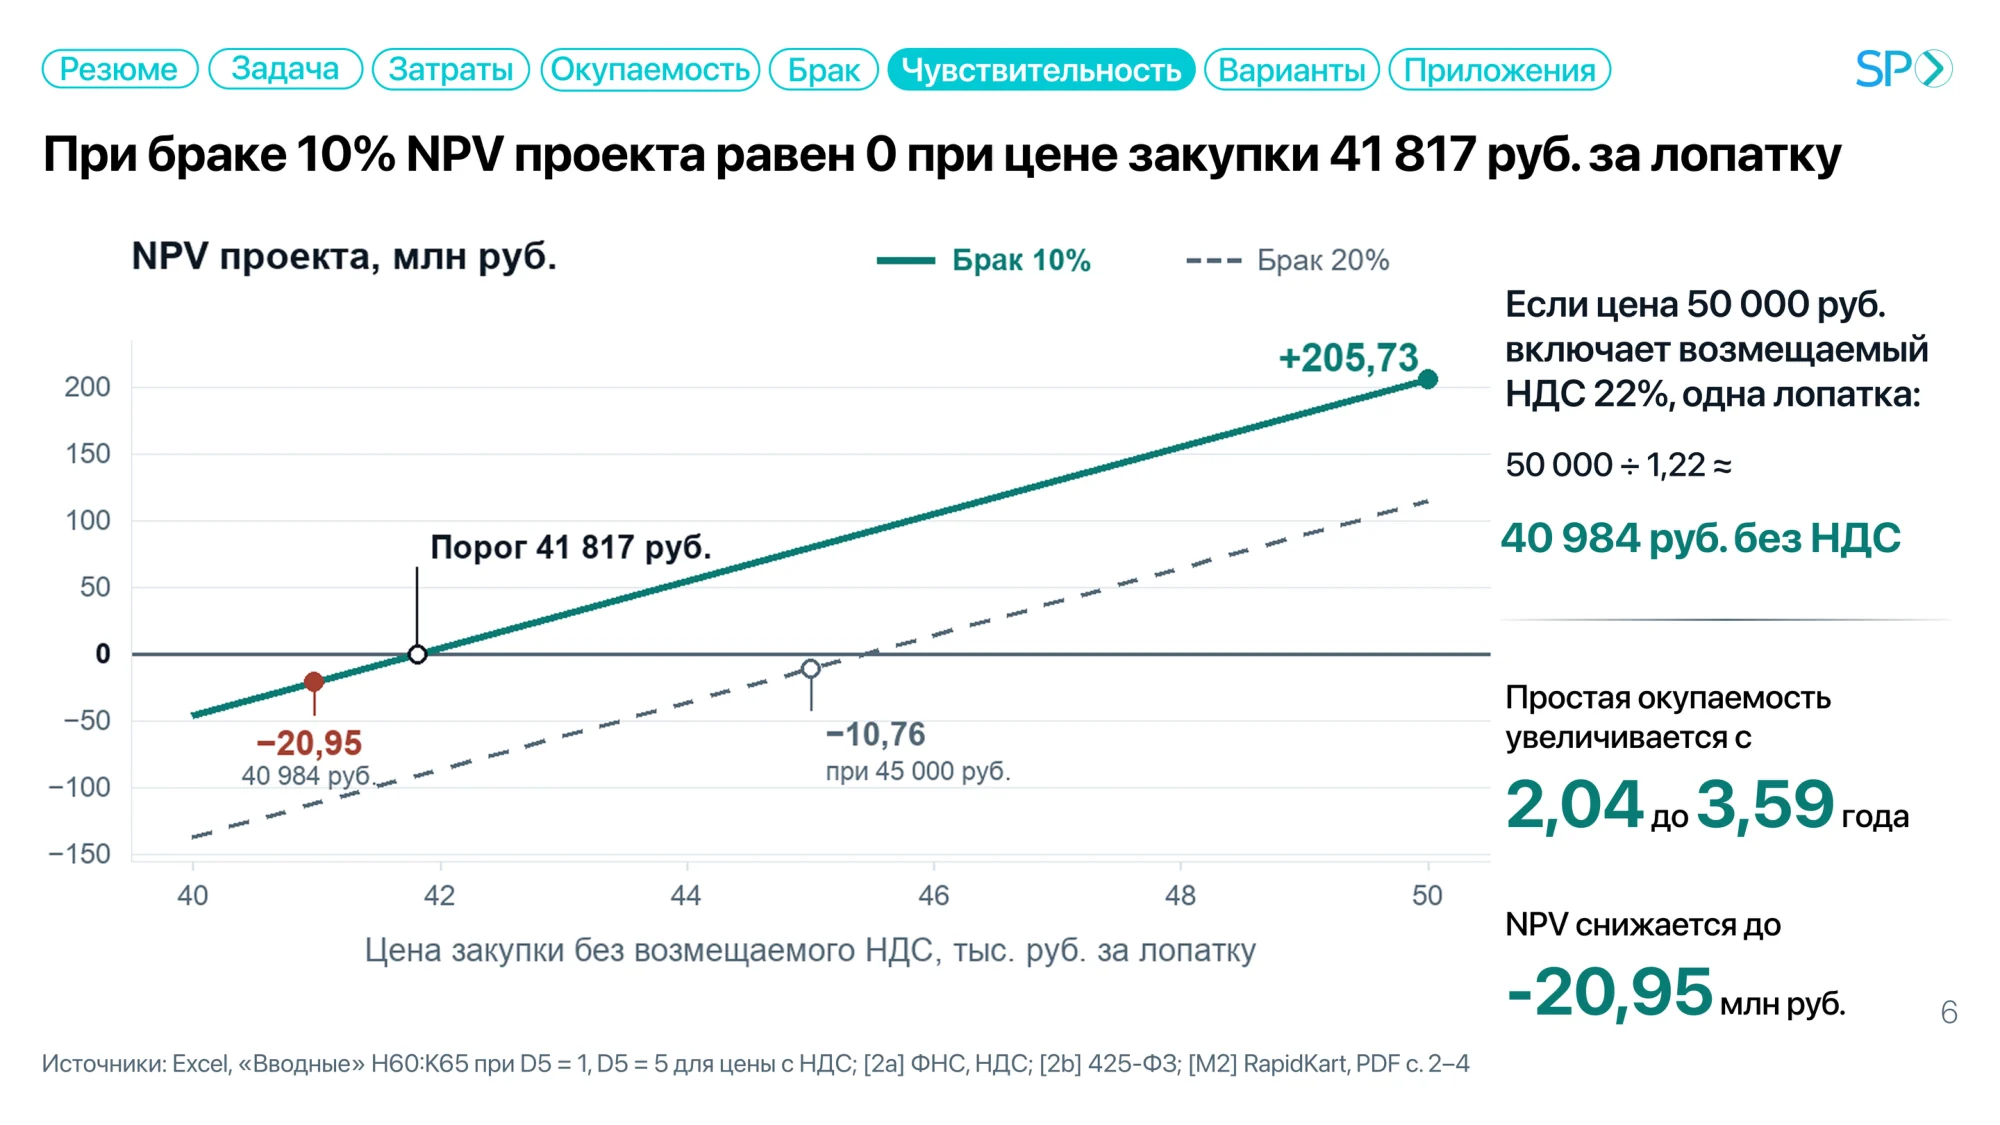
(Резюме) (Задача ) (Затраты) (Окупаемость (Брак Чувствительность (Варианты) (Приложения При браке 10% NPV проекта равен 0 при цене закупки 41 817 руб. за лопатку NPV проекта, млн руб. — Брак 10% - - - Брак 20% +205,73, SPO 200 150 100 50 0 -50 -100 -150 mau non na нa Порог 41 817 руб. Если цена 50 000 руб. включает возмещаемый НДС 22%, одна лопатка: 50 000 ÷ 1,22 = 40 984 руб. без НДС -- -20,95 40 984 руб.- - m man non m -10,76 при 45 000 руб. 40 42 44 46 48 Цена закупки без возмещаемого НДС, тыс. руб. за лопатку 50 Простая окупаемость увеличивается с 2,04 до 3,59 года NPV снижается до -20,95 млнруб. 6 Источники: Excel, «Вводные» H60:K65 при D5 = 1, D5 = 5 для цены с НДС; [2а] ФНС, НДС; [2b] 425-Ф3; [M2] RapidKart, PDF c. 2-4
Page 8
Text recognized from an image may contain errors. Check it against the original.
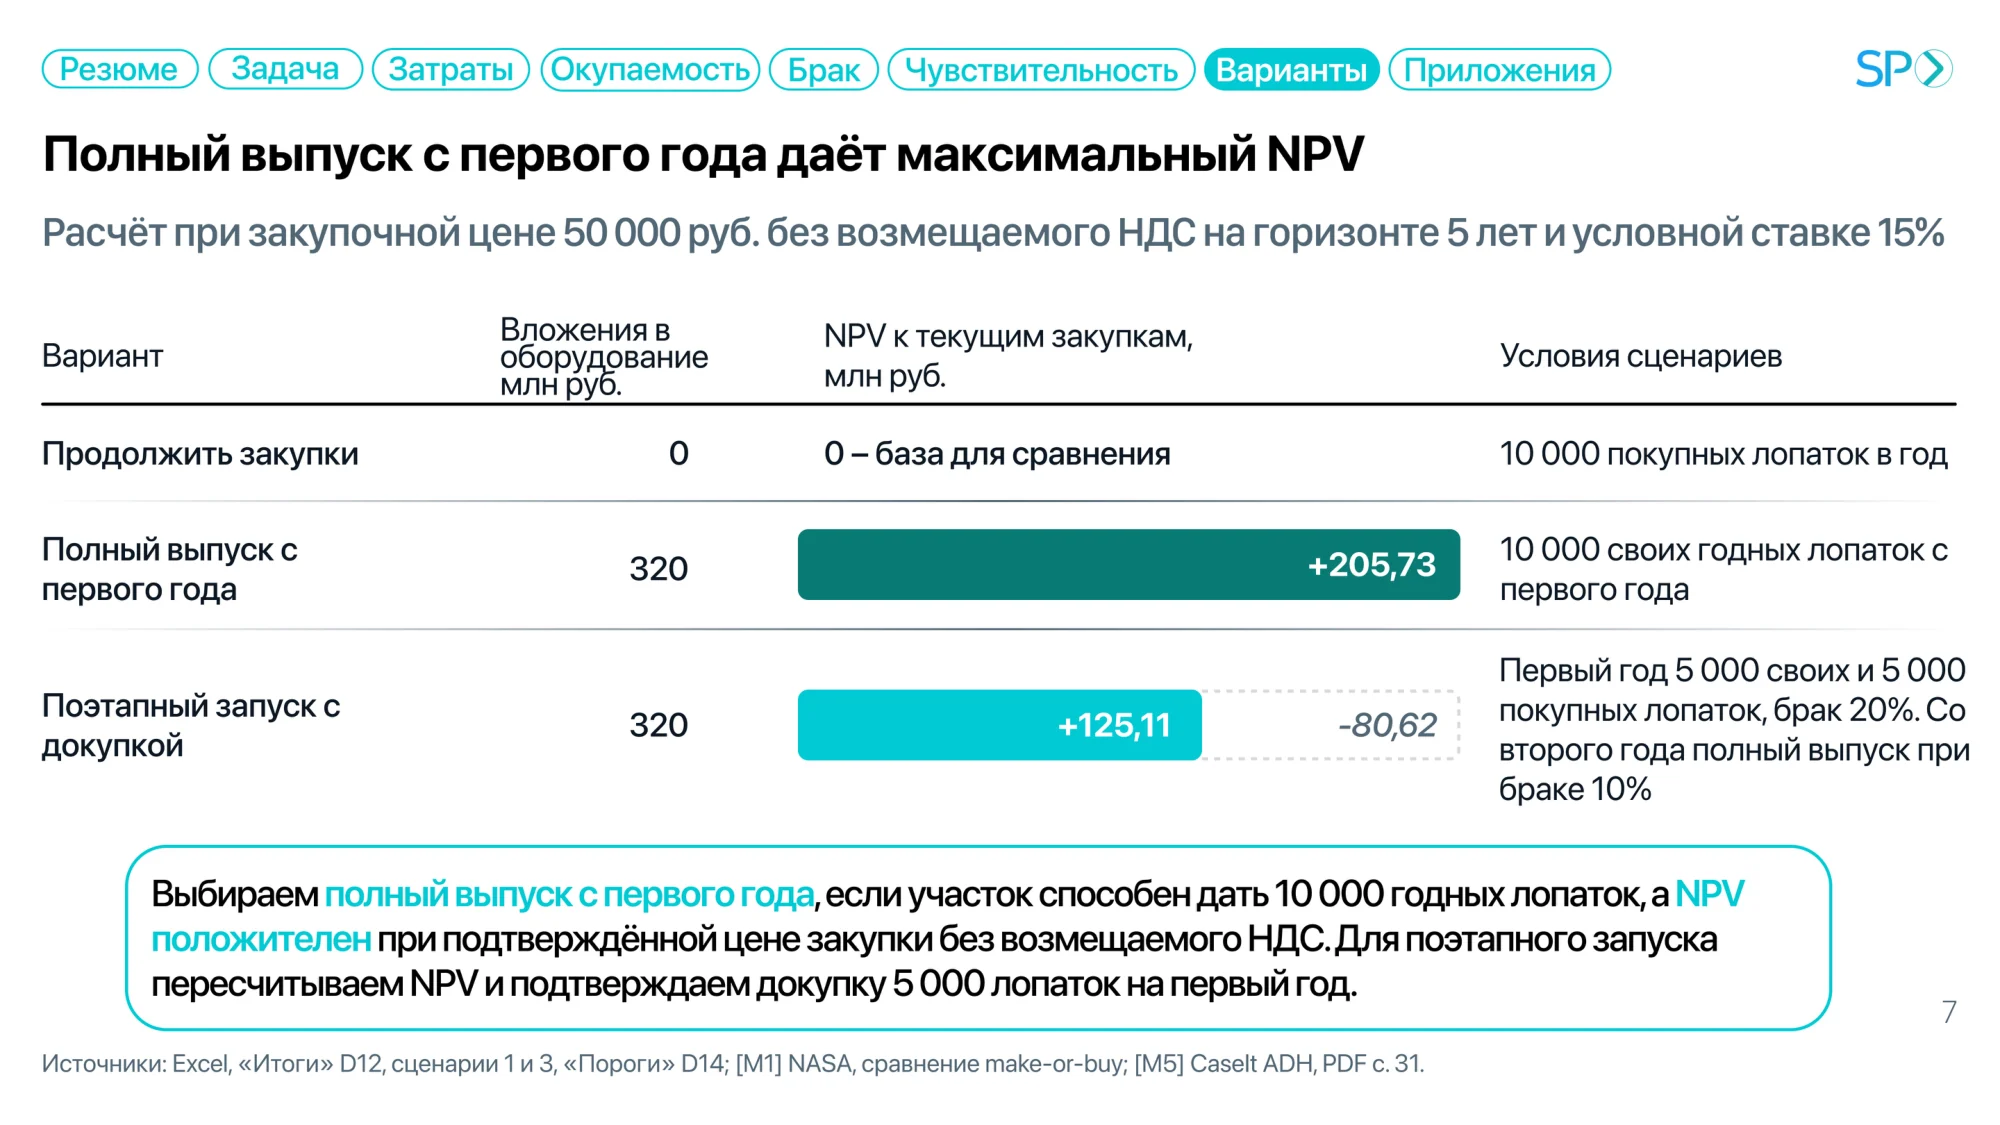
(Резюме (Задача (Затраты Окупаемость) ) (Брак )( (Чувствительность Варианты (Приложения SPO Полный выпуск с первого года даёт максимальный NPV Расчёт при закупочной цене 50 000 руб. без возмещаемого НДС на горизонте 5 лет и условной ставке 15% Вариант Вложения в оборудование млн руб. NPV к текущим закупкам, млн руб. Условия сценариев 0 - база для сравнения Продолжить закупки Полный выпуск с первого года 320 +205,73 Поэтапный запуск с докупкой 320 +125,11 -80,62 10 000 покупных лопаток в год 10 000 своих годных лопаток с первого года Первый год 5 000 своих и 5 000 покупных лопаток, брак 20%. Co второго года полный выпуск при браке 10% Выбираем полный выпуск с первого года, если участок способен дать 10 000 годных лопаток, а NPV положителен при подтверждённой цене закупки без возмещаемого НДС.Для поэтапного запуска пересчитываем NPV и подтверждаем докупку 5 000 лопаток на первый год. Источники: Excel, «Итоги» D12, сценарии 1 и 3, «Пороги» D14; [M1] NASA, сравнение make-or-buy; [M5] Caselt ADH, PDF c. 31. 7
Page 9
Text recognized from an image may contain errors. Check it against the original.
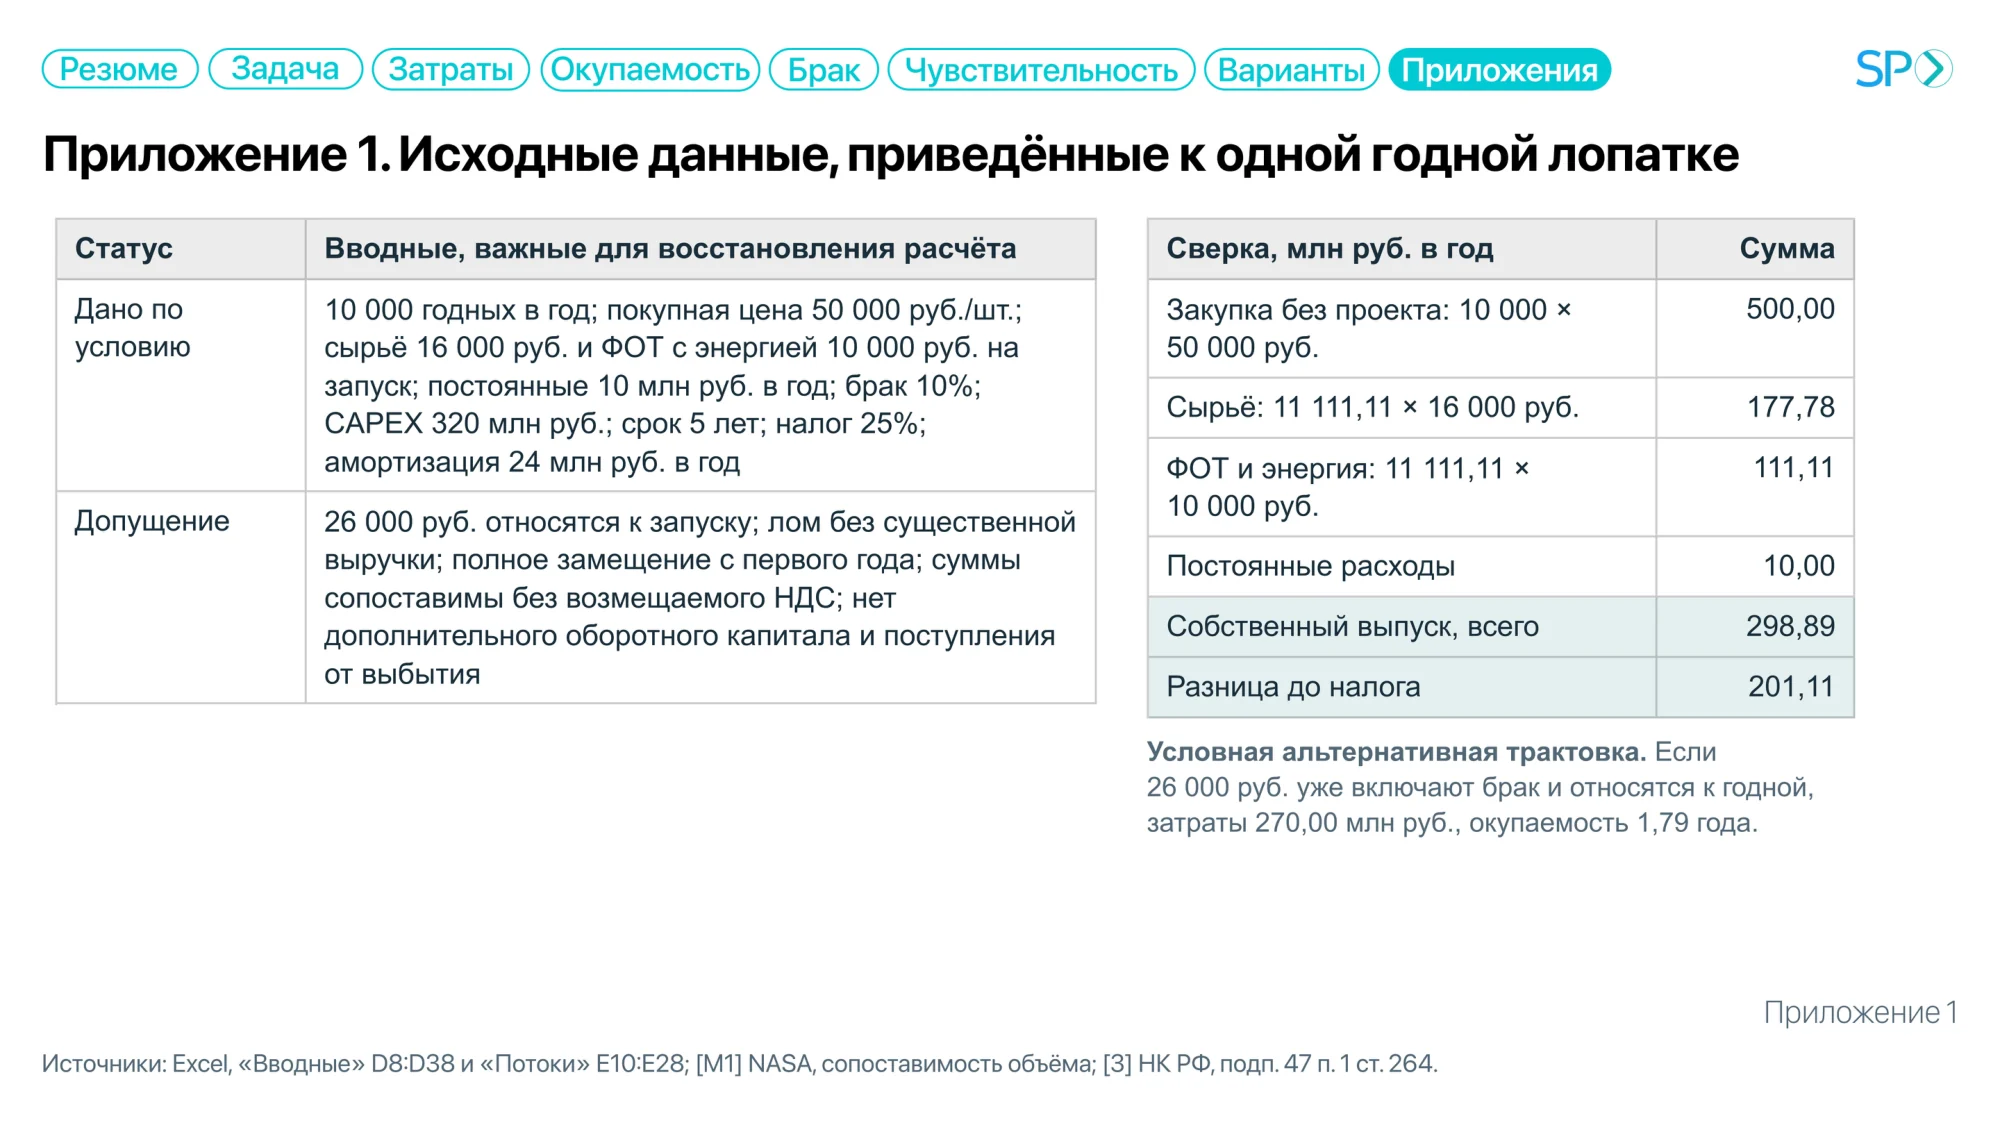
( Резюме ) Задача Затраты) Окупаемость) (Брак) (Чувствительность ) (Варианты Приложения Приложение 1. Исходные данные, приведённые к одной годной лопатке Статус Дано по условию Допущение Вводные, важные для восстановления расчёта 10 000 годных в год; покупная цена 50 000 руб./шт.; сырьё 16 000 руб. и ФОТ с энергией 10 000 руб. на запуск; постоянные 10 млн руб. в год; брак 10%; САРЕХ 320 млн руб.; срок 5 лет; налог 25%; амортизация 24 млн руб. в год 26 000 руб. относятся к запуску; лом без существенной выручки; полное замещение с первого года; суммы сопоставимы без возмещаемого НДС; нет дополнительного оборотного капитала и поступления от выбытия Сверка, млн руб. в год Закупка без проекта: 10 000 х 50 000 руб. Сырьё: 11 111,11 х 16 000 руб. ФОТ и энергия: 11 111,11 х 10 000 руб. Постоянные расходы Собственный выпуск, всего Разница до налога Сумма 500,00 177,78 111,11 10,00 298,89 201,11 Условная альтернативная трактовка. Если 26 000 руб. уже включают брак и относятся к годной, затраты 270,00 млн руб., окупаемость 1,79 года. SPO Приложение 1 Источники: Excel, «Вводные» D8:D38 и «Потоки» E10:E28; [M1] NASA, сопоставимость объёма; [3] НК РФ, подп. 47 п. 1 ст. 264.
Page 10
Text recognized from an image may contain errors. Check it against the original.
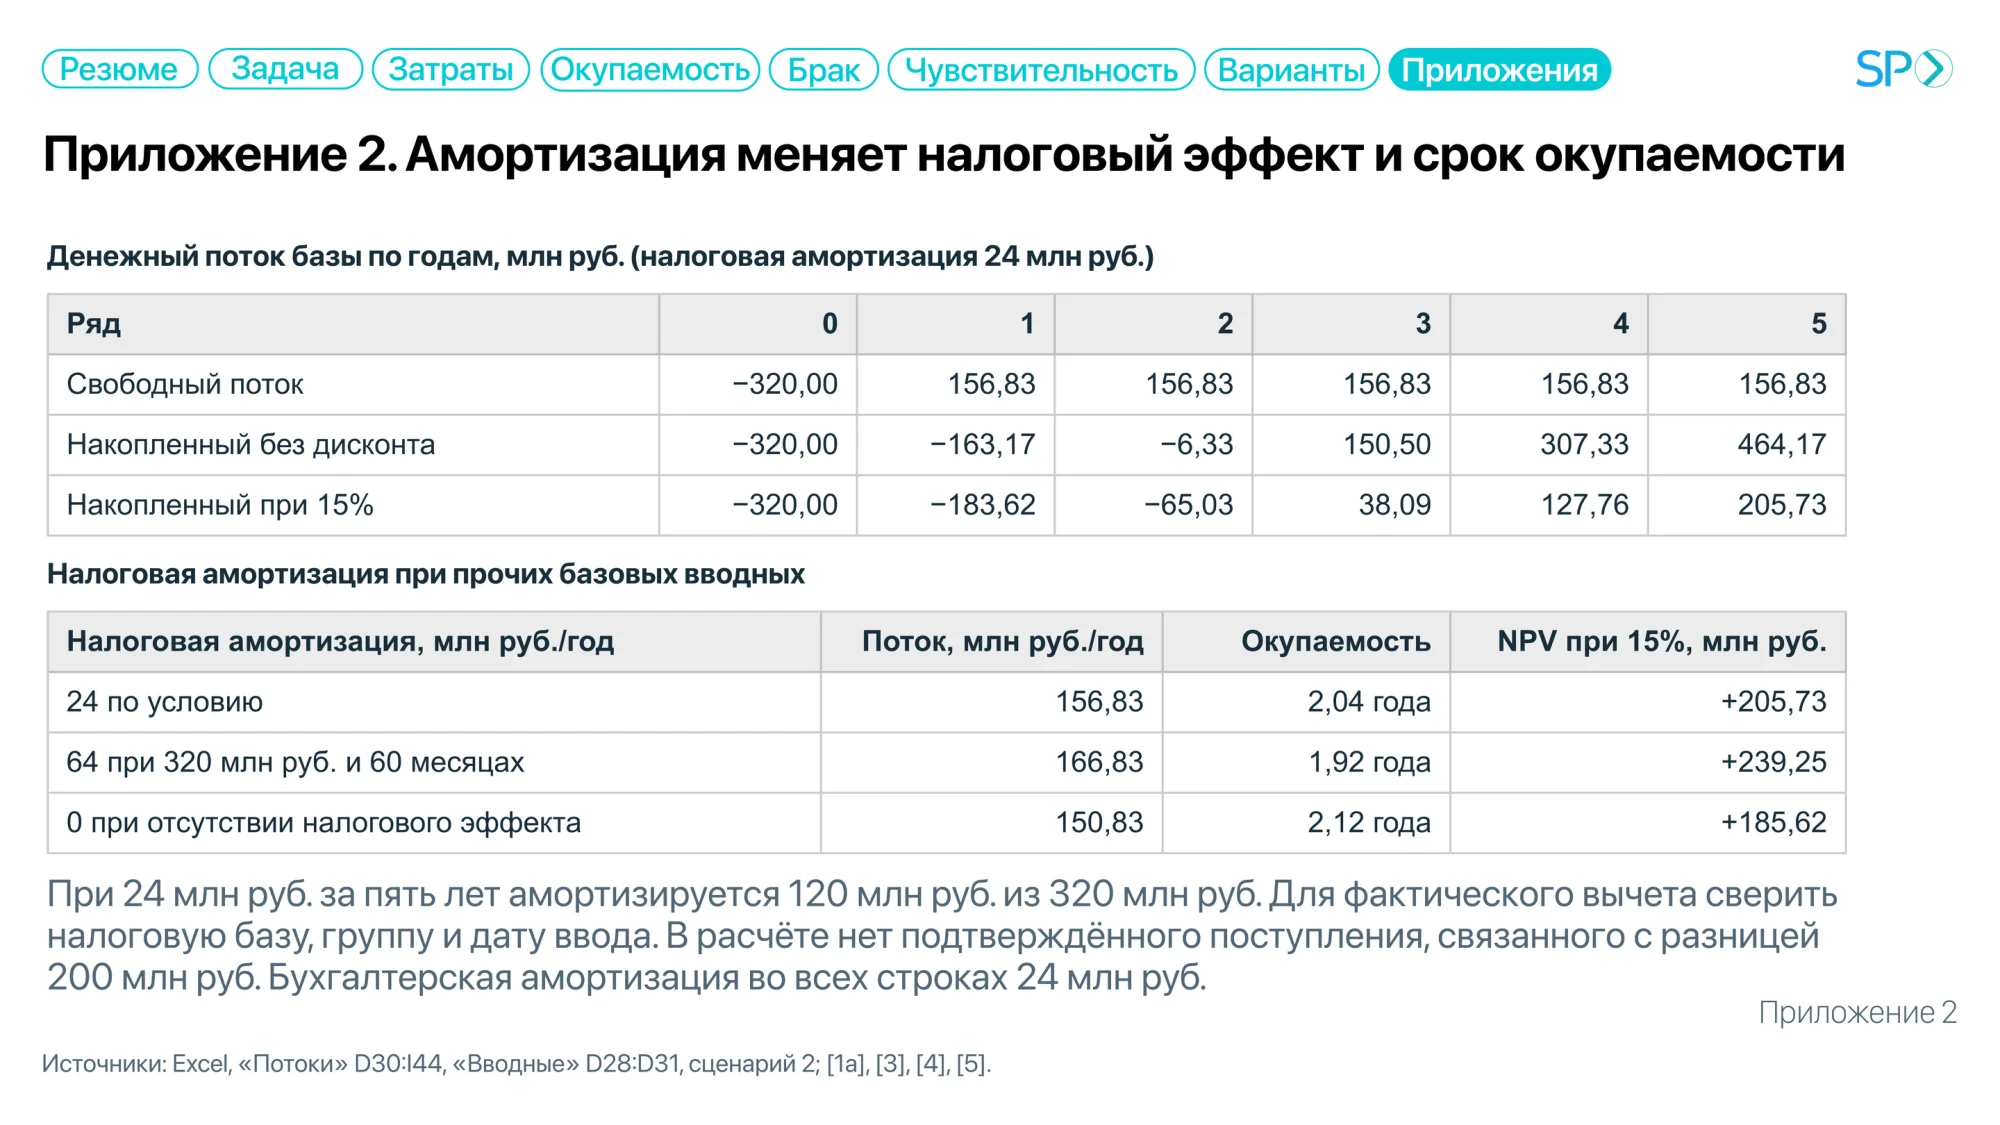
(Резюме ) (Задача (Затраты) (Окупаемость) (Брак ) (Чувствительность ) (Варианты) Приложения SPO Приложение 2. Амортизация меняет налоговый эффект и срок окупаемости Денежный поток базы по годам, млн руб. (налоговая амортизация 24 млн руб.) Ряд 0 Свободный поток Накопленный без дисконта Накопленный при 15% -320,00 -320,00 -320,00 1 156,83 -163,17 -183,62 2 156,83 -6,33 -65,03 3 156,83 150,50 38,09 4 156,83 307,33 127,76 5 156,83 464,17 205,73 Налоговая амортизация при прочих базовых вводных Налоговая амортизация, млн руб./год 24 по условию 64 при 320 млн руб. и 60 месяцах 0 при отсутствии налогового эффекта Поток, млн руб./год 156,83 166,83 150,83 Окупаемость 2,04 года 1,92 года 2,12 года NPV при 15%, млн руб. +205,73 +239,25 +185,62 При 24 млн руб. за пять лет амортизируется 120 млн руб. из 320 млн руб. Для фактического вычета сверить налоговую базу, группу и дату ввода. В расчёте нет подтверждённого поступления, связанного с разницей 200 млн руб. Бухгалтерская амортизация во всех строках 24 млн руб. Приложение 2 Источники: Excel, «Потоки» D30:144, «Вводные» D28:D31, сценарий 2; [1a], [3], [4], [5].
Page 11
Text recognized from an image may contain errors. Check it against the original.
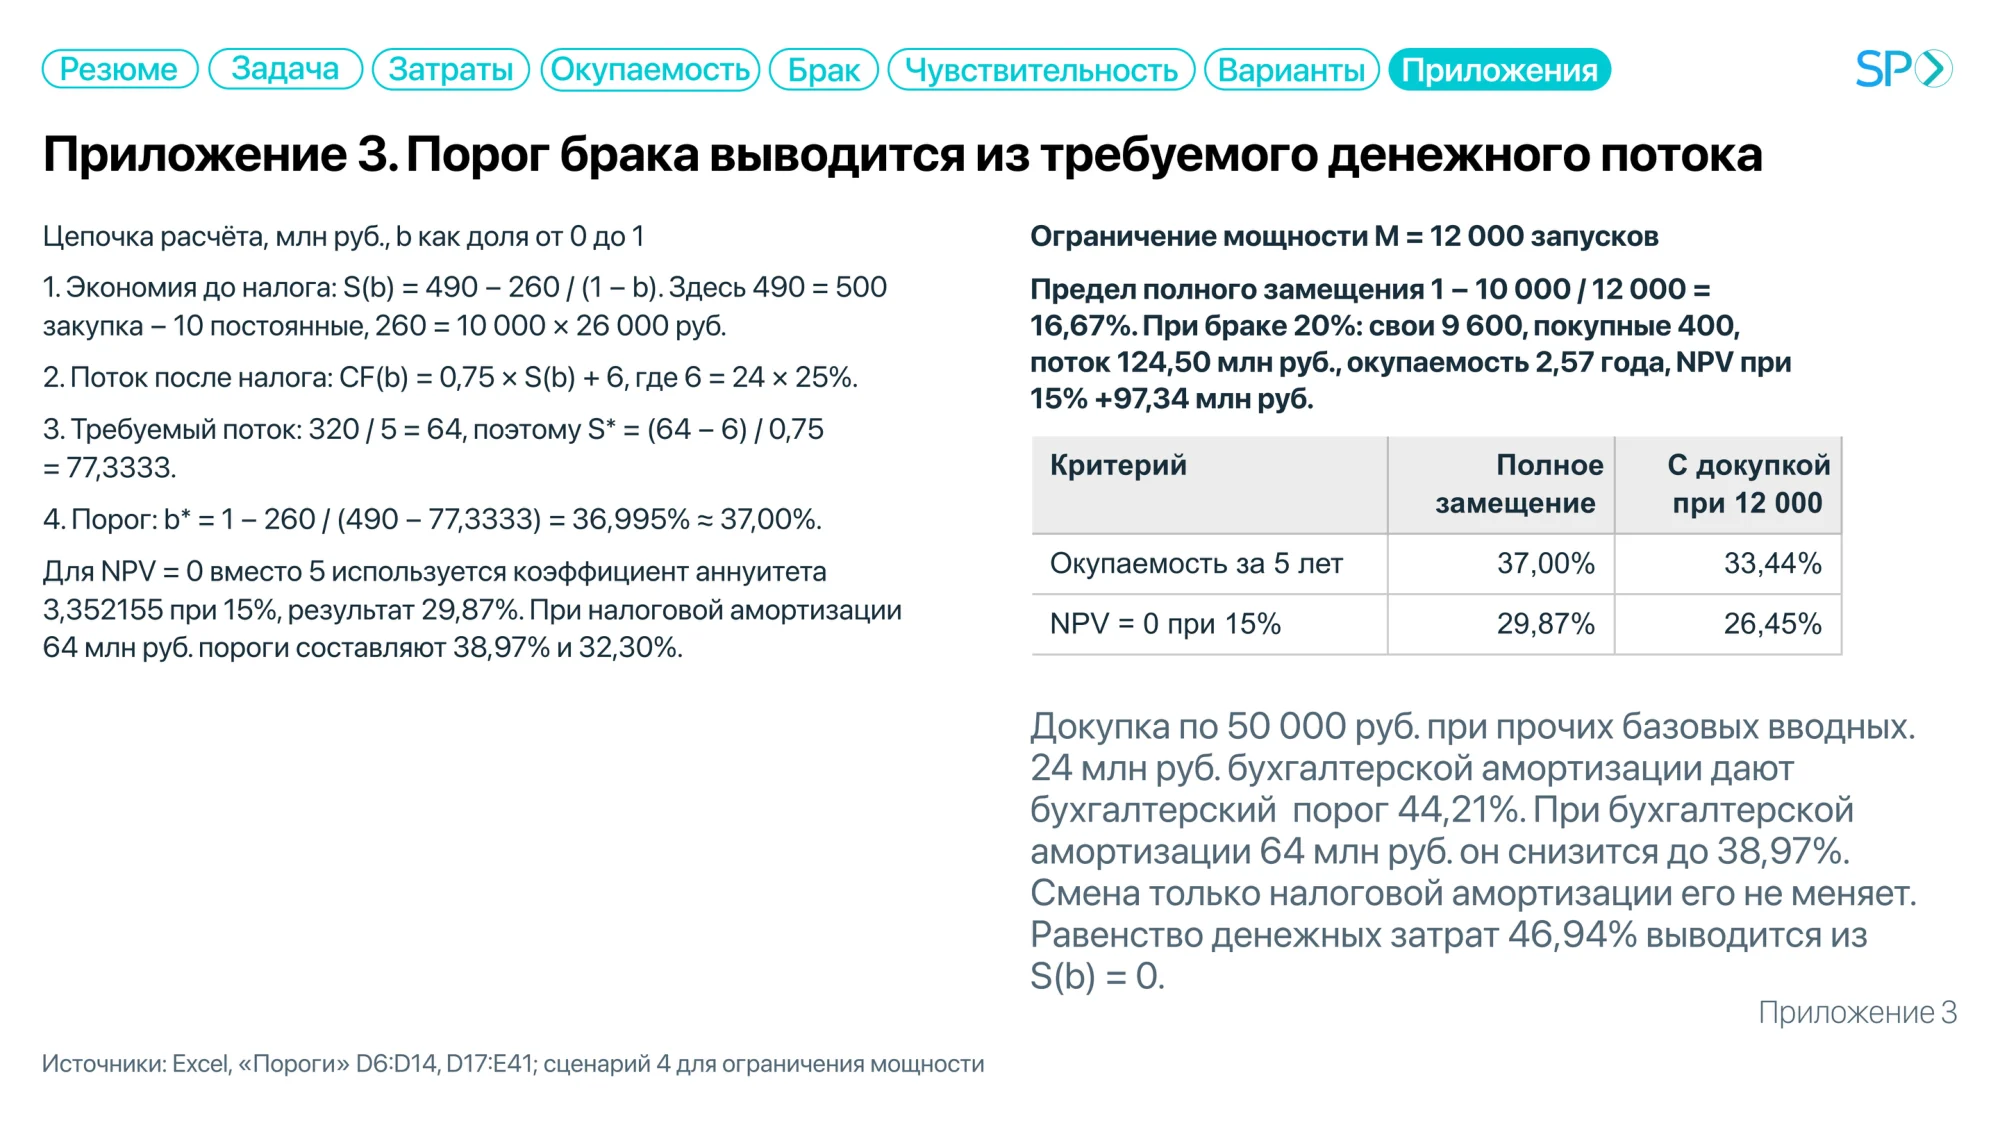
(Резюме ) ( Задача Затраты ) (Окупаемость) (Брак ) (Чувствительность (Варианты Приложения Приложение 3. Порог брака выводится из требуемого денежного потока Цепочка расчёта, млн руб., b как доля от 0 до 1 1. Экономия до налога: S(b) = 490 - 260 / (1 - b). Здесь 490 = 500 закупка - 10 постоянные, 260 = 10 000 х 26 000 руб. 2. Поток после налога: CF(b) = 0,75 × S(b) + 6, где 6 = 24 × 25%. 3. Требуемый поток: 320 / 5 = 64, поэтому S* = (64 - 6) / 0,75 = 77,3333. 4. Порог: b* = 1 - 260 / (490 - 77,3333) = 36,995% = 37,00%. Для NPV = 0 вместо 5 используется коэффициент аннуитета 3,352155 при 15%, результат 29,87%. При налоговой амортизации 64 млн руб. пороги составляют 38,97% и 32,30%. Ограничение мощности M = 12 000 запусков Предел полного замещения 1 - 10 000 / 12 000 = 16,67%. При браке 20%: свои 9 600, покупные 400, поток 124,50 млн руб., окупаемость 2,57 года, NPV при 15% +97,34 млн руб. Критерий Окупаемость за 5 лет NPV = 0 при 15% Полное замещение 37,00% 29,87% С докупкой при 12 000 33,44% 26,45% SPO Докупка по 50 000 руб. при прочих базовых вводных. 24 млн руб. бухгалтерской амортизации дают бухгалтерский порог 44,21%. При бухгалтерской амортизации 64 млн руб. он снизится до 38,97%. Смена только налоговой амортизации его не меняет. Равенство денежных затрат 46,94% выводится из S(b) = 0. Приложение 3 Источники: Excel, «Пороги» D6:D14, D17:E41; сценарий 4 для ограничения мощности
Page 12
Text recognized from an image may contain errors. Check it against the original.
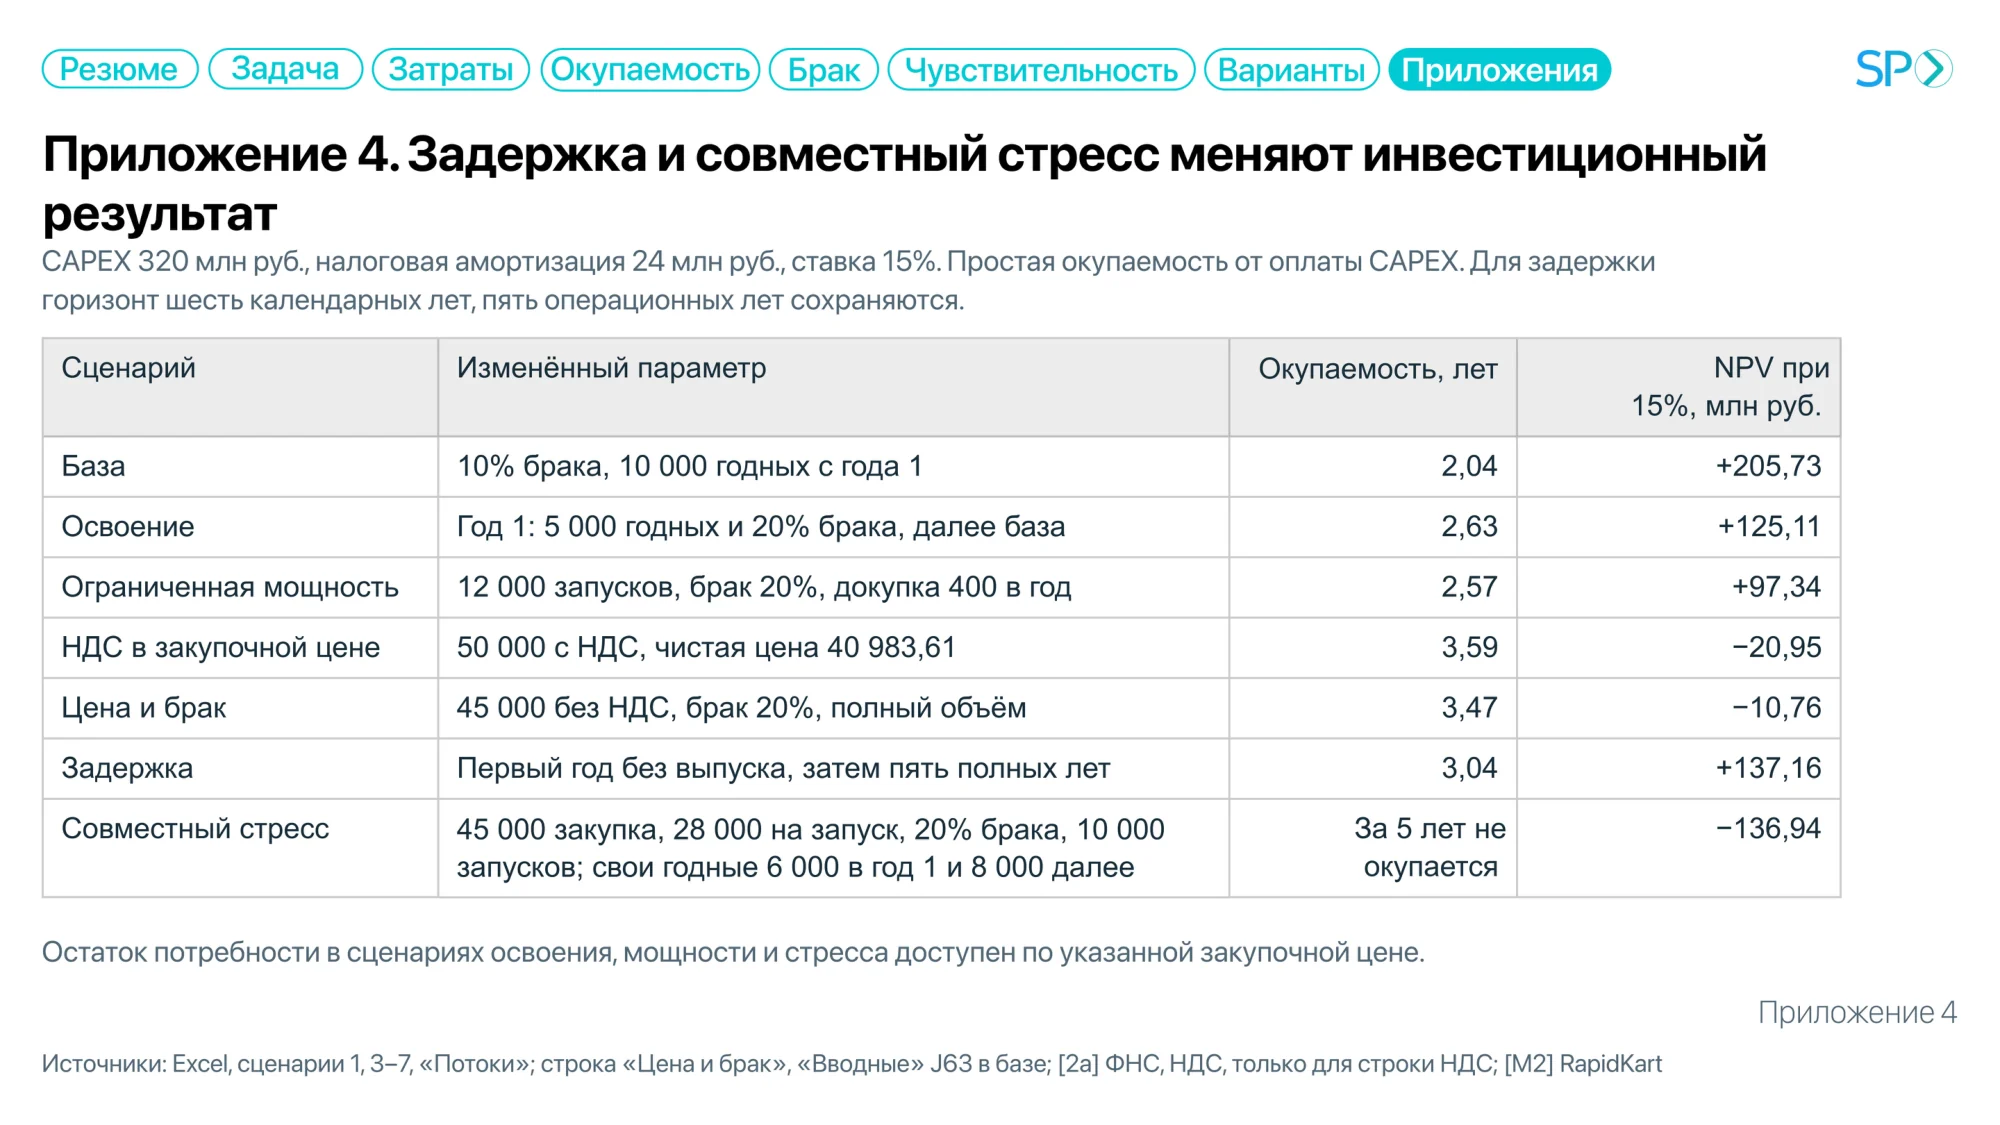
(Резюме ) (Задача Затраты ) (Окупаемость) (Брак ) (Чувствительность ) (Варианты Приложения Приложение 4. Задержка и совместный стресс меняют инвестиционный результат САРЕХ 320 млн руб., налоговая амортизация 24 млн руб., ставка 15%. Простая окупаемость от оплаты CAPEX. Для задержки горизонт шесть календарных лет, пять операционных лет сохраняются. Сценарий Изменённый параметр SPO База Освоение Ограниченная мощность НДС в закупочной цене Цена и брак Задержка Совместный стресс Окупаемость, лет 10% брака, 10 000 годных с года 1 Год 1: 5 000 годных и 20% брака, далее база 12 000 запусков, брак 20%, докупка 400 в год 50 000 с НДС, чистая цена 40 983,61 45 000 без НДС, брак 20%, полный объём Первый год без выпуска, затем пять полных лет 45 000 закупка, 28 000 на запуск, 20% брака, 10 000 запусков; свои годные 6 000 в год 1 и 8 000 далее 2,04 2,63 2,57 3,59 3,47 3,04 За 5 лет не окупается Остаток потребности в сценариях освоения, мощности и стресса доступен по указанной закупочной цене. NPV при 15%, млн руб. +205,73 +125,11 +97,34 -20,95 -10,76 +137,16 -136,94 Приложение 4 Источники: Excel, сценарии 1, 3-7, «Потоки»; строка «Цена и брак», «Вводные» J63 в базе; [2а] ФНС, НДС, только для строки НДС; [M2] RapidKart
Page 13
Text recognized from an image may contain errors. Check it against the original.
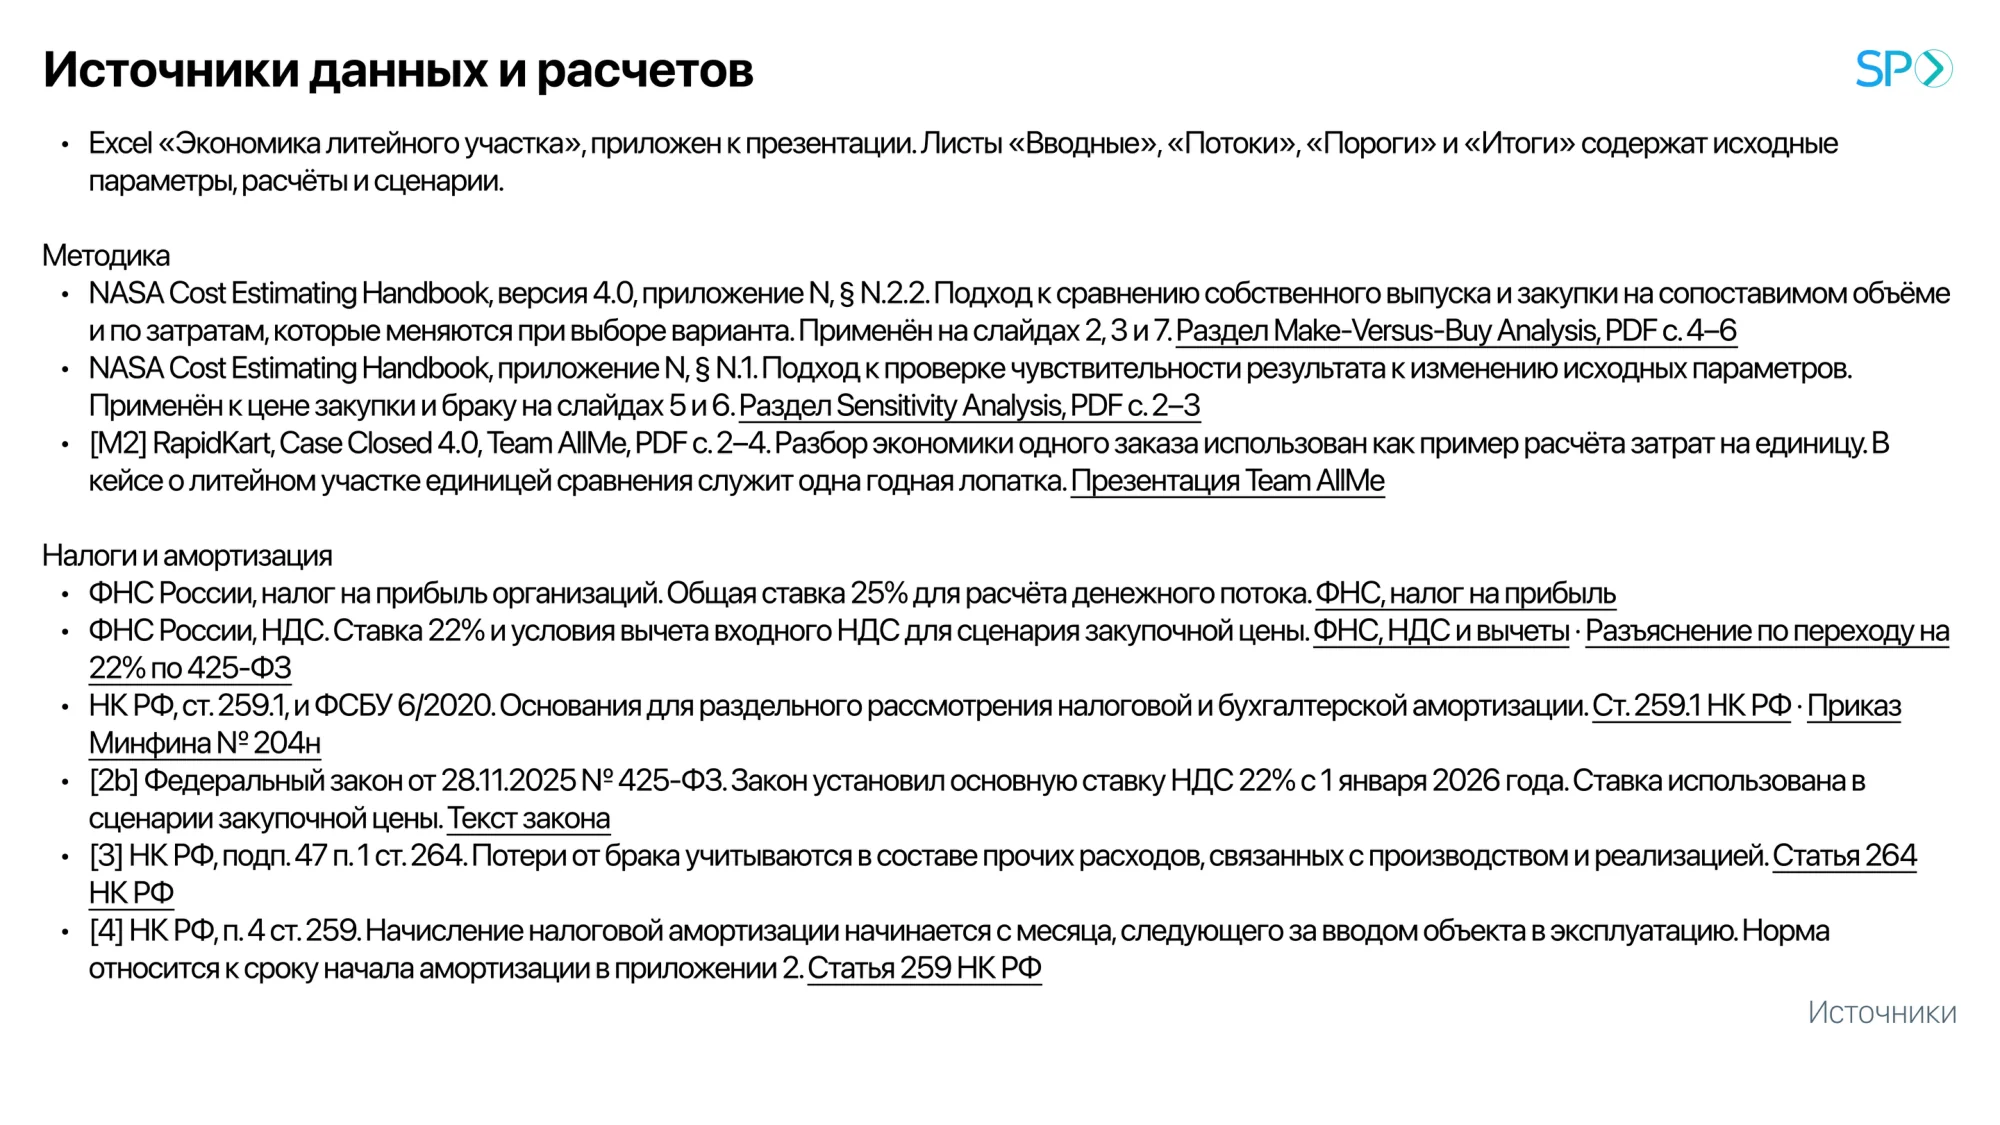
Источники данных и расчетов SPO • Excel «Экономика литейного участка», приложен к презентации. Листы «Вводные», «Потоки», «Пороги» и «Итоги» содержат исходные параметры, расчёты и сценарии. Методика • NASA Cost Estimating Handbook, версия 4.0, приложение N, § N.2.2. Подход к сравнению собственного выпуска и закупки на сопоставимом объёме и по затратам, которые меняются при выборе варианта. Применён на слайдах 2, 3 и 7. Раздел Make-Versus-Buy Analysis, PDF c.4-6 • NASA Cost Estimating Handbook, приложение N, § N.1. Подход к проверке чувствительности результата к изменению исходных параметров. Применён к цене закупки и браку на слайдах 5 и 6. Раздел Sensitivity Analysis, PDF c.2-3 • [M2] RapidKart, Case Closed 4.0, Team AlIMe, PDF с. 2-4. Разбор экономики одного заказа использован как пример расчёта затрат на единицу. В кейсе о литейном участке единицей сравнения служит одна годная лопатка. Презентация Team AlIMe Налоги и амортизация • ФНС России, налог на прибыль организаций. Общая ставка 25% для расчёта денежного потока. ФНС, налог на прибыль • ФНС России, НДС. Ставка 22% и условия вычета входного НДС для сценария закупочной цены. ФНС, НДС и вычеты • Разъяснение по переходу на 22% по 425-Ф3 • НК РФ, ст. 259.1, и ФСБУ 6/2020. Основания для раздельного рассмотрения налоговой и бухгалтерской амортизации. Ст. 259.1 НК РФ • Приказ Минфина Nº 204н • [2b] Федеральный закон от 28.11.2025 Nº 425-Ф3. Закон установил основную ставку НДС 22% с 1 января 2026 года. Ставка использована в сценарии закупочной цены. Текст закона • [З] НК РФ, подп.47 п.1 ст.264. Потери от брака учитываются в составе прочих расходов, связанных с производством и реализацией. Статья 264 НК РФ • [4] НК РФ, п.4 ст. 259. Начисление налоговой амортизации начинается с месяца, следующего за вводом объекта в эксплуатацию. Норма относится к сроку начала амортизации в приложении 2. Статья 259 НК РФ Источники