UltimaTek
A joint venture strategy for migrating from Siemens to Russian industrial automation systems.
The UltimaTek and Gubkin Case Club case called for a joint venture strategy in industrial automation. The central problem was the risk of interrupting continuous production when replacing foreign control systems.
The team compared industries, technology partners and pilot customers, selected mining and metals, and proposed a phased migration with the old and new systems running in parallel. Deliverables included the joint venture structure, pilot success criteria, a roadmap and a financial model with three scaling scenarios.
Team submission for the final stage.
Document text
The text retains the original document language.
Page 1
Text recognized from an image may contain errors. Check it against the original.
Стратегия создания совместного предприятия на рынке АСУТП и СУУТП Группа «УльтимаТек» и Губкинский кейс-клуб Команда "Бублики" Дмитрий Фролов Андрей Розаренов Григорий Тимофеев
Page 2
Text recognized from an image may contain errors. Check it against the original.
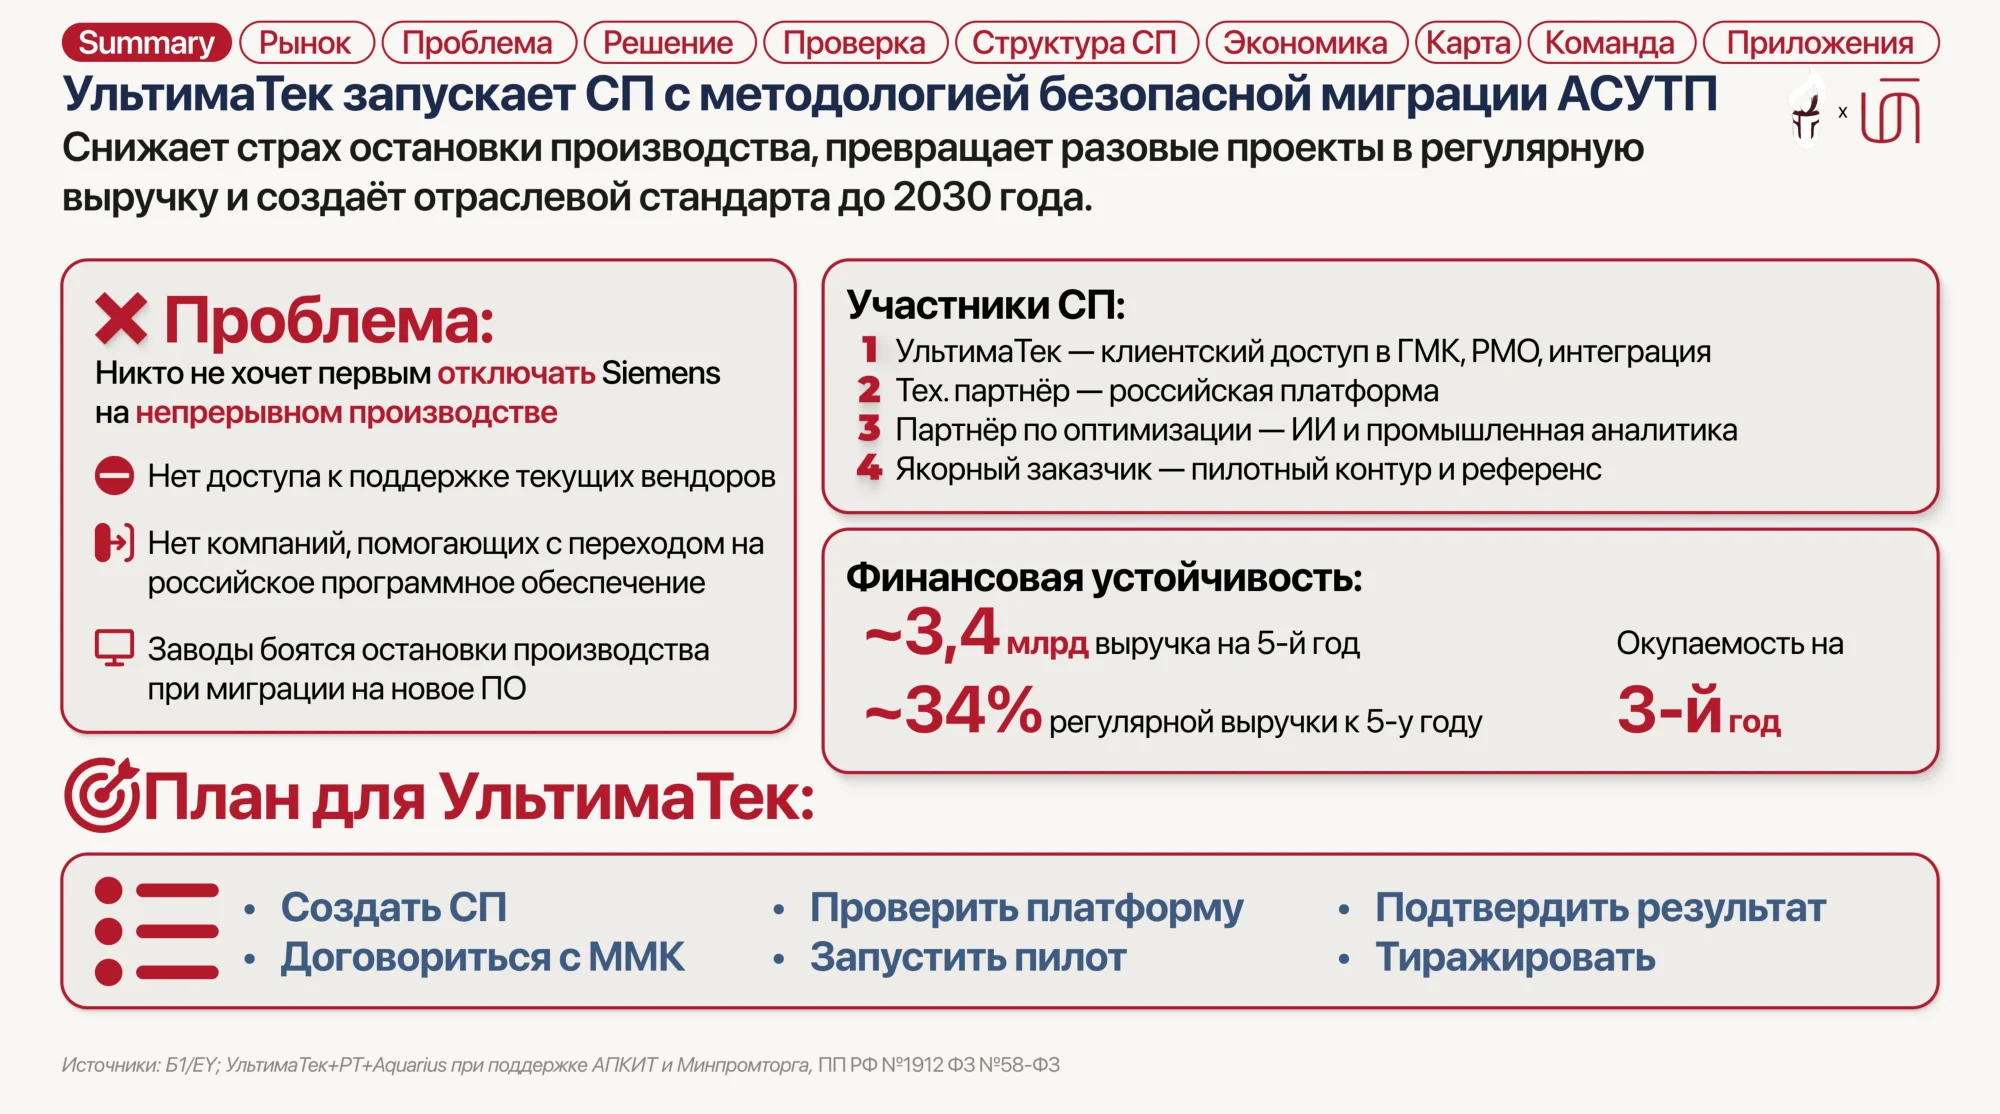
Summary Рынок Проблема Решение ) (Проверка) (Структура СП) (Экономика) (Карта) (Команда) УльтимаТек запускает СП с методологией безопасной миграции АСУТП Снижает страх остановки производства, превращает разовые проекты в регулярную выручку и создаёт отраслевой стандарта до 2030 года. Приложения x × Проблема: Никто не хочет первым отключать Siemens на непрерывном производстве Нет доступа к поддержке текущих вендоров (+) Нет компаний, помогающих с переходом на российское программное обеспечение Участники СП: 1 УльтимаТек —клиентский доступ в ГМК, РМО, интеграция Тех. партнёр — российская платформа Партнёр по оптимизации — ИИ и промышленная аналитика 4 Якорный заказчик - пилотный контур и референс Заводы боятся остановки производства при миграции на новое ПО Финансовая устойчивость: ~3,4 млрд выручкана 5-йгод ~34% регулярной выручки к 5-у году Окупаемость на 3-Й год СПлан для УльтимаТек: • Создать СП • Договориться с МMК • Проверить платформу • Запустить пилот • Подтвердить результат • Тиражировать Источники: Б1/EY; Ультима Тек+PT+Aquarius при поддержке АПКИТ и Минпромторга, ПП РФ Nº1912 ФЗ Nº58-ФЗ
Page 3
Text recognized from an image may contain errors. Check it against the original.
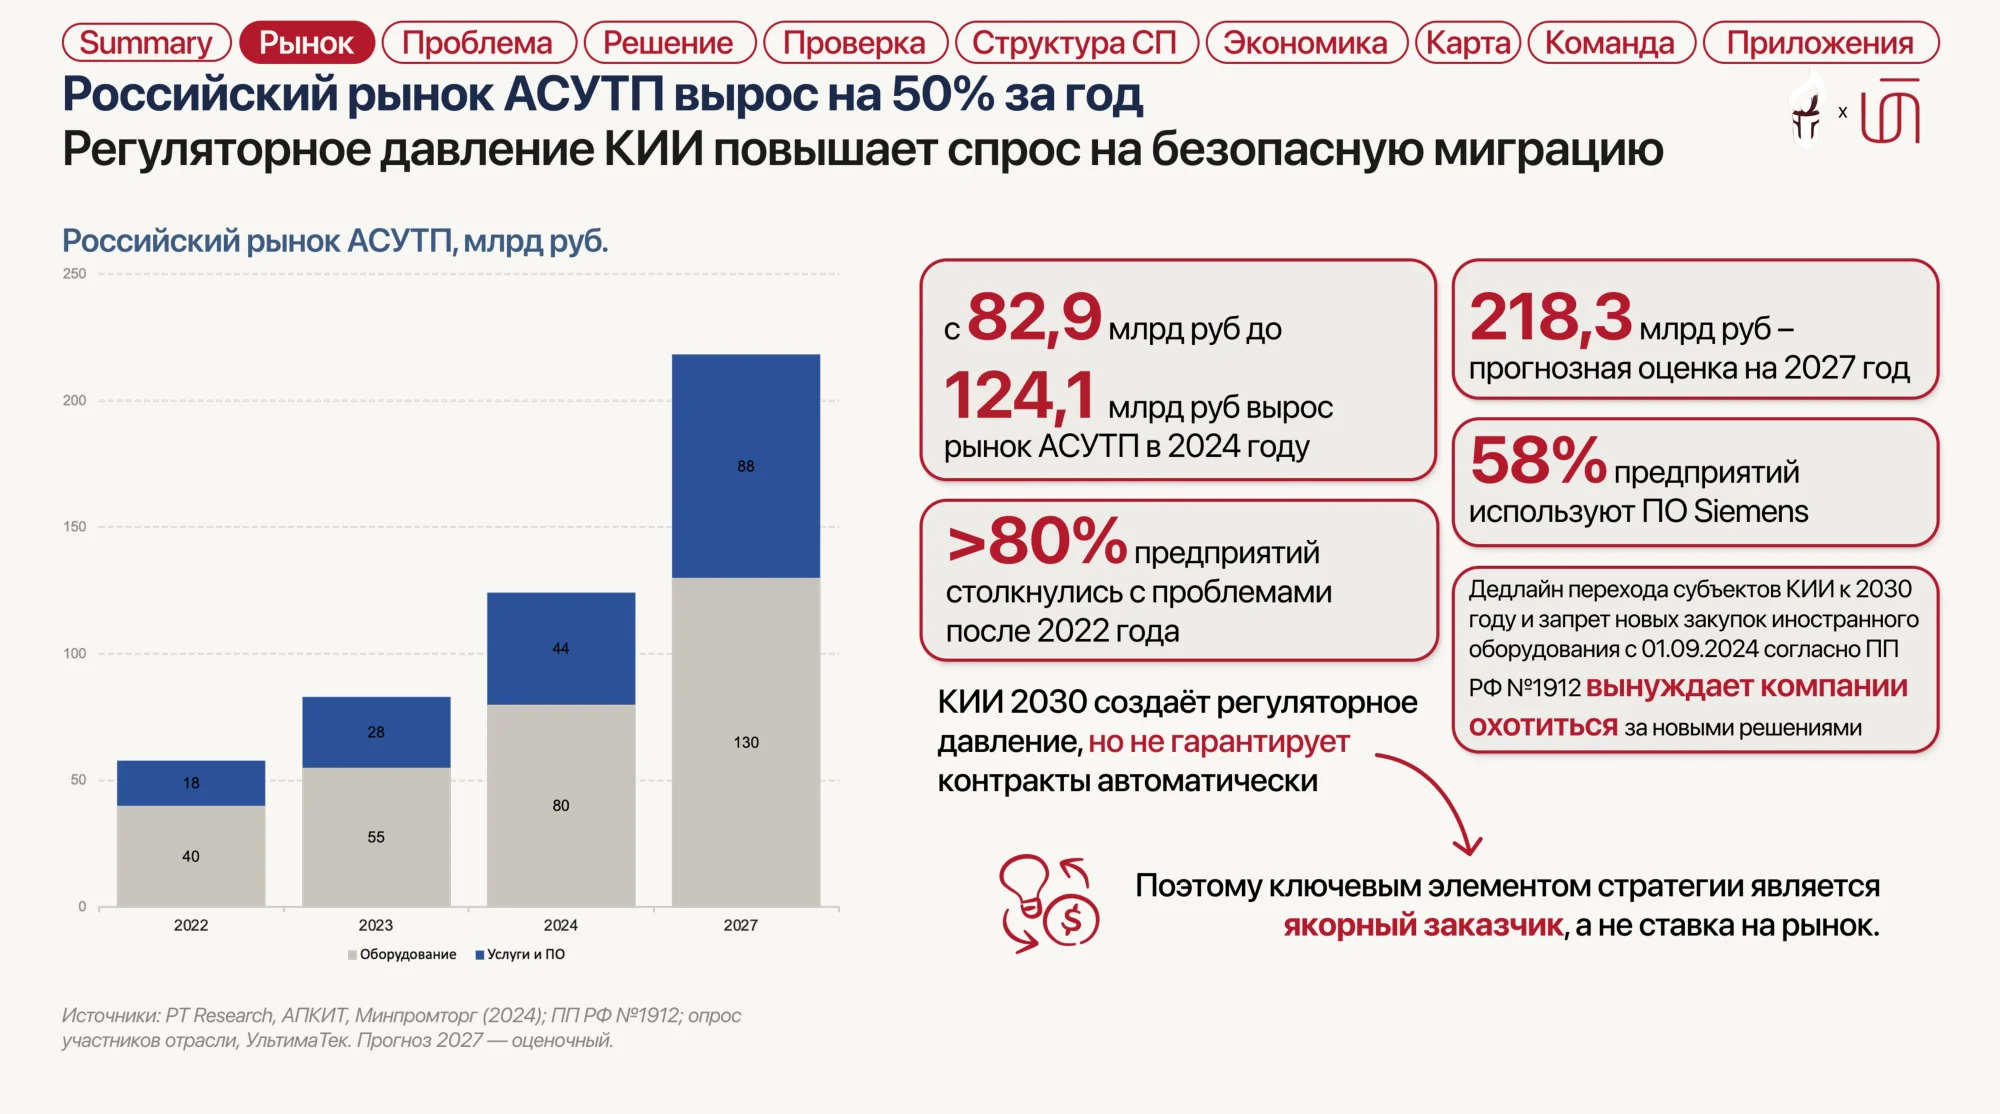
Summary Рынок Проблема Решение ) (Проверка) (Структура СП) (Экономика) (Карта) (Команда Российский рынок АСУТП вырос на 50% за год Регуляторное давление КИИ повышает спрос на безопасную миграцию Российский рынок АСУТП, млрд руб. 250 Приложения 200 88 150 100 44 28 с82,9 млрдрубдо 124,1 млрдруб вырос рынок АСУТП в 2024 году >80% предприятий столкнулись с проблемами после 2022 года КИИ 2030 создаёт регуляторное давление, но не гарантирует контракты автоматически 218,3 млрдруб- прогнозная оценка на 2027 год 58% предприятий используют ПО Siemens Дедлайн перехода субъектов КИИ к 2030 году и запрет новых закупок иностранного оборудования с 01.09.2024 согласно ПП РФ Nº1912 вынуждает компании ОХОТИТЬСЯ за новыми решениями 130 50 - 18 40 2022 80 55 Поэтому ключевым элементом стратегии является якорный заказчик, а не ставка на рынок. 2023 • Оборудование 2024 2027 • Услуги и ПО Источники: РT Research, АПКИТ, Минпромторг (2024); ПП РФ Nº1912; опрос участников отрасли, Ультима Тек. Прогноз 2027 — оценочный.
Page 4
Text recognized from an image may contain errors. Check it against the original.
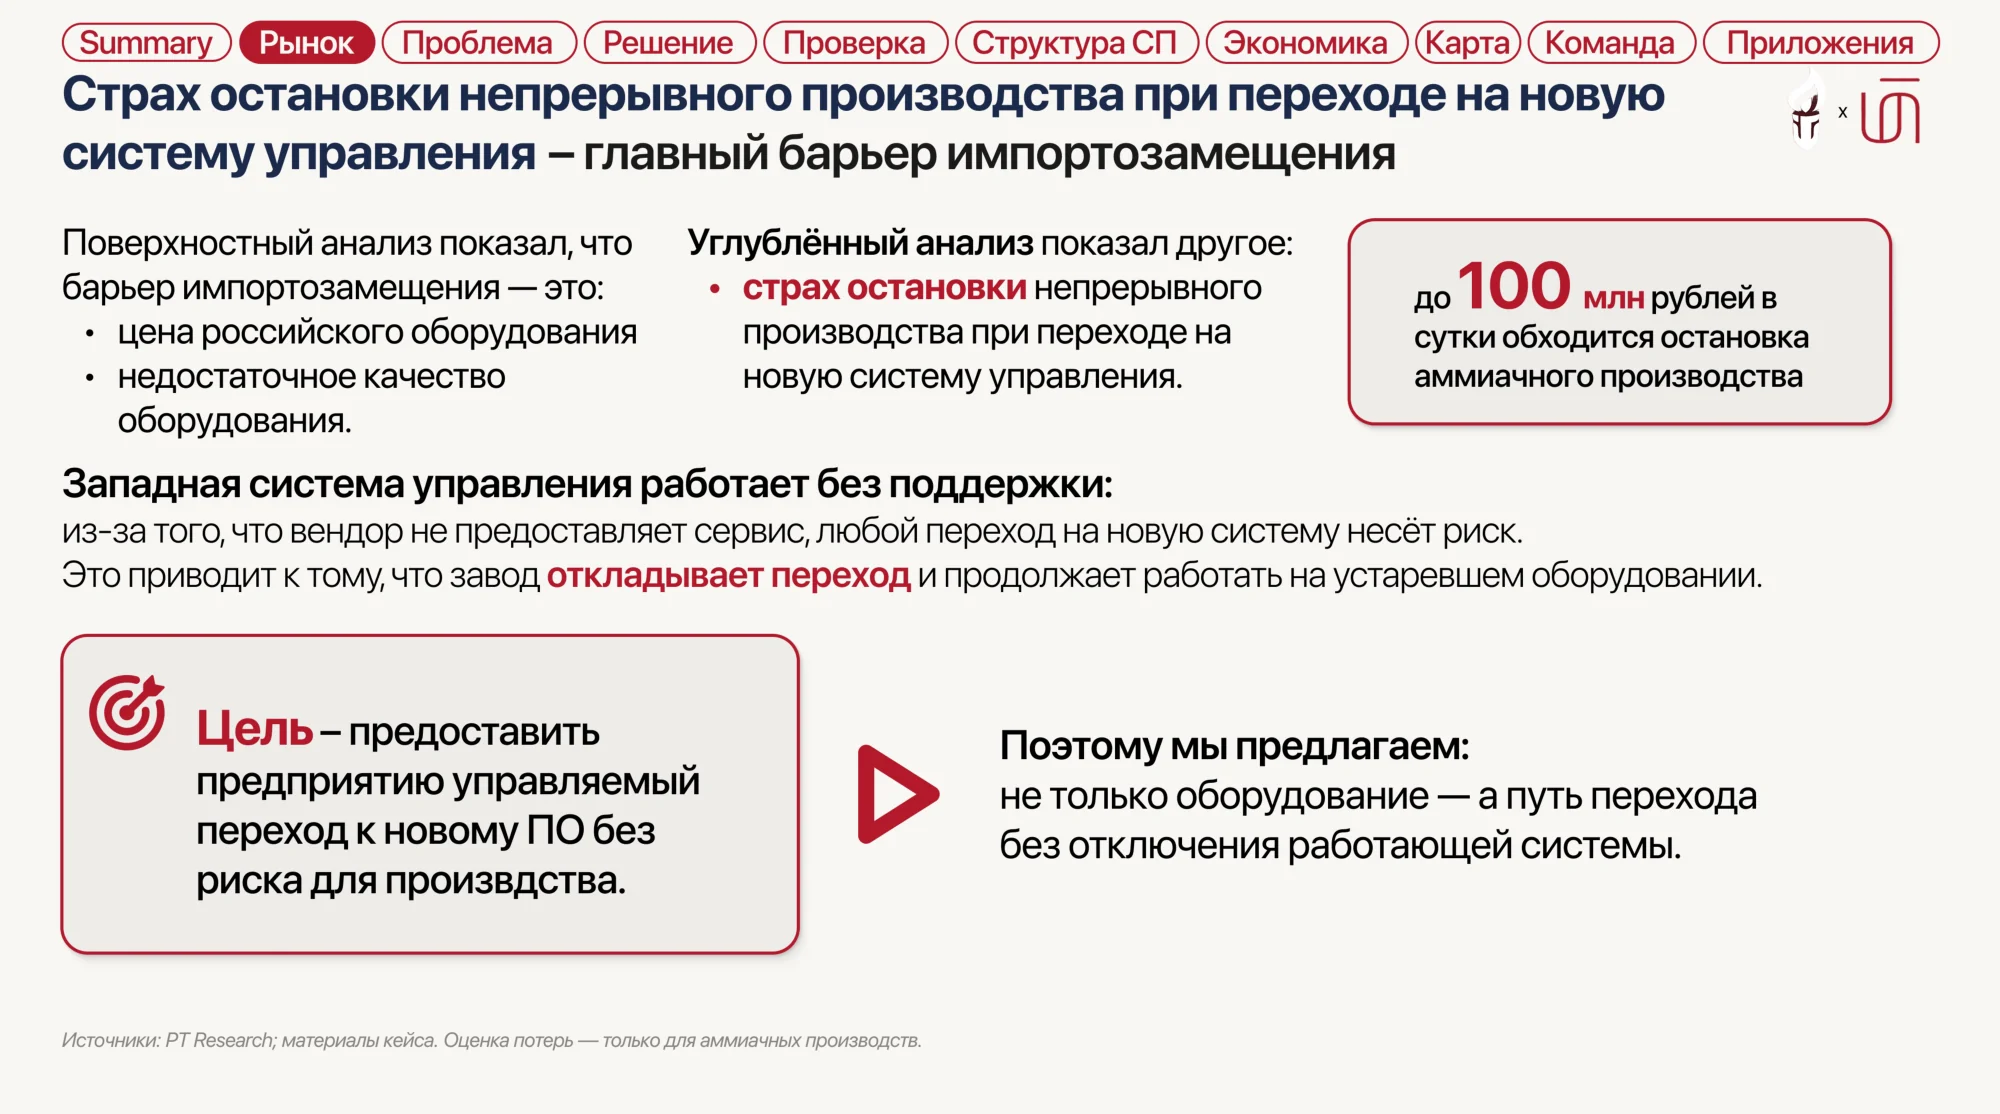
Summary Рынок (Проблема ) (Решение ) (Проверка ) ( Структура СП Структура СП ( Экономика) (Карта) Команда Страх остановки непрерывного производства при переходе на новую систему управления - главный барьер импортозамещения Приложения Поверхностный анализ показал, что Углублённый анализ показал другое: барьер импортозамещения — это: • страх остановки непрерывного • цена российского оборудования производства при переходе на • недостаточное качество новую систему управления. до 100 млнрублей в сутки обходится остановка аммиачного производства оборудования. Западная система управления работает без поддержки: из-за того, что вендор не предоставляет сервис, любой переход на новую систему несёт риск. Это приводит к тому, что завод откладывает переход и продолжает работать на устаревшем оборудовании. Цель - предоставить предприятию управляемый переход к новому ПО без риска для произвдства. Поэтому мы предлагаем: не только оборудование — а путь перехода без отключения работающей системы. Источники: РТ Research; материалы кейса. Оценка потерь — только для аммиачных производств.
Page 5
Text recognized from an image may contain errors. Check it against the original.
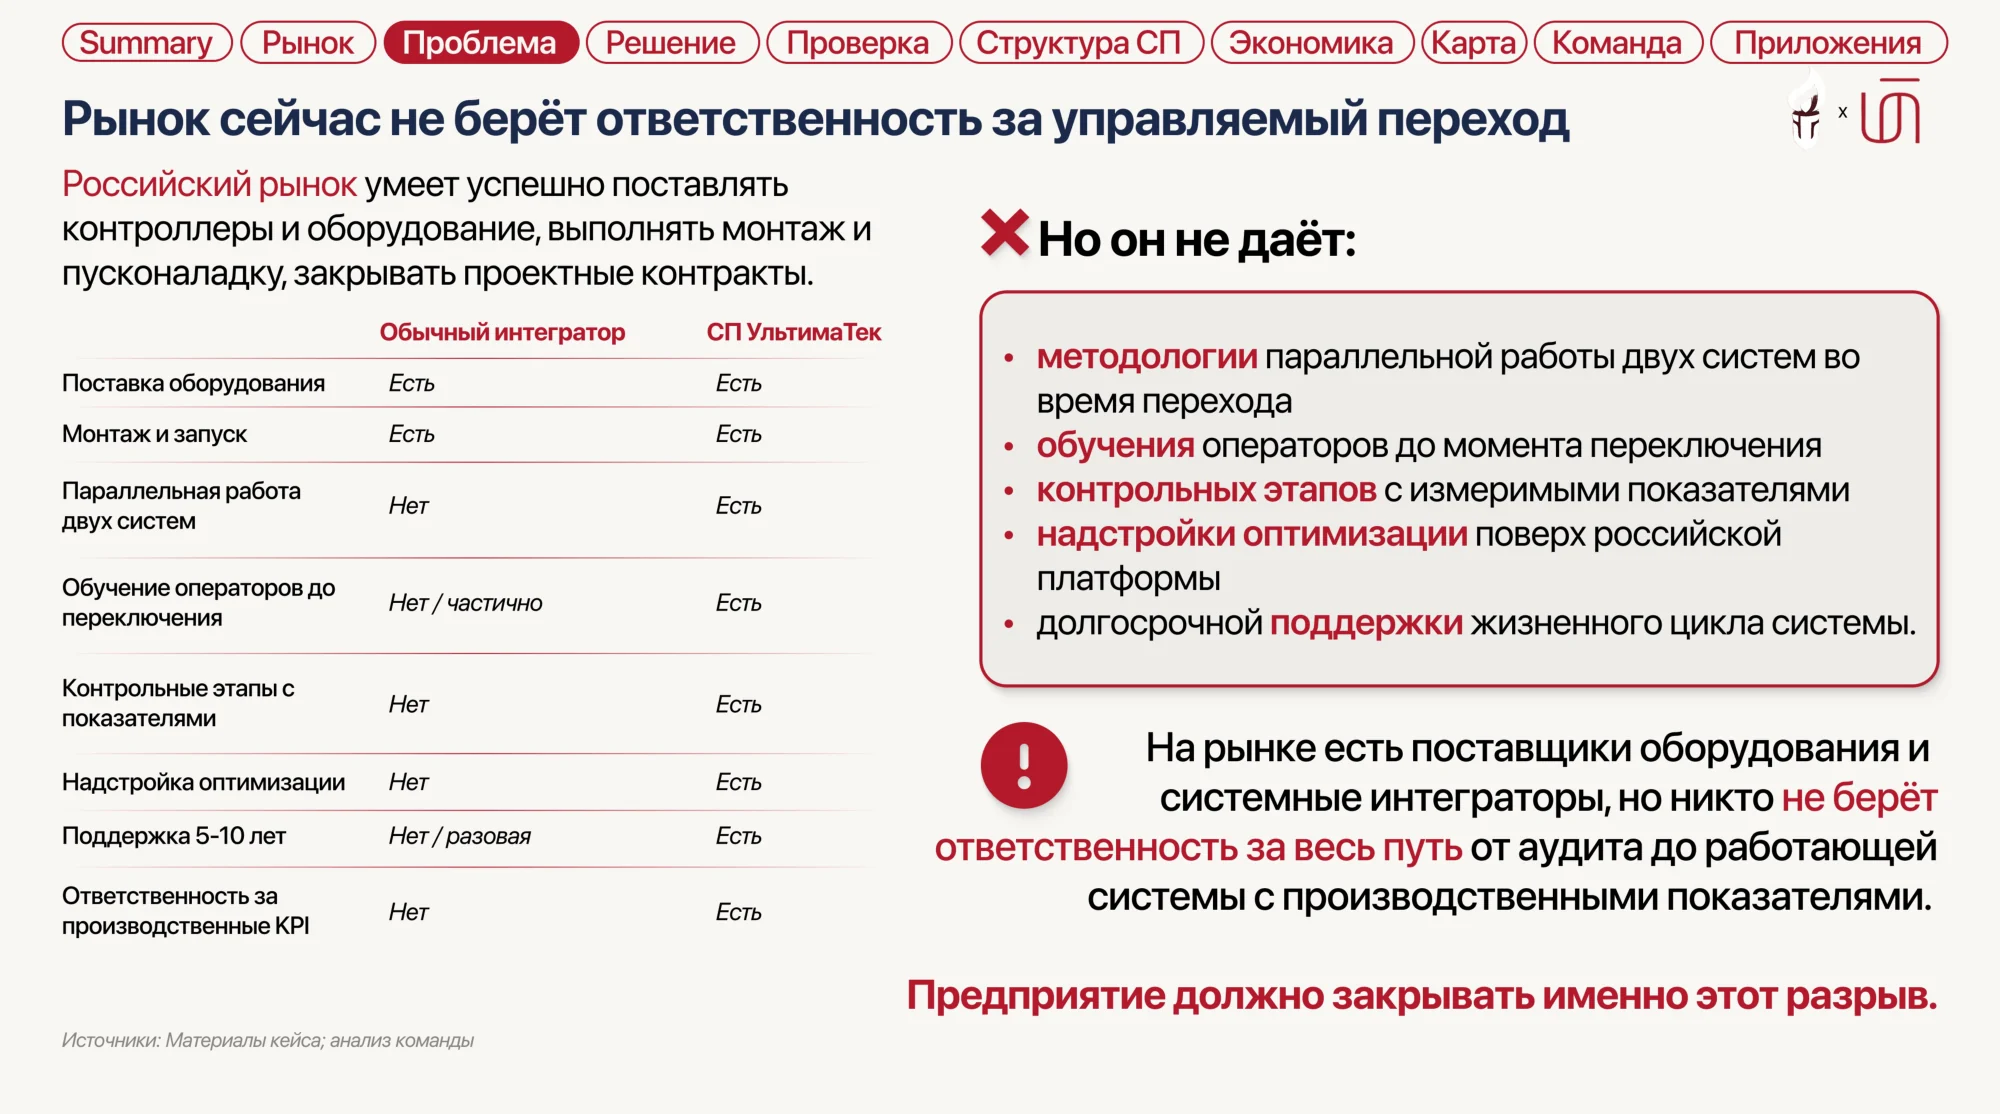
Summary Рынок Проблема Решение) (Проверка) (Структура СП) (Экономика) (Карта) Команда) Рынок сейчас не берёт ответственность за управляемый переход Российский рынок умеет успешно поставлять контроллеры и оборудование, выполнять монтаж и X Но он не даёт: пусконаладку, закрывать проектные контракты. Обычный интегратор СП УльтимаТек Есть Есть Есть Есть Heт Есть Приложения Поставка оборудования Монтаж и запуск Параллельная работа двух систем Обучение операторов до переключения Контрольные этапы с показателями Надстройка оптимизации Поддержка 5-10 лет Ответственность за производственные КPI Нет / частично Есть • методологии параллельной работы двух систем во время перехода • обучения операторов до момента переключения • контрольных этапов с измеримыми показателями • надстройки оптимизации поверх российской платформы • долгосрочной поддержки жизненного цикла системы. Нет Нет Нет / разовая Нет Есть Есть Есть Есть На рынке есть поставщики оборудования и системные интеграторы, но никто не берёт ответственность за весь путь от аудита до работающей системы с производственными показателями. Предприятие должно закрывать именно этот разрыв. Источники: Материалы кейса; анализ команды
Page 6
Text recognized from an image may contain errors. Check it against the original.
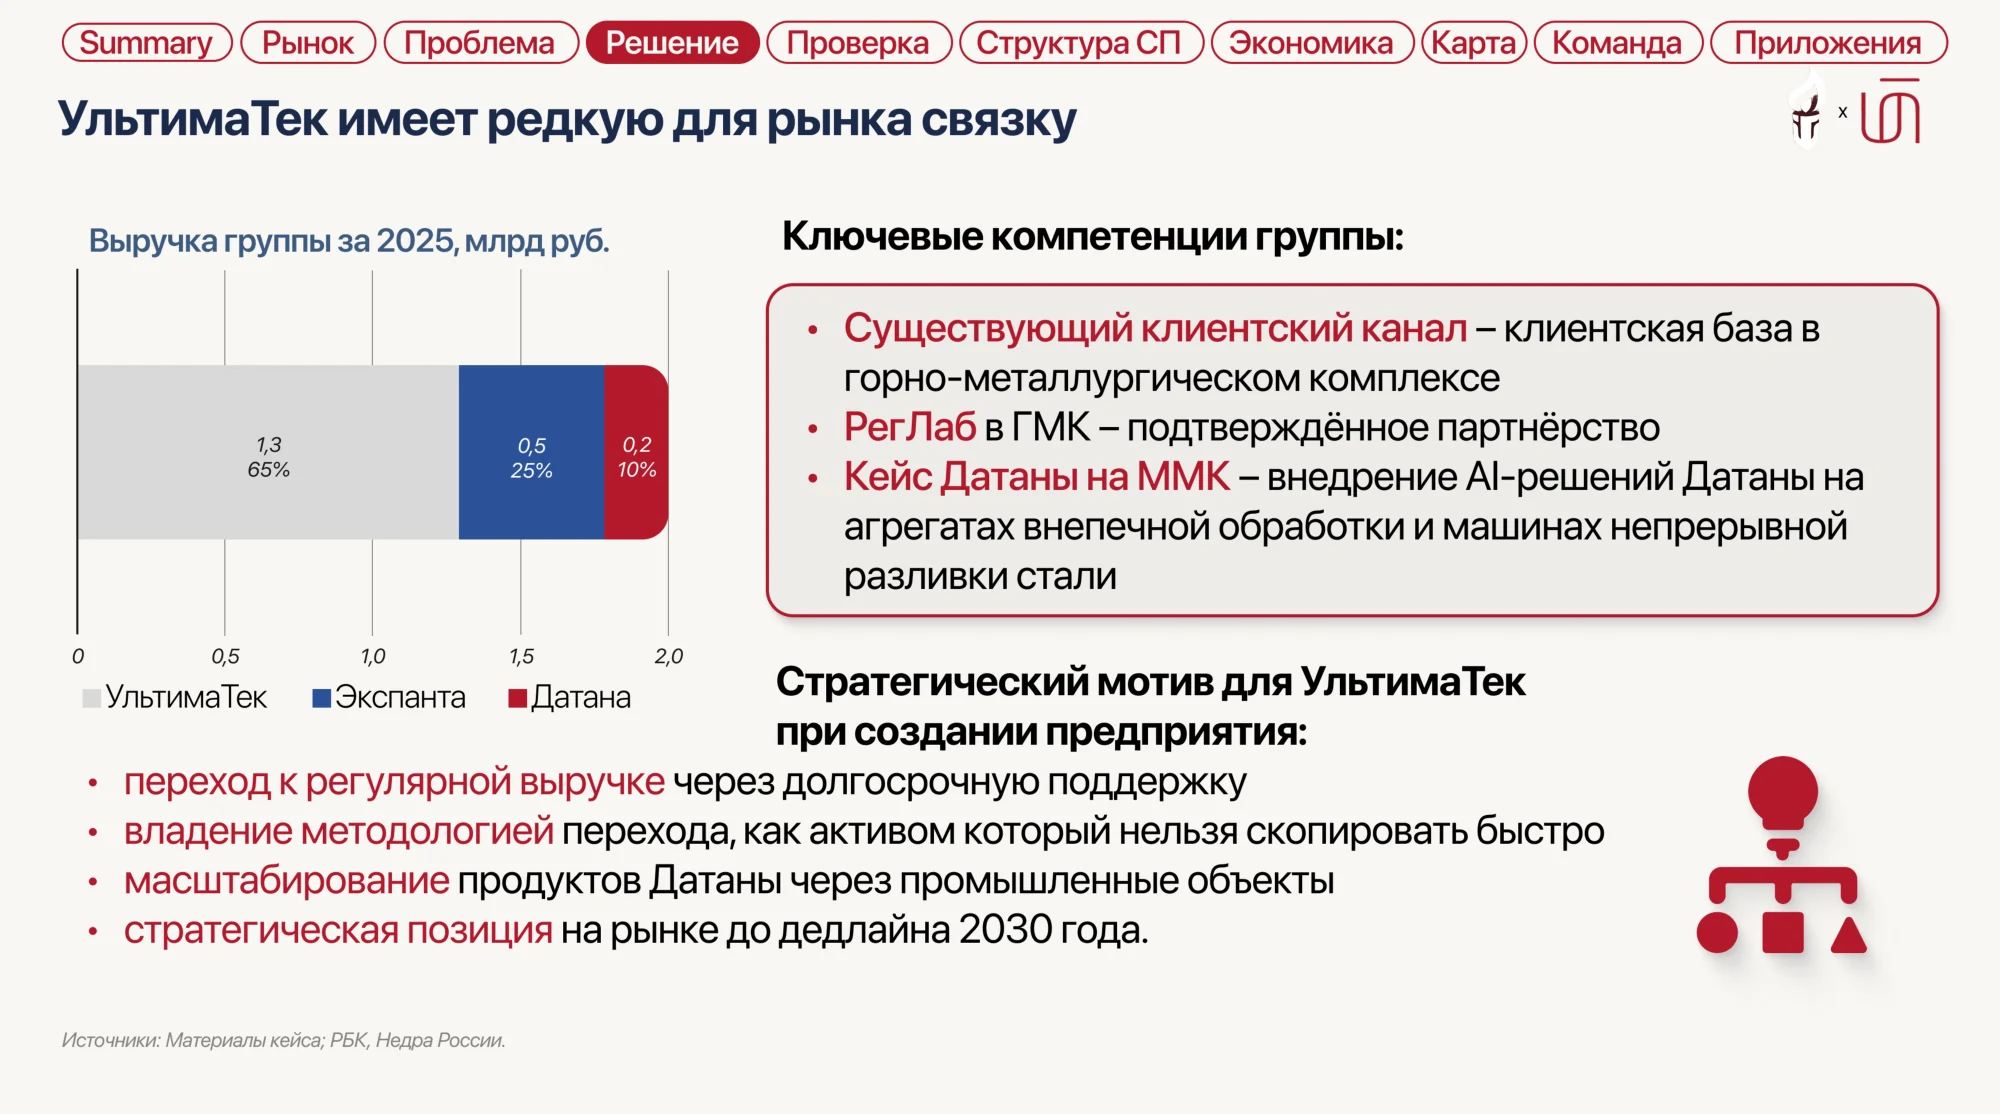
Summary Рынок Проблема Решение Проверка УльтимаТек имеет редкую для рынка связку (Структура СП (Экономика) (Карта) Команда) (Приложения Выручка группы за 2025, млрд руб. 1,3 65% 0,5 25% 0,2 10% Ключевые компетенции группы: • Существующий клиентский канал - клиентская база в горно-металлургическом комплексе • РегЛаб в ГМК - подтверждённое партнёрство • Кейс Датаны на ММК - внедрение Al-решений Датаны на агрегатах внепечной обработки и машинах непрерывной разливки стали 0,5 Ультима Тек 1,0 •Экспанта 1,5 •Датана 2,0 Стратегический мотив для УльтимаТек при создании предприятия: • переход к регулярной выручке через долгосрочную поддержку • владение методологией перехода, как активом который нельзя скопировать быстро • масштабирование продуктов Датаны через промышленные объекты • стратегическая позиция на рынке до дедлайна 2030 года. Источники: Материалы кейса; РБК, Недра России.
Page 7
Text recognized from an image may contain errors. Check it against the original.
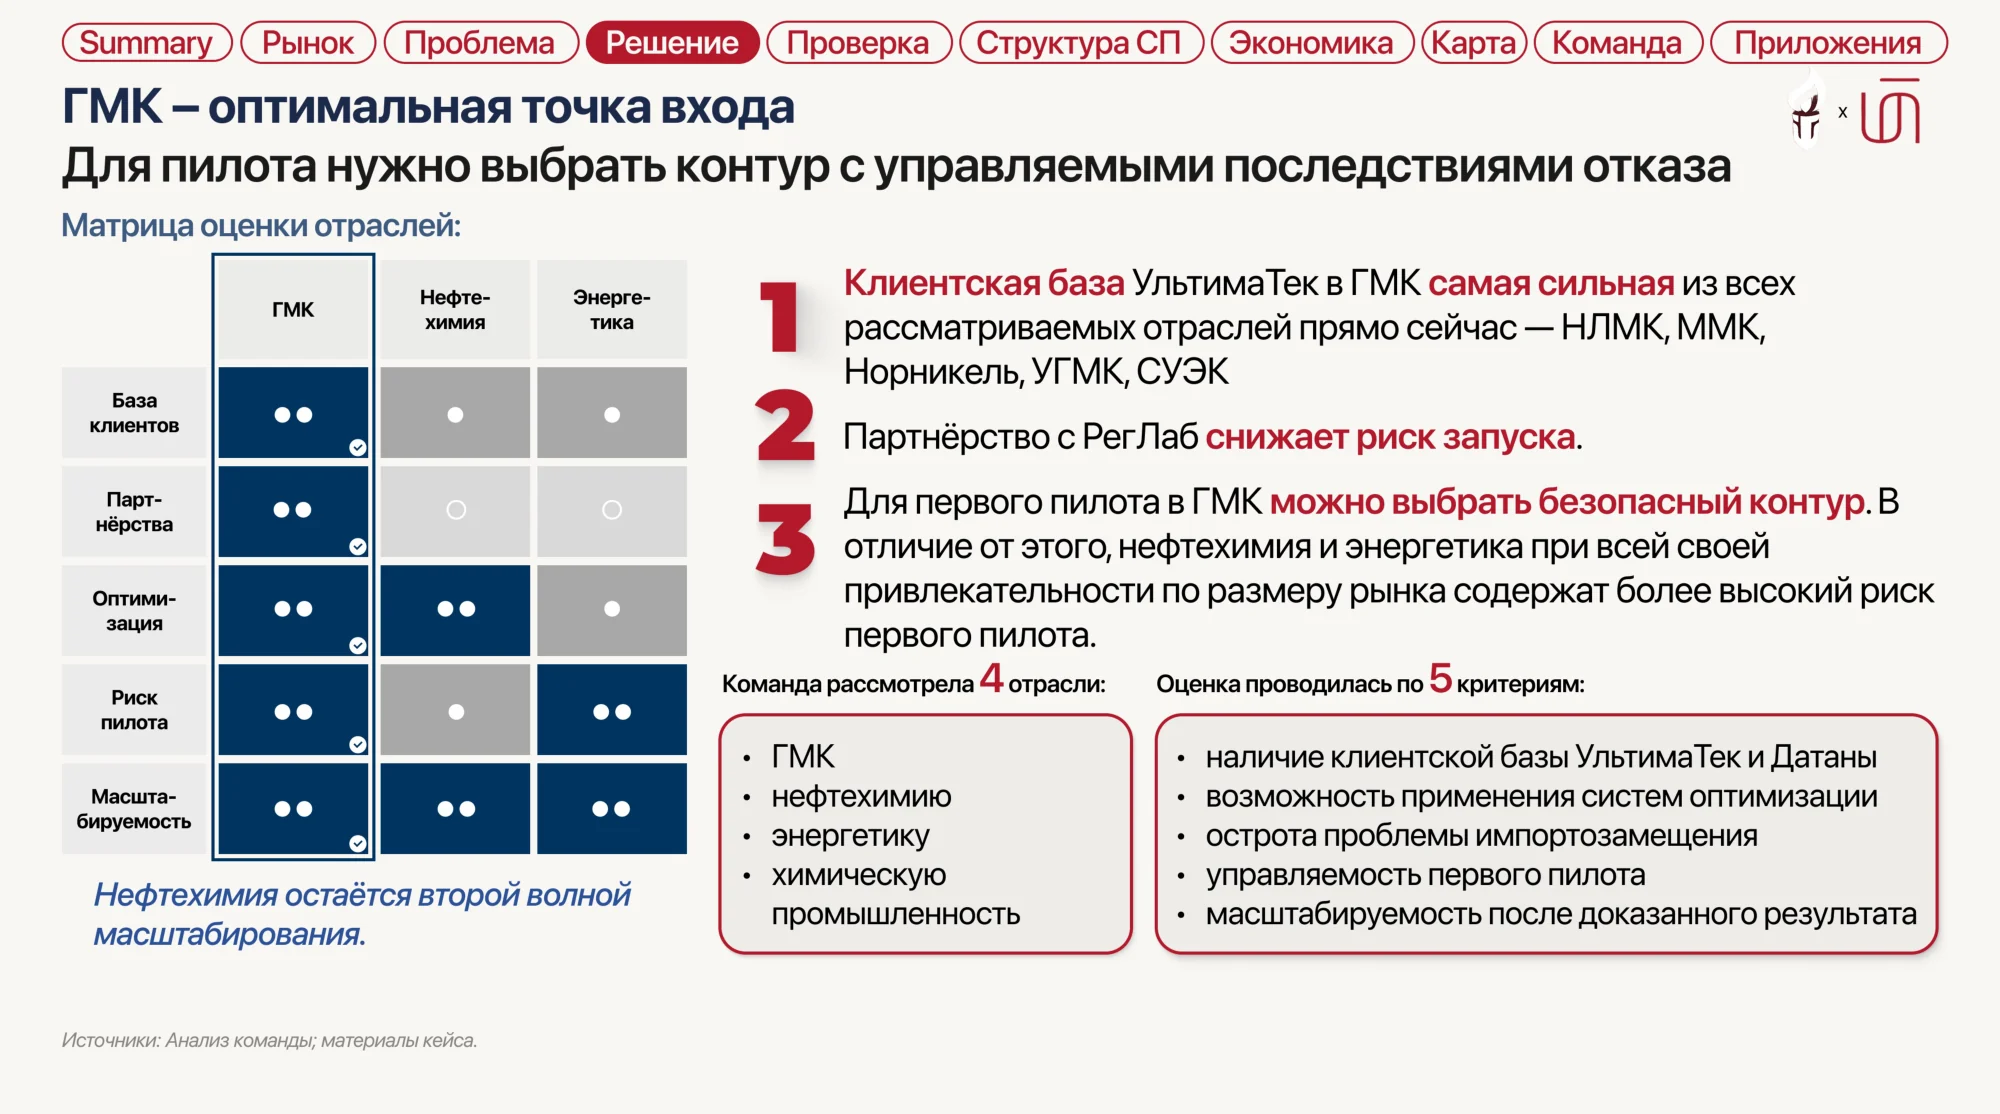
Summary Рынок Проблема Решение (Проверка) (Структура СП (Экономика) (Карта) (Команда) (Приложения) ГМК - оптимальная точка входа Для пилота нужно выбрать контур с управляемыми последствиями отказа Матрица оценки отраслей: ГМК Нефте- ХИМИЯ Энерге- тика База клиентов Парт- нёрства Оптими- зация Риск пилота Масшта- бируемость Нефтехимия остаётся второй волной масштабирования. Клиентская база УльтимаТек в ГМК самая сильная из всех 1 рассматриваемых отраслей прямо сейчас ЛМК, ММК, Норникель, УГМК, СУЭК 2 Партнёрство с РегЛаб снижает риск запуска. 3 Для первого пилота в ГМК можно выбрать безопасный контур. В отличие от этого, нефтехимия и энергетика при всей своей привлекательности по размеру рынка содержат более высокий риск первого пилота. Команда рассмотрела 4 отрасли: Оценка проводилась по 5 критериям: • ГМК • нефтехимию • энергетику • химическую промышленность • наличие клиентской базы Ультима Тек и Датаны • возможность применения систем оптимизации • острота проблемы импортозамещения • управляемость первого пилота • масштабируемость после доказанного результата Источники: Анализ команды; материалы кейса.
Page 8
Text recognized from an image may contain errors. Check it against the original.
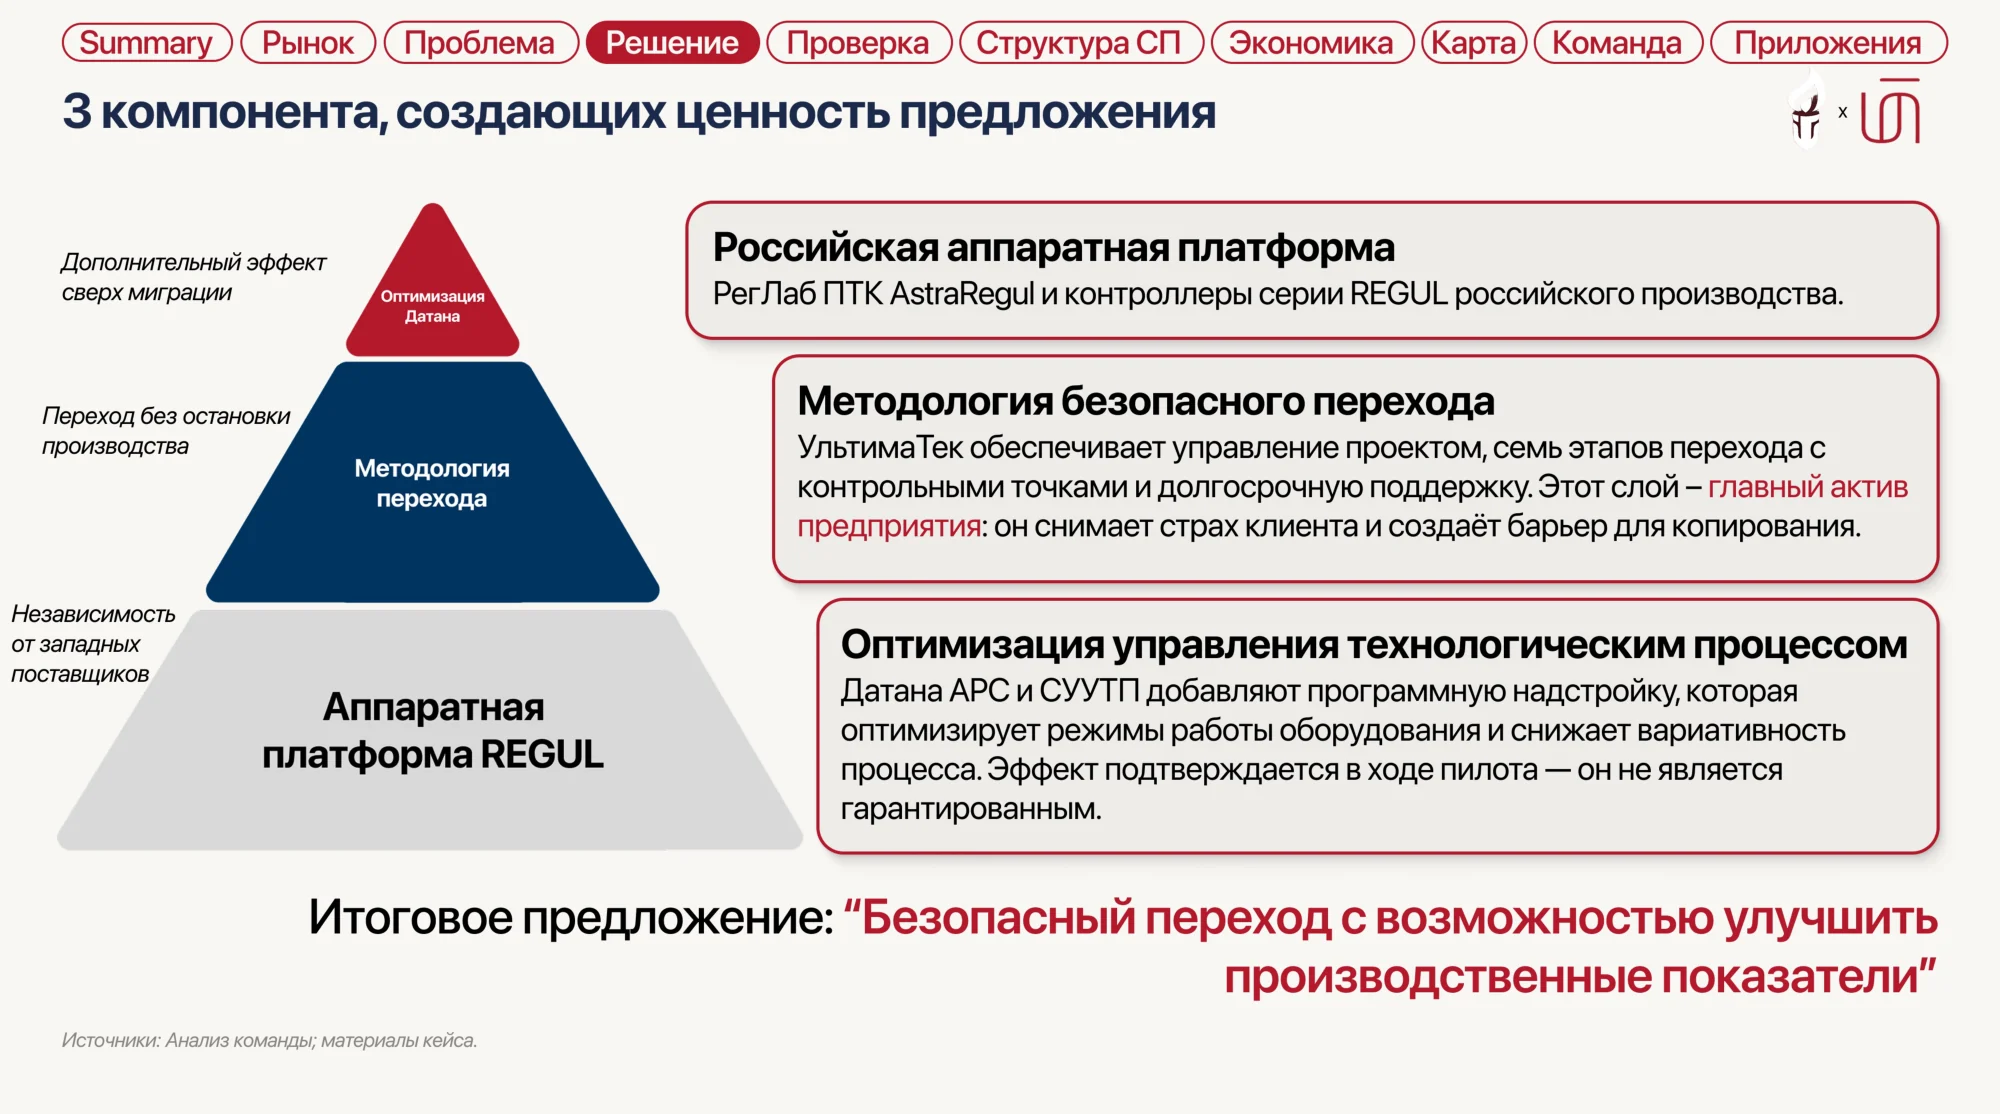
Summary Рынок Проблема Решение (Проверка) (Структура СП (Экономика) (Карта) (Команда) (Приложения З компонента, создающих ценность предложения Дополнительный эффект сверх миграции Оптимизация Датана Переход без остановки производства Методология перехода Российская аппаратная платформа РегЛаб ПТК AstraRegul и контроллеры серии REGUL российского производства. Методология безопасного перехода УльтимаТек обеспечивает управление проектом, семь этапов перехода с контрольными точками и долгосрочную поддержку. Этот слой - главный актив предприятия: он снимает страх клиента и создаёт барьер для копирования. Независимость от западных поставщиков Аппаратная платформа REGUL Оптимизация управления технологическим процессом Датана АРС и СУУТП добавляют программную надстройку, которая оптимизирует режимы работы оборудования и снижает вариативность процесса. Эффект подтверждается в ходе пилота - он не является гарантированным. Итоговое предложение: "Безопасный переход с возможностью улучшить производственные показатели" Источники: Анализ команды; материалы кейса.
Page 9
Text recognized from an image may contain errors. Check it against the original.
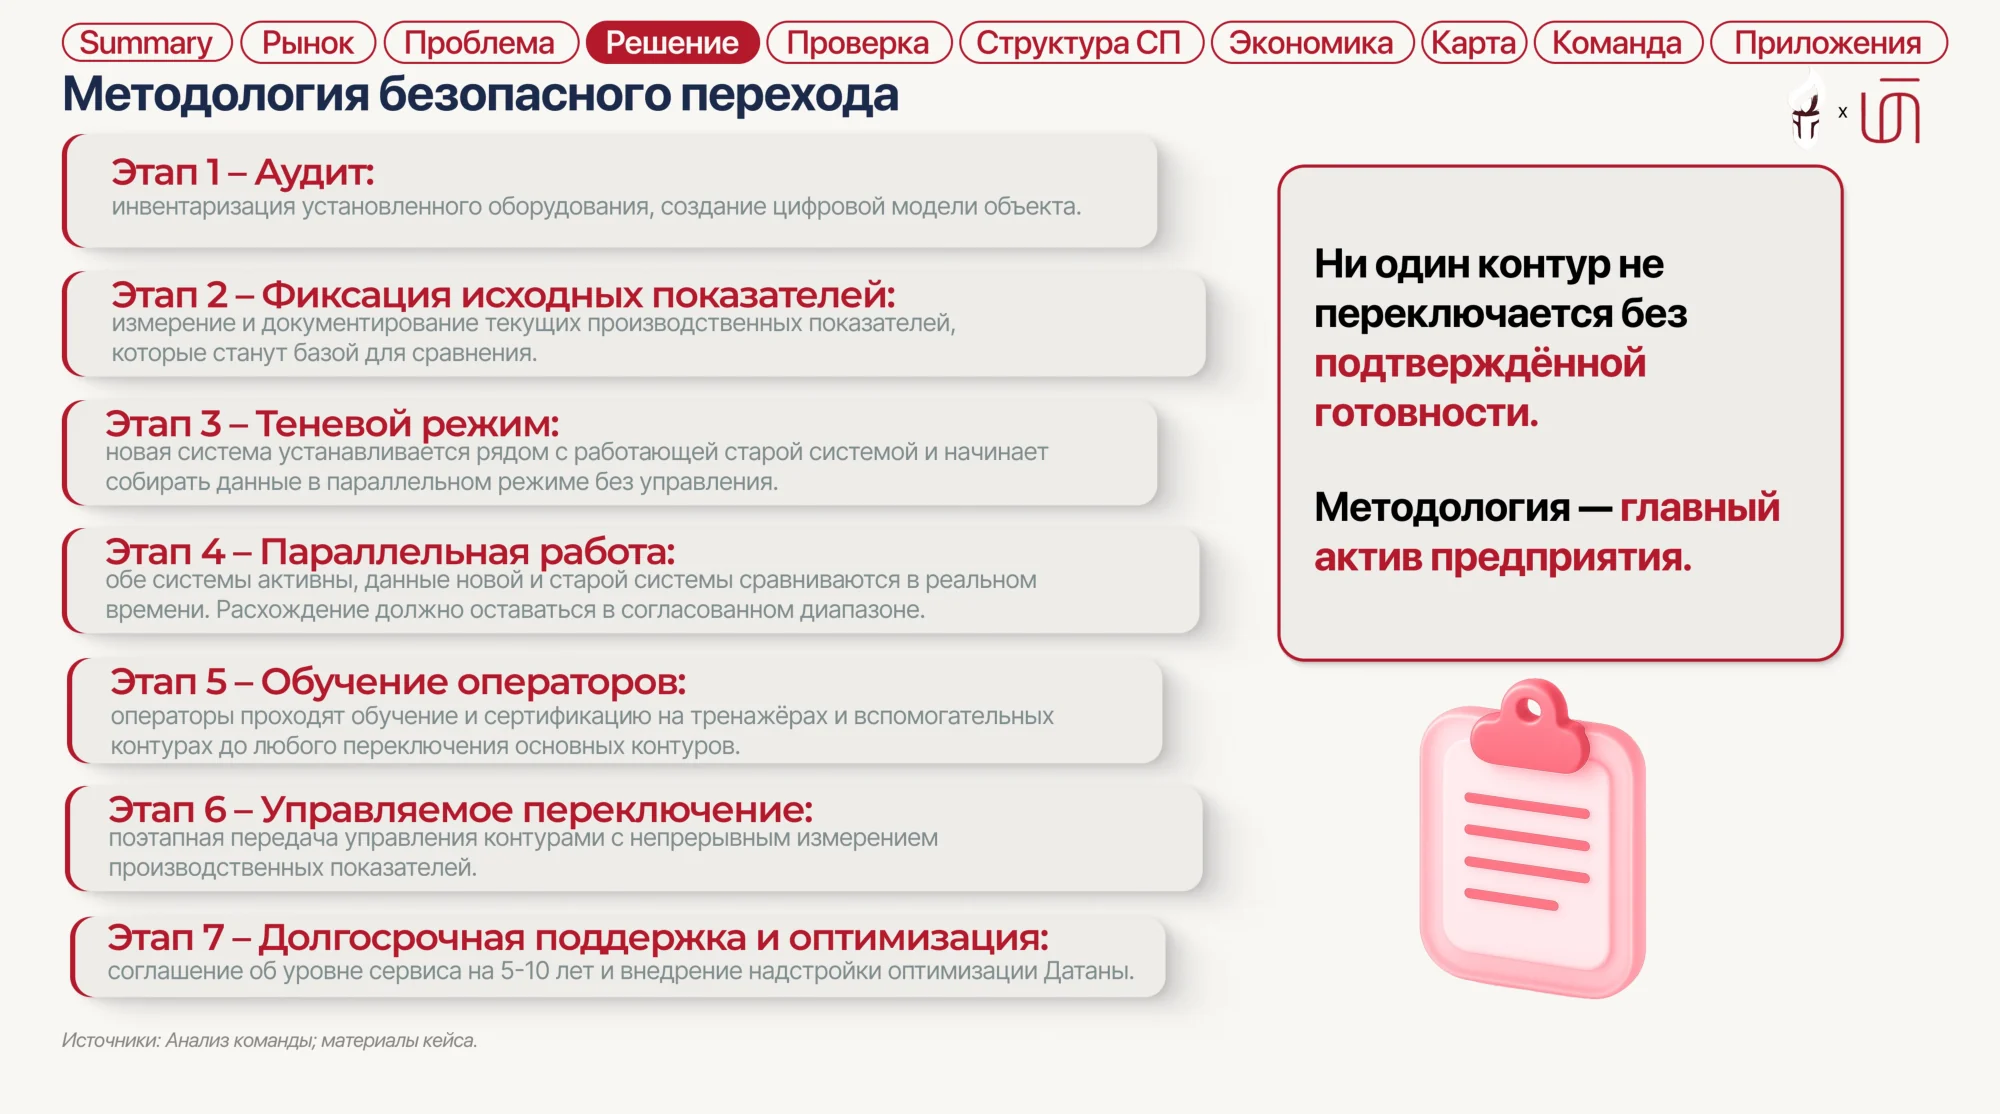
Summary (Рынок) (Проблема) Решение (Проверка) (Структура СП (Экономика) (Карта (Команда) (Приложения) Методология безопасного перехода Этап 1 - Аудит: инвентаризация установленного оборудования, создание цифровой модели объекта. Этап 2- Фиксация исходных показателей: измерение и документирование текущих производственных показателей, которые станут базой для сравнения. Этап 3 - Теневой режим: новая система устанавливается рядом с работающей старой системой и начинает собирать данные в параллельном режиме без управления. Этап 4 - Параллельная работа: обе системы активны, данные новой и старой системы сравниваются в реальном времени. Расхождение должно оставаться в согласованном диапазоне. (Этап 5 - Обучение операторов: операторы проходят обучение и сертификацию на тренажёрах и вспомогательных контурах до любого переключения основных контуров. Этап 6 - Управляемое переключение: поэтапная передача управления контурами с непрерывным измерением производственных показателей. Этап 7 - Долгосрочная поддержка и оптимизация: соглашение об уровне сервиса на 5-10 лет и внедрение надстройки оптимизации Датаны. Ни один контур не переключается без подтверждённой готовности. Методология - главный актив предприятия. Источники: Анализ команды; материалы кейса.
Page 10
Text recognized from an image may contain errors. Check it against the original.
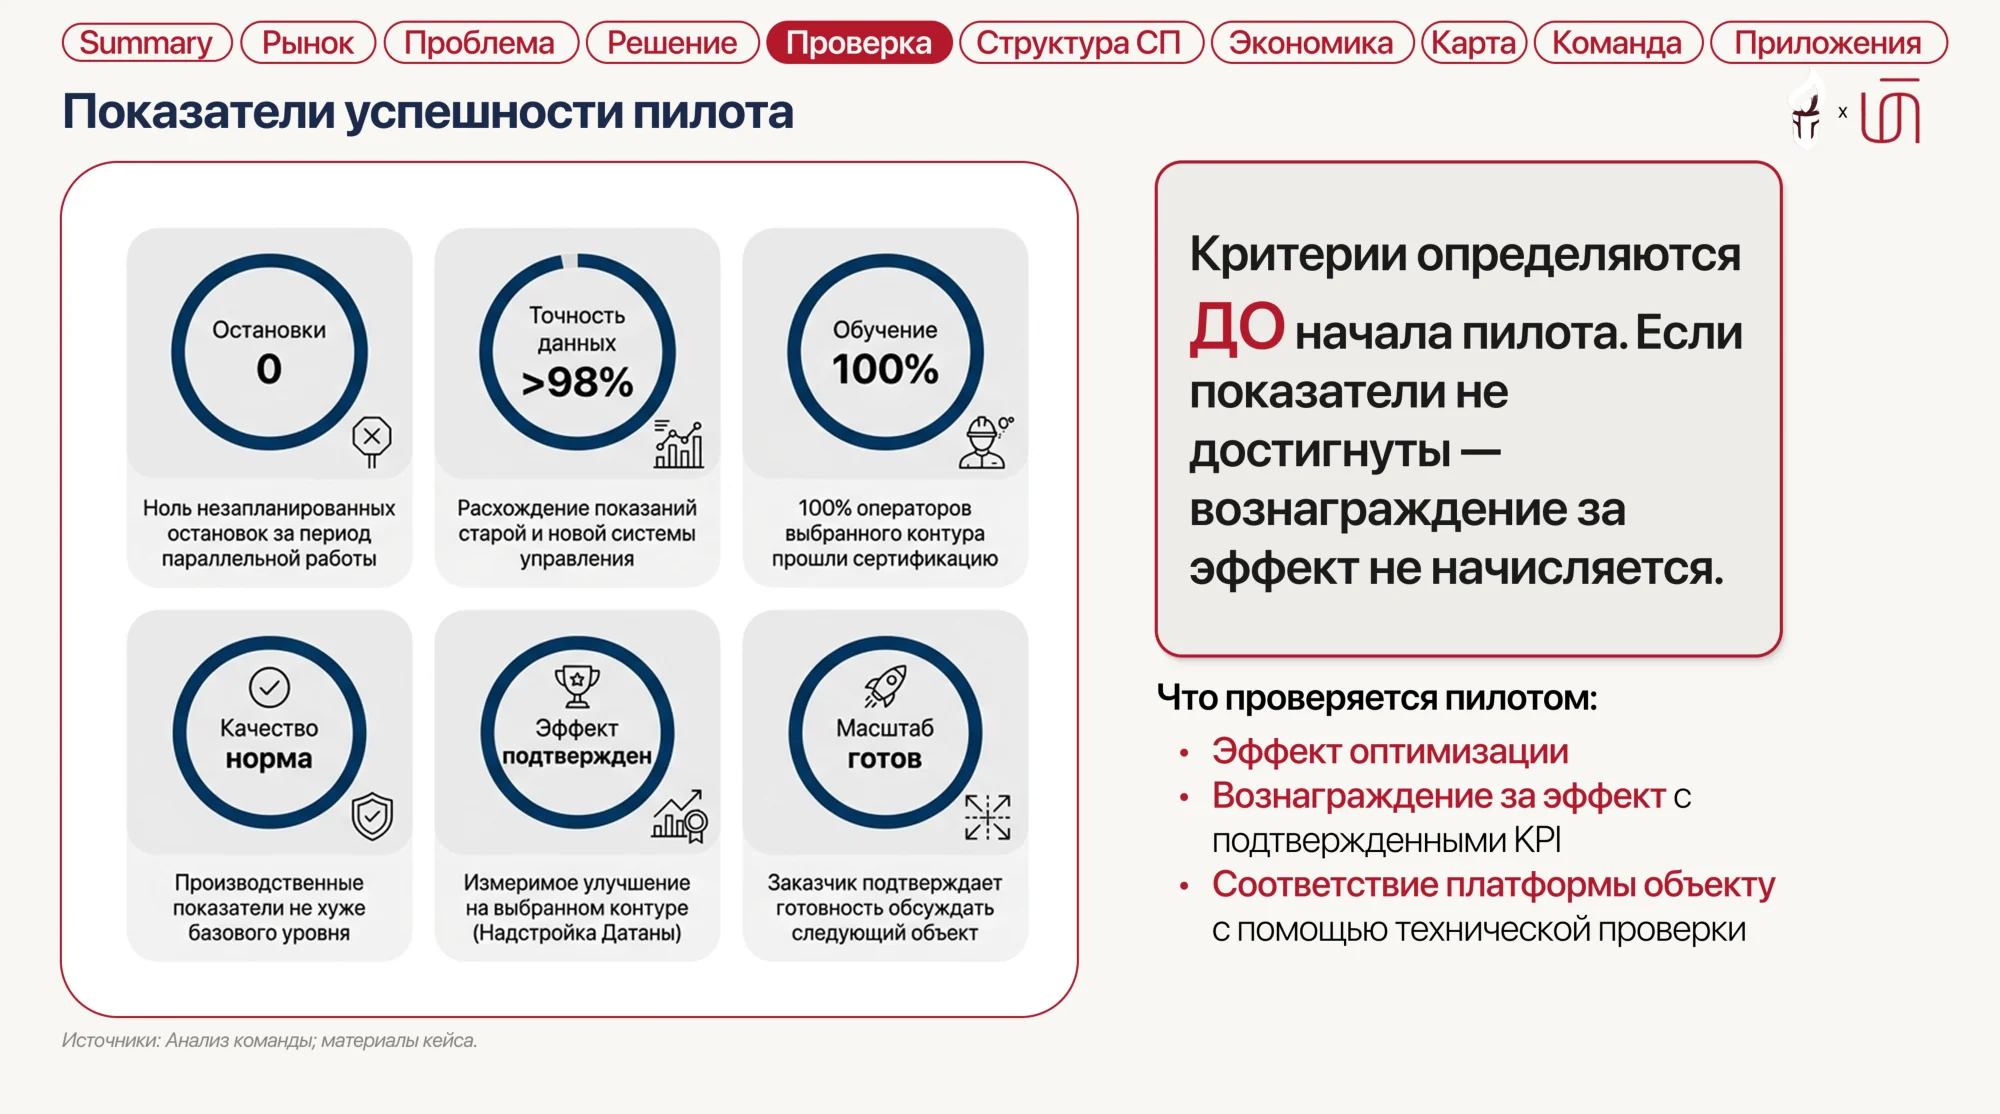
Summary Рынок Проблема Решение Проверка (Структура СП (Экономика) (Карта) (Команда) (Приложения Показатели успешности пилота Остановки Точность данных >98% Обучение 100% Ноль незапланированных остановок за период параллельной работы 40nll Расхождение показаний старой и новой системы управления 100% операторов выбранного контура прошли сертификацию Критерии определяются ДО начала пилота. Если показатели не достигнуты - вознаграждение за эффект не начисляется. Качество норма Эффект подтвержден Масштаб готов Производственные показатели не хуже базового уровня Измеримое улучшение на выбранном контуре (Надстройка Датаны) Заказчик подтверждает готовность обсуждать следующий объект Что проверяется пилотом: • Эффект оптимизации • Вознаграждение за эффект с подтвержденными КРI • Соответствие платформы объекту с помощью технической проверки Источники: Анализ команды; материалы кейса.
Page 11
Text recognized from an image may contain errors. Check it against the original.
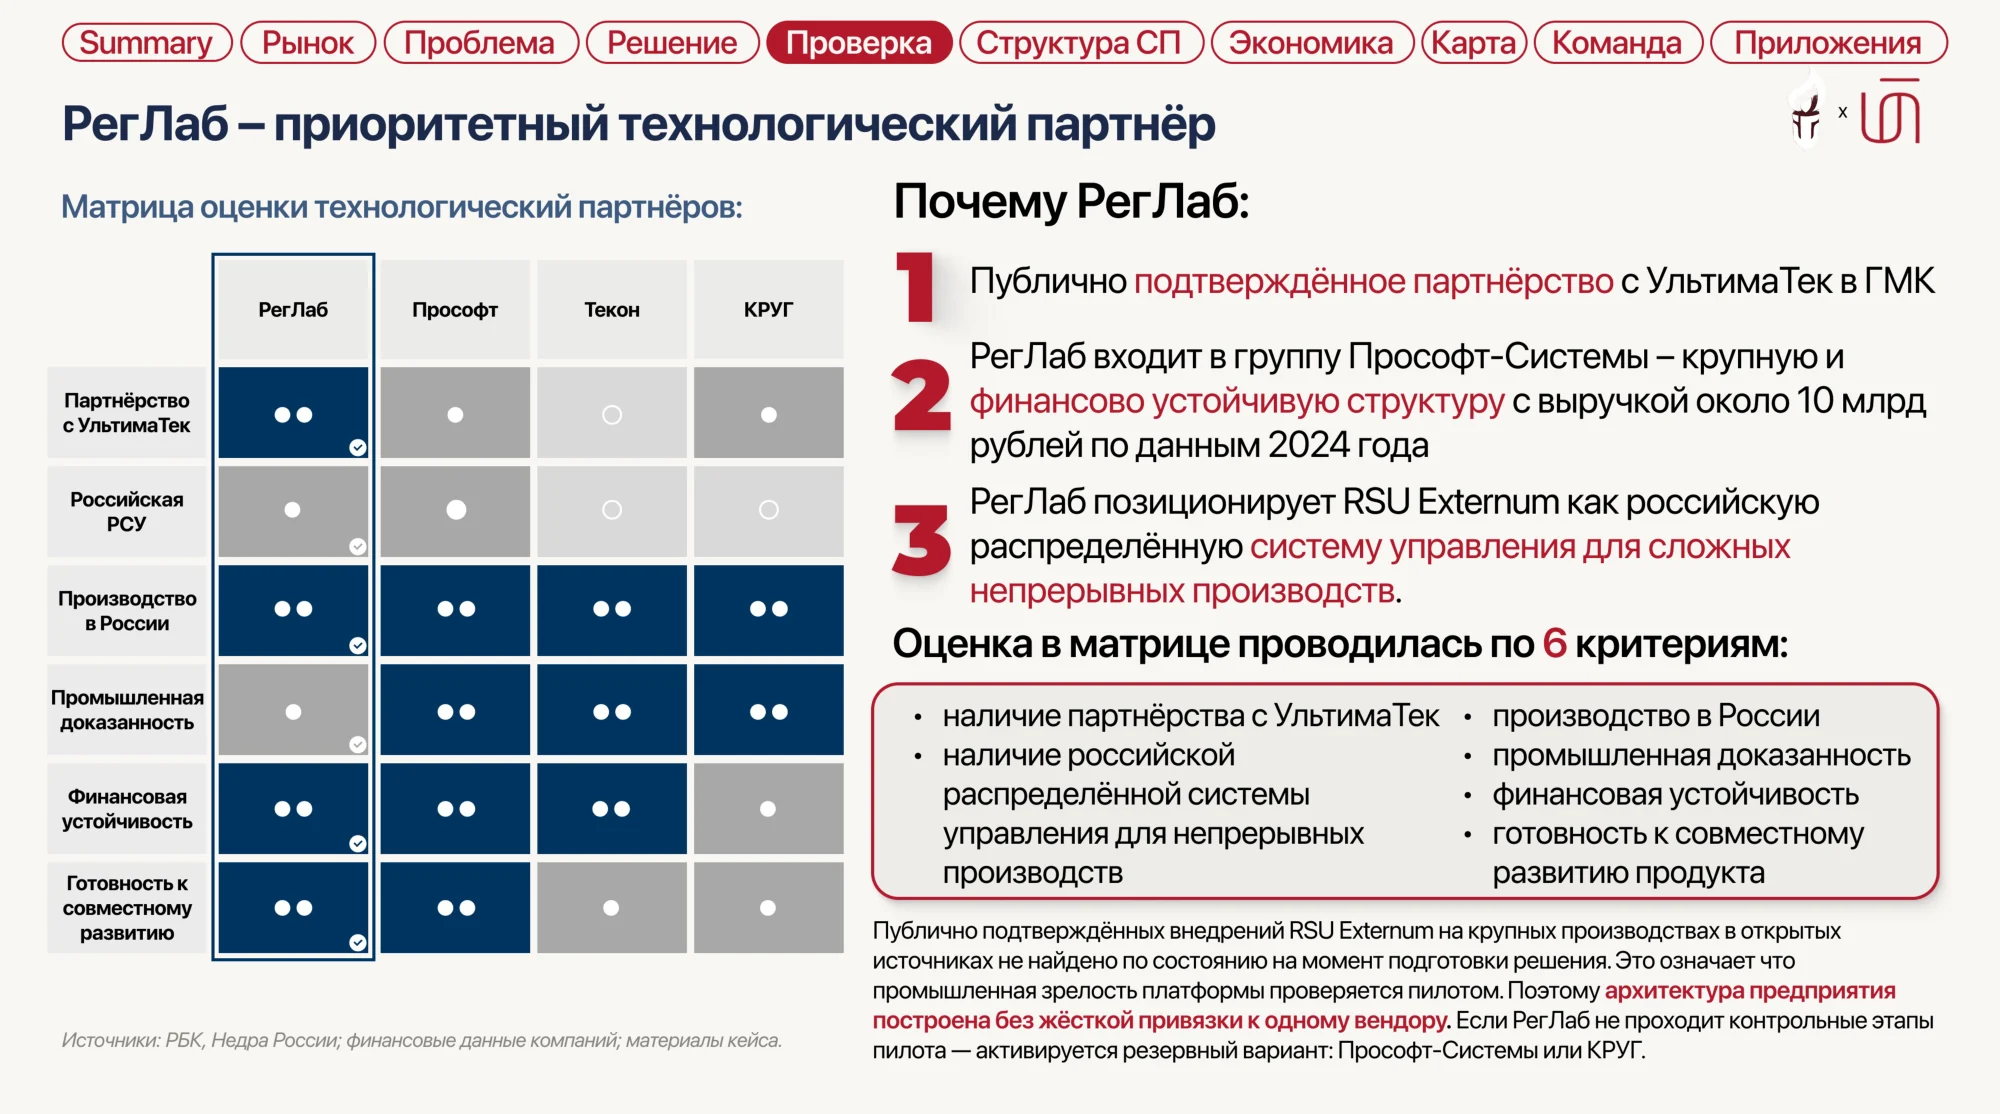
Summary) Рынок (Проблема) (Решение) Проверка Структура СП (Экономика) (Карта (Команда) Приложения РегЛаб - приоритетный технологический партнёр Матрица оценки технологический партнёров: РегЛаб Прософт Текон КРУГ Партнерство с УльтимаТек Российская РСУ Производство в России Промышленная доказанность Финансовая устойчивость Готовность к совместному развитию Почему РегЛаб: 1 Публично подтверждённое партнёрство с Ультима Тек в ГМК 2 РегЛаб входит в группу Прософт-Системы - крупную и финансово устойчивую структуру с выручкой около 10 млрд рублей по данным 2024 года РегЛаб позиционирует RSU Externum как российскую 3 распределённую систему управления для сложных непрерывных производств. Оценка в матрице проводилась по 6 критериям: Источники: РБК, Недра России; финансовые данные компаний; материалы кейса. • наличие партнёрства с УльтимаТек • производство в России • наличие российской • промышленная доказанность распределённой системы • финансовая устойчивость управления для непрерывных • готовность к совместному производств развитию продукта Публично подтверждённых внедрений RSU Externum на крупных производствах в открытых источниках не найдено по состоянию на момент подготовки решения. Это означает что промышленная зрелость платформы проверяется пилотом. Поэтому архитектура предприятия построена без жёсткой привязки к одному вендору. Если РегЛаб не проходит контрольные этапы пилота — активируется резервный вариант: Прософт-Системы или КРУГ.
Page 12
Text recognized from an image may contain errors. Check it against the original.
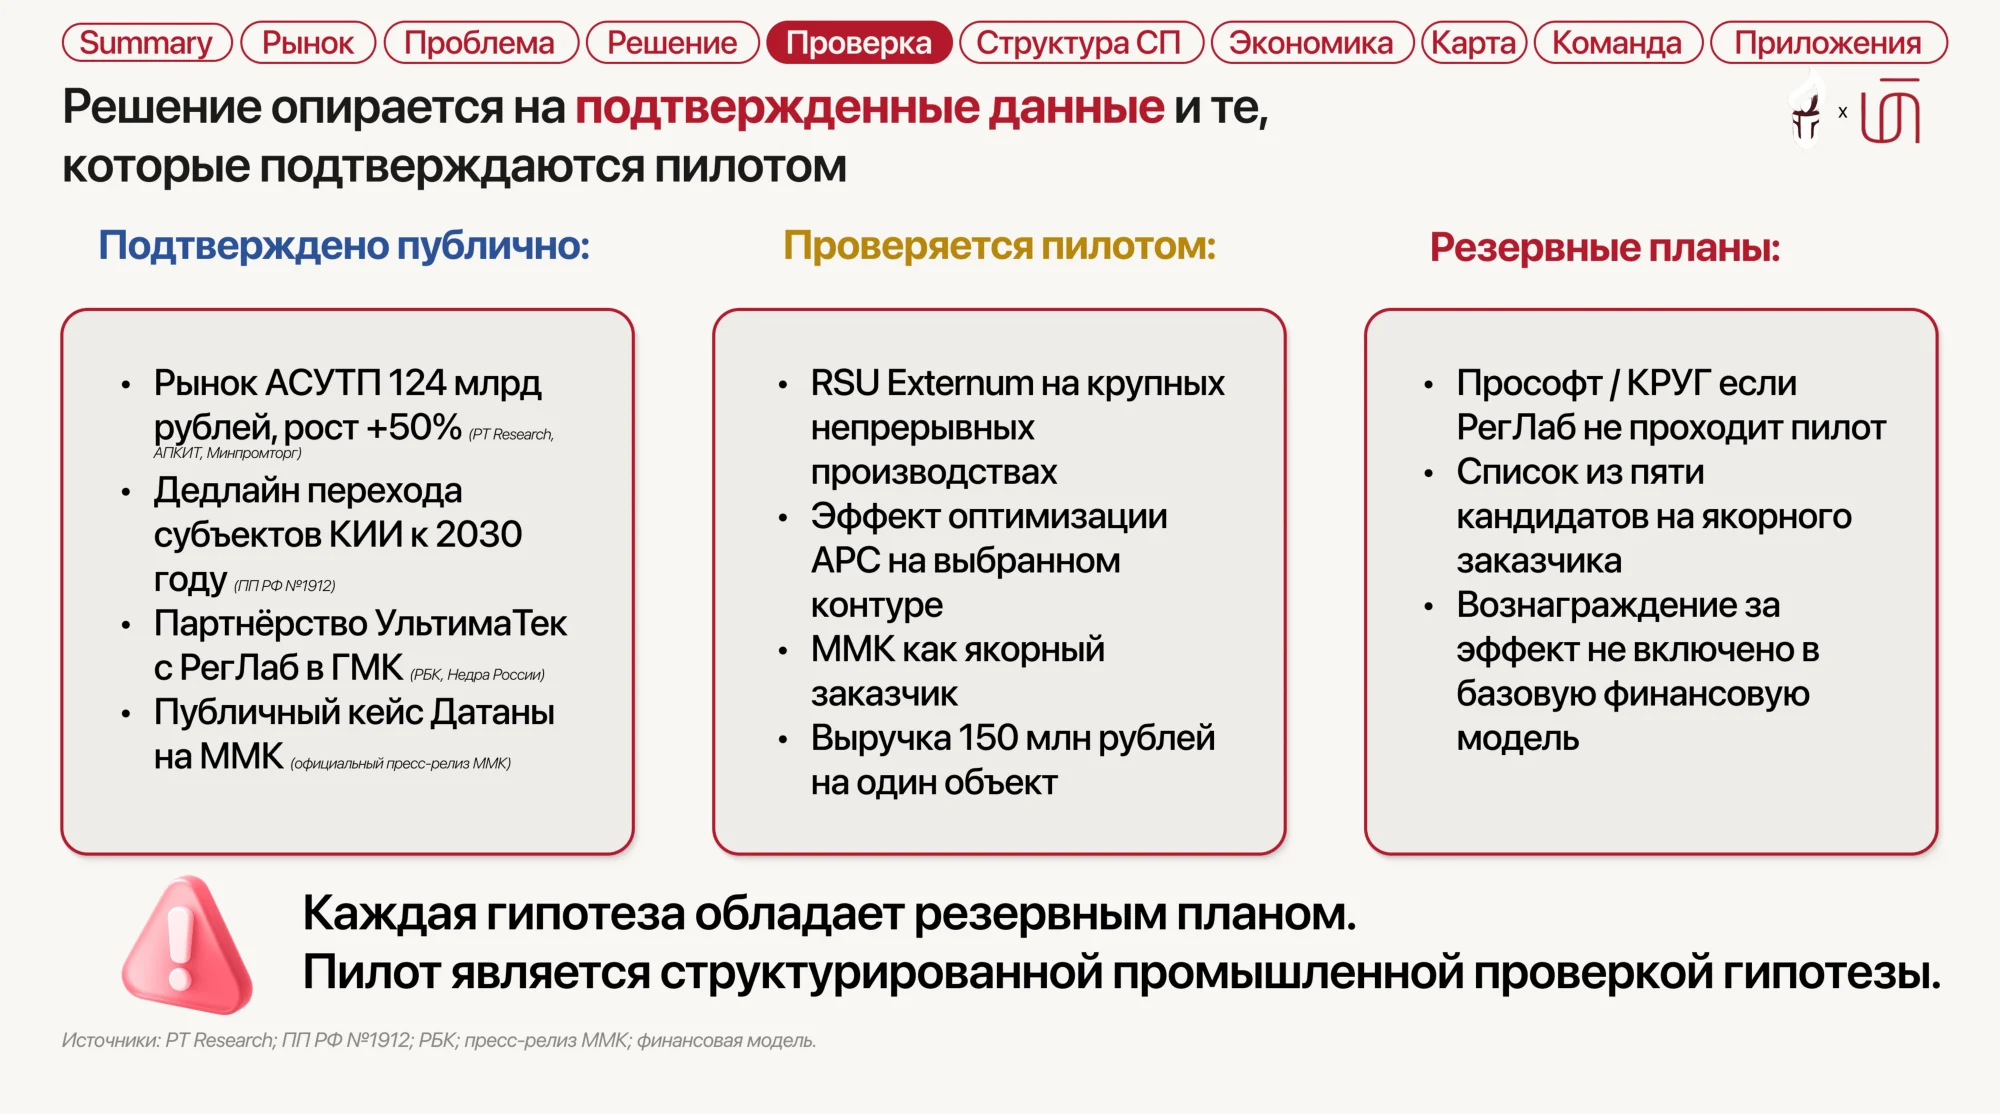
(Summary (Рынок) (Проблема) (Решение) Проверка (Структура СП (Экономика) (Карта) (Команда) Решение опирается на подтвержденные данные и те, которые подтверждаются пилотом Подтверждено публично: Проверяется пилотом: Резервные планы: Приложения Tr x • Рынок АСУТП 124 млрд рублеи, рост +50% (PT Research, ПКИТ, Минпромтоог) • Дедлайн перехода субъектов КИИ к 2030 ГОДУ (ППРФNº1912) • Партнёрство УльтимаТек с РегЛаб в ГМК (РБК, Недра России) • Публичный кейс Датаны на ММК (официальный пресс-релиз ММК) • RSU Externum на крупных непрерывных производствах • Эффект оптимизации АРС на выбранном контуре • ММК как якорный заказчик • Выручка 150 млн рублей на один объект • Прософт / КРУГ если РегЛаб не проходит пилот • Список из пяти кандидатов на якорного заказчика • Вознаграждение за эффект не включено в базовую финансовую модель Каждая гипотеза обладает резервным планом. Пилот является структурированной промышленной проверкой гипотезы. Источники: РТ Research; ППРФ Nº1912; РБК; пресс-релиз ММК; финансовая модель.
Page 13
Text recognized from an image may contain errors. Check it against the original.
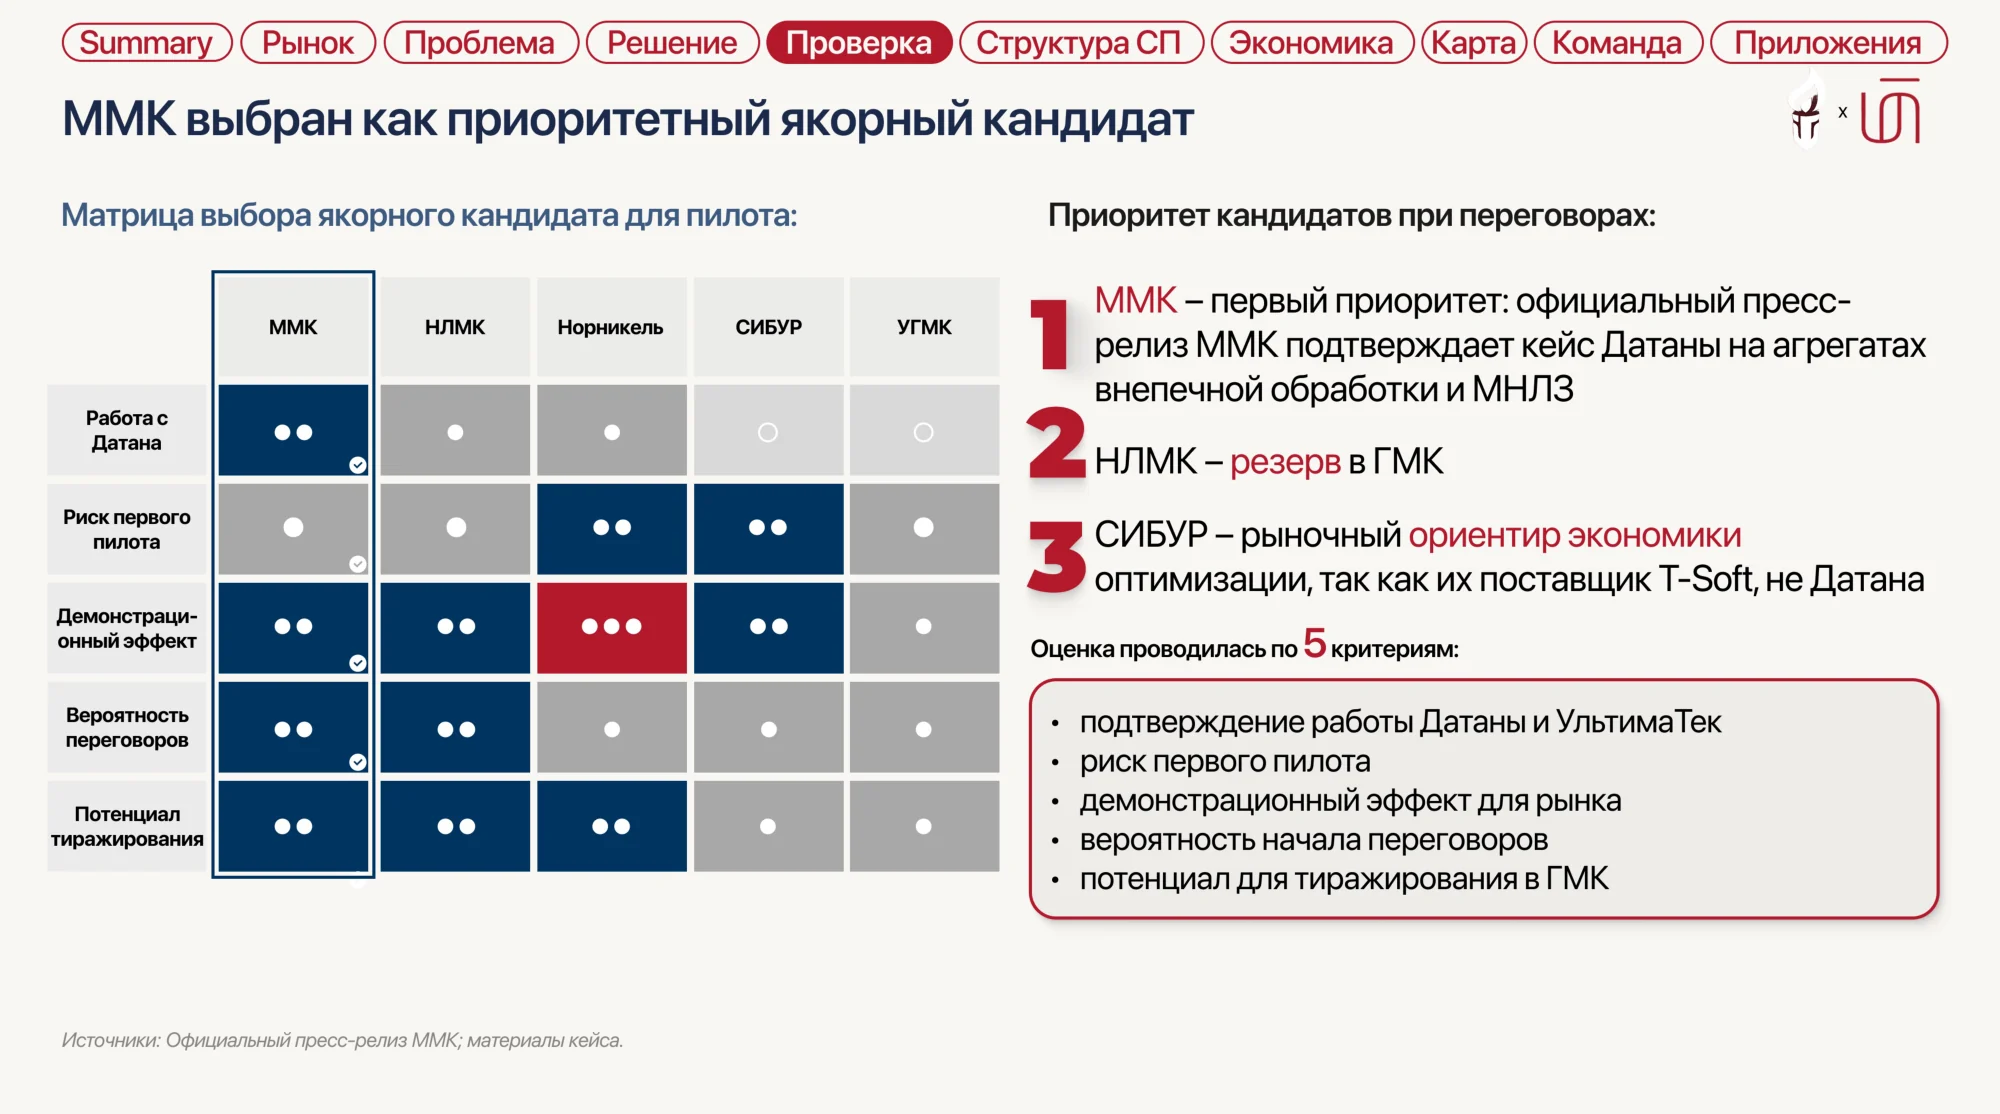
Summary Рынок (Проблема) (Решение) Проверка ММК выбран как приоритетный якорный кандидат Структура СП )(Экономика) (Карта) (Команда) (Приложения Матрица выбора якорного кандидата для пилота: Приоритет кандидатов при переговорах: Работа с Датана Риск первого пилота Демонстраци- онный эффект MMK НЛМК Норникель СИБУР УГМК 1 ММК - первый приоритет: официальный пресс- релиз МMК подтверждает кейс Датаны на агрегатах внепечной обработки и МНЛЗ 2 нлМК-резерв в ГМК 3 СИБУР - рыночный ориентир экономики оптимизации, так как их поставщик T-Soft, не Датана Оценка проводилась по 5 критериям: Вероятность переговоров Потенциал тиражирования • подтверждение работы Датаны и УльтимаТек • риск первого пилота • демонстрационный эффект для рынка • вероятность начала переговоров • потенциал для тиражирования в ГМК Источники: Официальный пресс-релиз ММК; материалы кейса.
Page 14
Text recognized from an image may contain errors. Check it against the original.
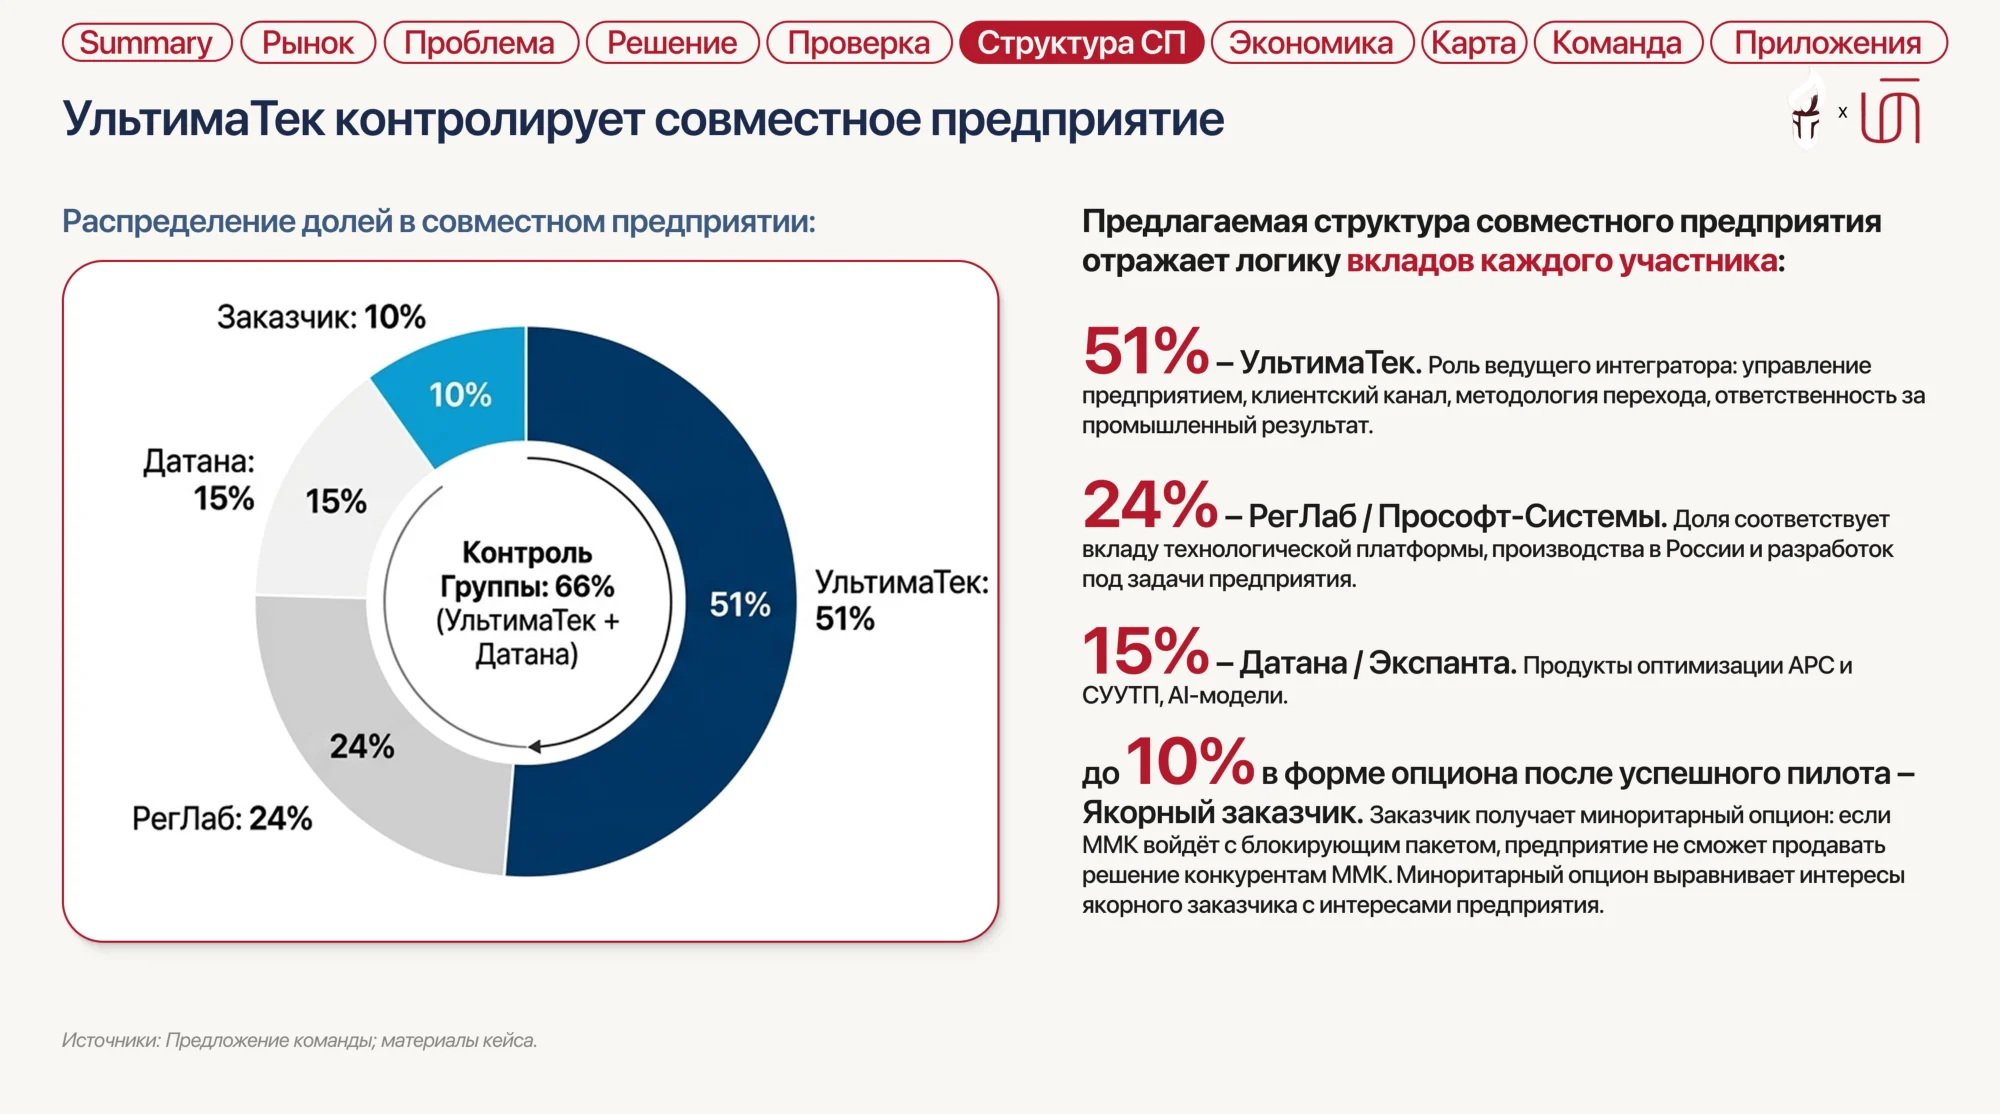
Summary Рынок (Проблема) (Решение) Проверка Структура СП (Экономика) (Карта (Команда) (Приложения) Ультима Тек контролирует совместное предприятие Распределение долей в совместном предприятии: Заказчик: 10% 10% Датана: 15% 15% Контроль Группы: 66% (УльтимаТек + Датана) 24% РегЛаб: 24% 51% УльтимаТек: 51% Предлагаемая структура совместного предприятия отражает логику вкладов каждого участника: 51% - УльтимаТек. Роль ведущего интегратора: управление предприятием, клиентский канал, методология перехода, ответственность за промышленный результат. 24% - РегЛаб / Прософт-Системы. Доля соответствует вкладу технологической платформы, производства в России и разработок под задачи предприятия. 15% - Датана / Экспанта. Продукты оптимизации АРС и СУУТП, АІ-модели. до 10% в форме опциона после успешного пилота - Якорный заказчик. Заказчик получает миноритарный опцион: если ММК войдёт с блокирующим пакетом, предприятие не сможет продавать решение конкурентам ММК. Миноритарный опцион выравнивает интересы якорногозаказчикаситересамиредприятия. Источники: Предложение команды; материалы кейса.
Page 15
Text recognized from an image may contain errors. Check it against the original.
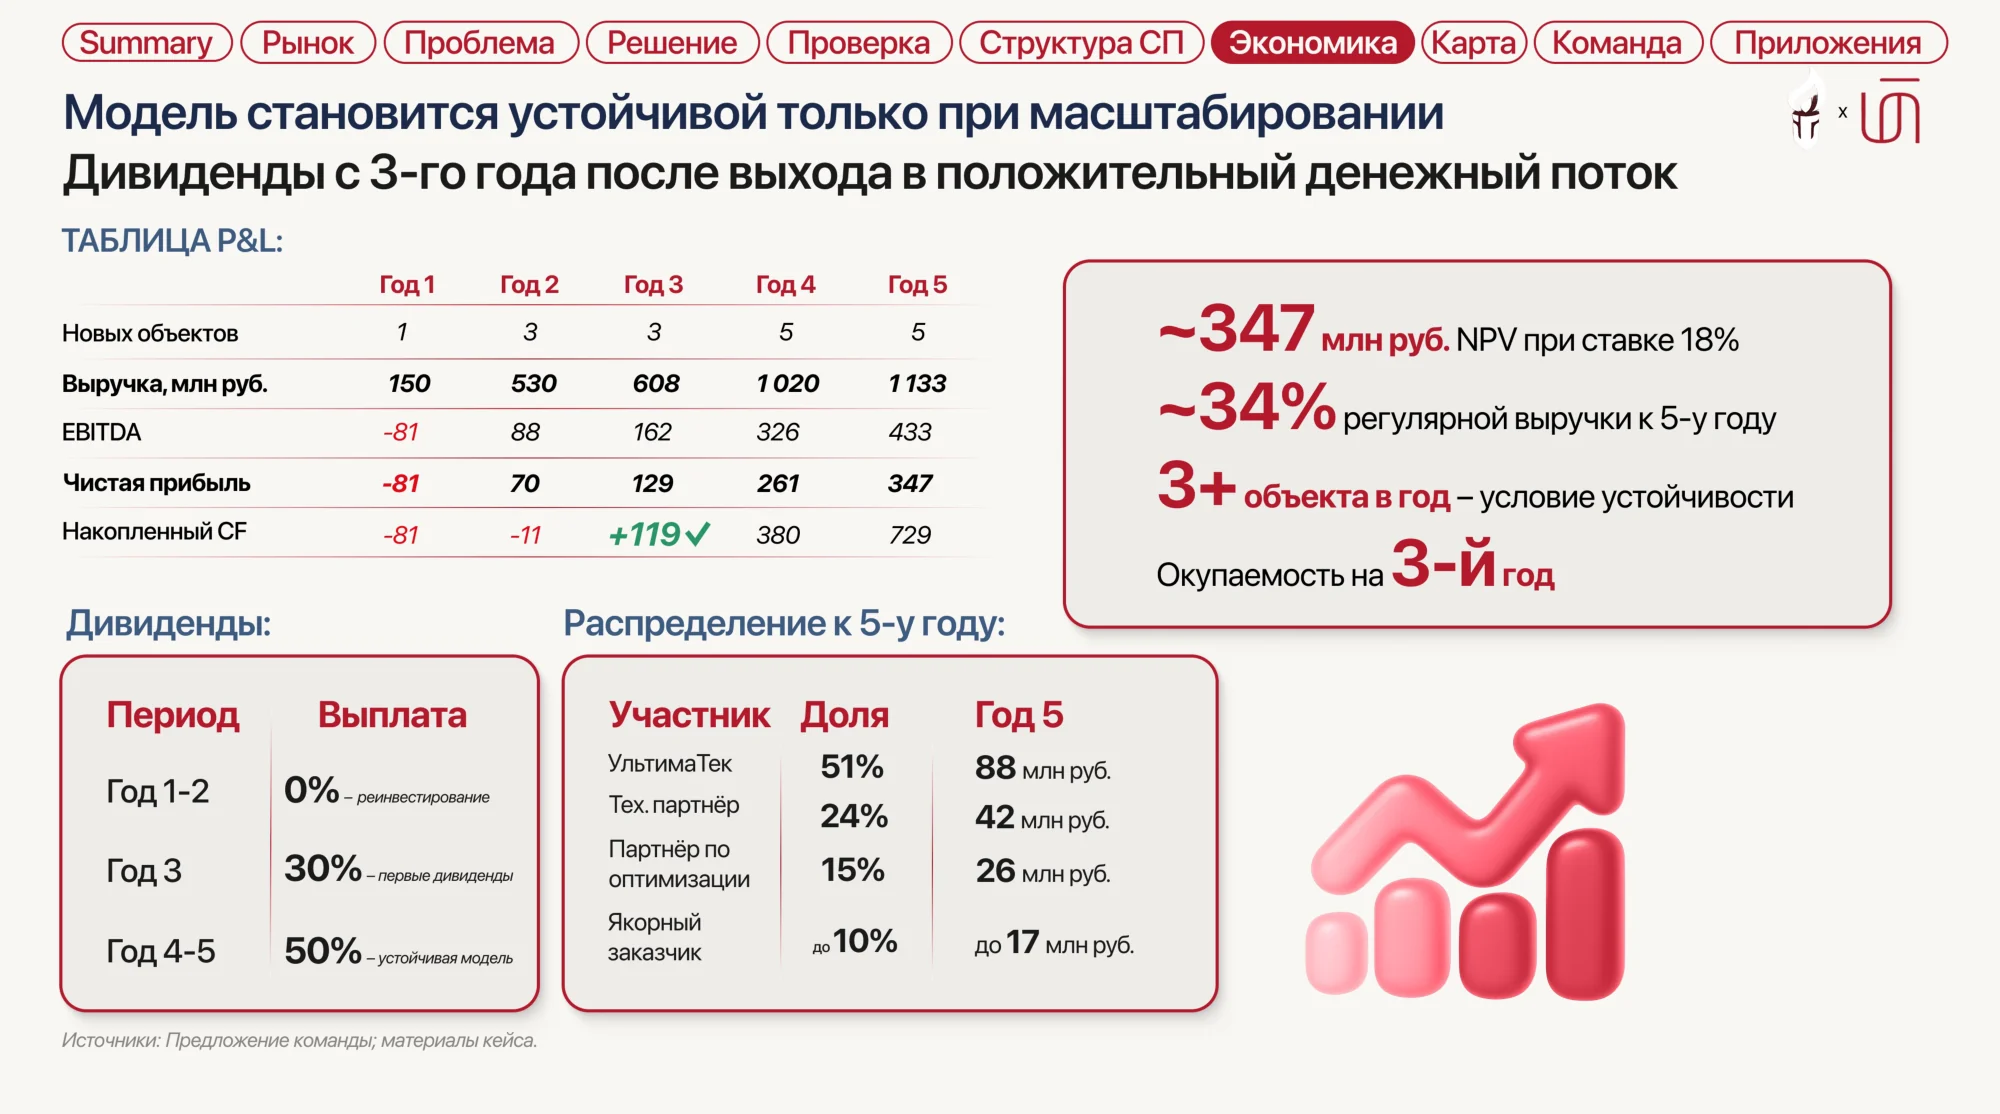
Summary) Рынок ) (Проблема) ( Решение) (Проверка) ( Структура СП Экономика (Карта (Команда) (Приложения Модель становится устойчивой только при масштабировании Дивиденды с 3-го года после выхода в положительный денежный поток ТАБЛИЦА P&L: Новых объектов Выручка, млн руб. EBITDA Чистая прибыль Накопленный CF Год 1 1 150 -81 -81 -81 Год 2 3 530 88 70 -11 Дивиденды: Период Год 1-2 Год3 Год 4-5 Выплата 0% - реинвестирование 30% - первые дивиденды 50% - устойчивая модель Год 3 Год 4 5 Год 5 5 608 162 129 +119v 1020 326 1133 433 261 380 347 729 Распределение к 5-у году: Участник Доля УльтимаТек 51% Тех. партнёр 24% Партнёр по оптимизации 15% Якорный заказчик до 10% ~347 млн руб. NPV при ставке 18% ~34% регулярной выручкик 5-у году 3+ объекта в год - условие устойчивости Окупаемость на 3-Й год Год 5 88 млн руб. 42 млн руб. 26 млнруб. до 17 млн руб. Источники: Предложение команды; материалы кейса.
Page 16
Text recognized from an image may contain errors. Check it against the original.
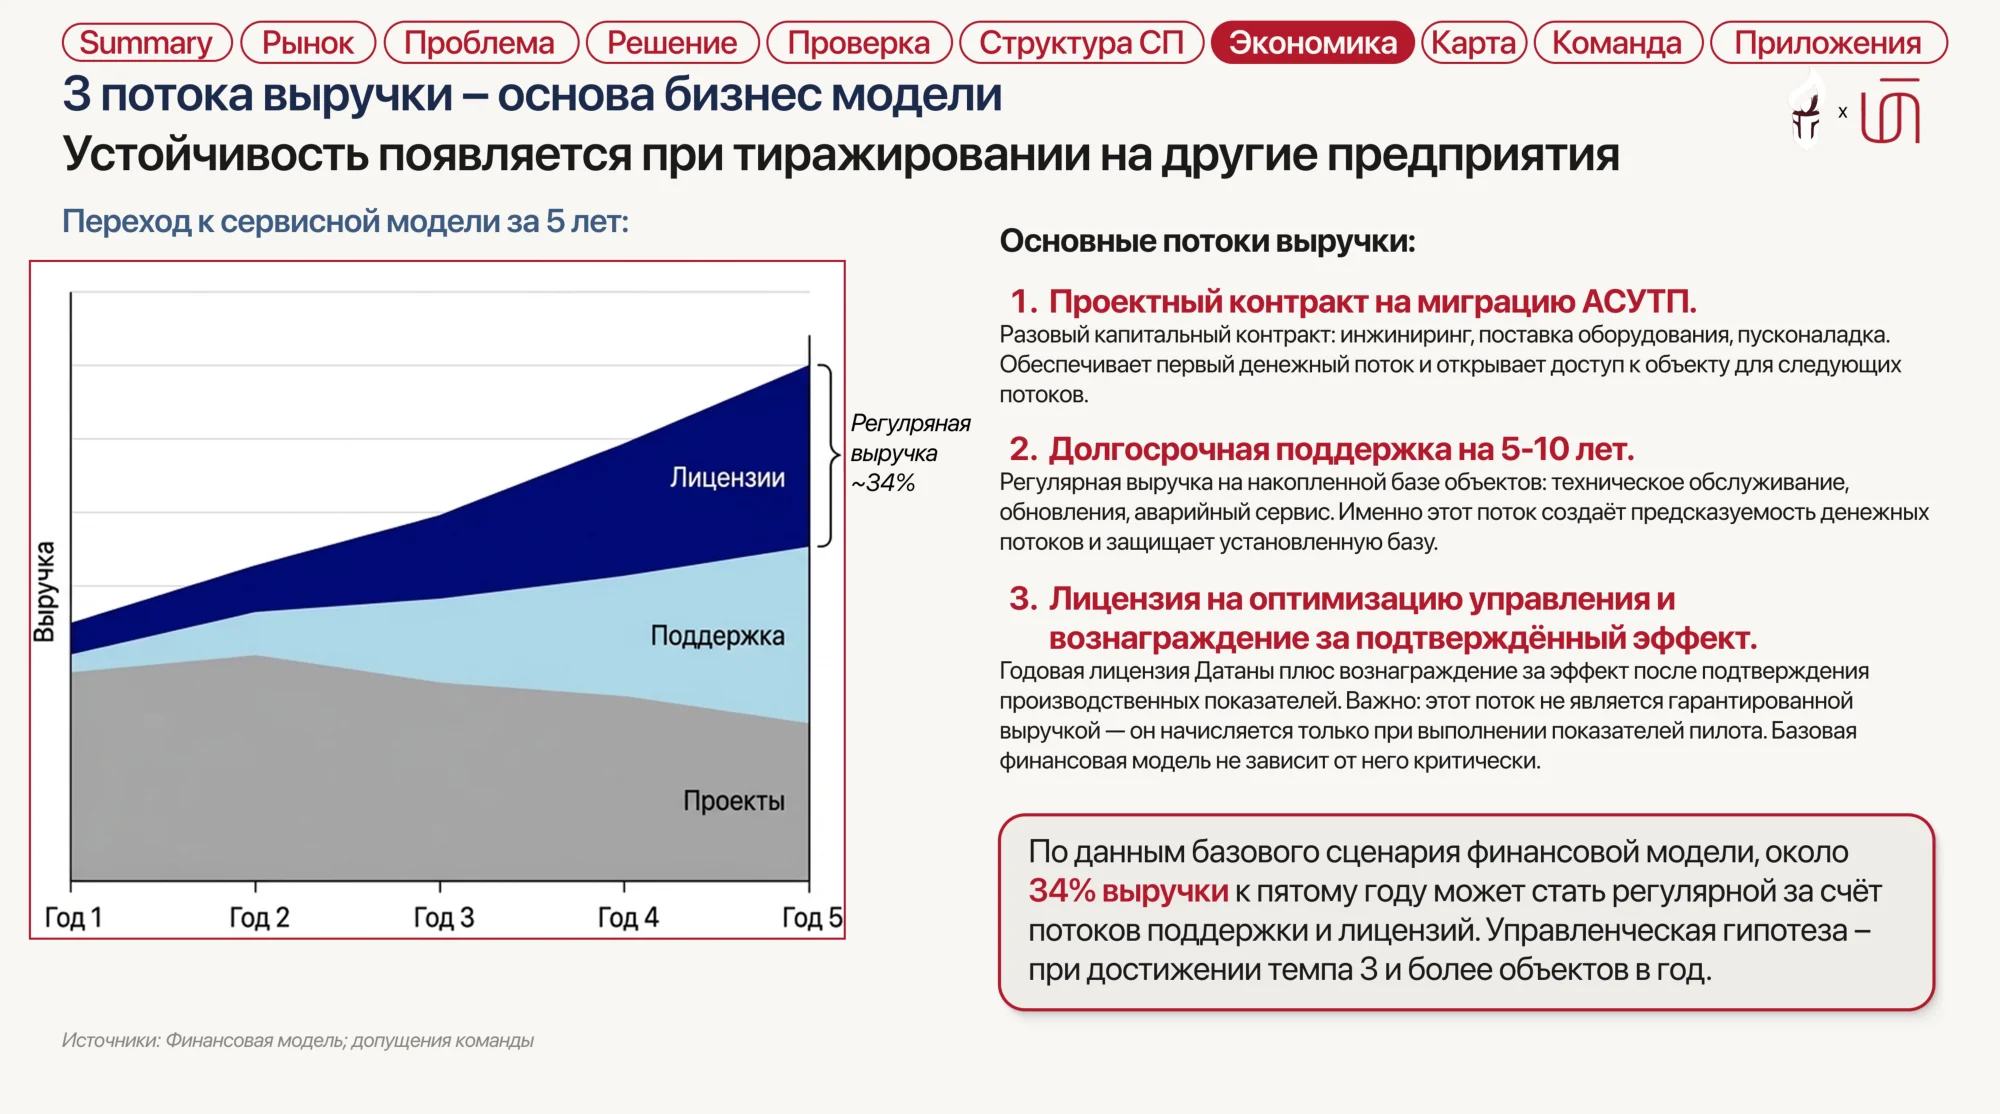
Summary Рынок (Проблема) ( Решение) (Проверка) (Структура СП) Экономика (Карта) Команда 3 потока выручки - основа бизнес модели Устойчивость появляется при тиражировании на другие предприятия Переход к сервисной модели за 5 лет: Приложения Лицензии Выручка Поддержка Проекты Год 1 Год 2 Год 3 Год 4 Регулряная выручка ~34% Основные потоки выручки: 1. Проектный контракт на миграцию АСУТП. Разовый капитальный контракт: инжиниринг, поставка оборудования, пусконаладка. Обеспечивает первый денежный поток и открывает доступ к объекту для следующих потоков. 2. Долгосрочная поддержка на 5-10 лет. Регулярная выручка на накопленной базе объектов: техническое обслуживание, обновления, аварийный сервис. Именно этот поток создаёт предсказуемость денежных потоков и защищает установленную базу. 3. Лицензия на оптимизацию управления и вознаграждение за подтверждённый эффект. Годовая лицензия Датаны плюс вознаграждение за эффект после подтверждения производственых показателей.Важноетотпоток не вляется гарантированной выручкой — он начисляется только при выполнении показателей пилота. Базовая финансовая модель не зависит от него критически. Год 5 По данным базового сценария финансовой модели, около 34% выручки к пятому году может стать регулярной за счёт потоков поддержки и лицензий. Управленческая гипотеза - при достижении темпа 3 и более объектов в год. Источники: Финансовая модель; допущения команды
Page 17
Text recognized from an image may contain errors. Check it against the original.
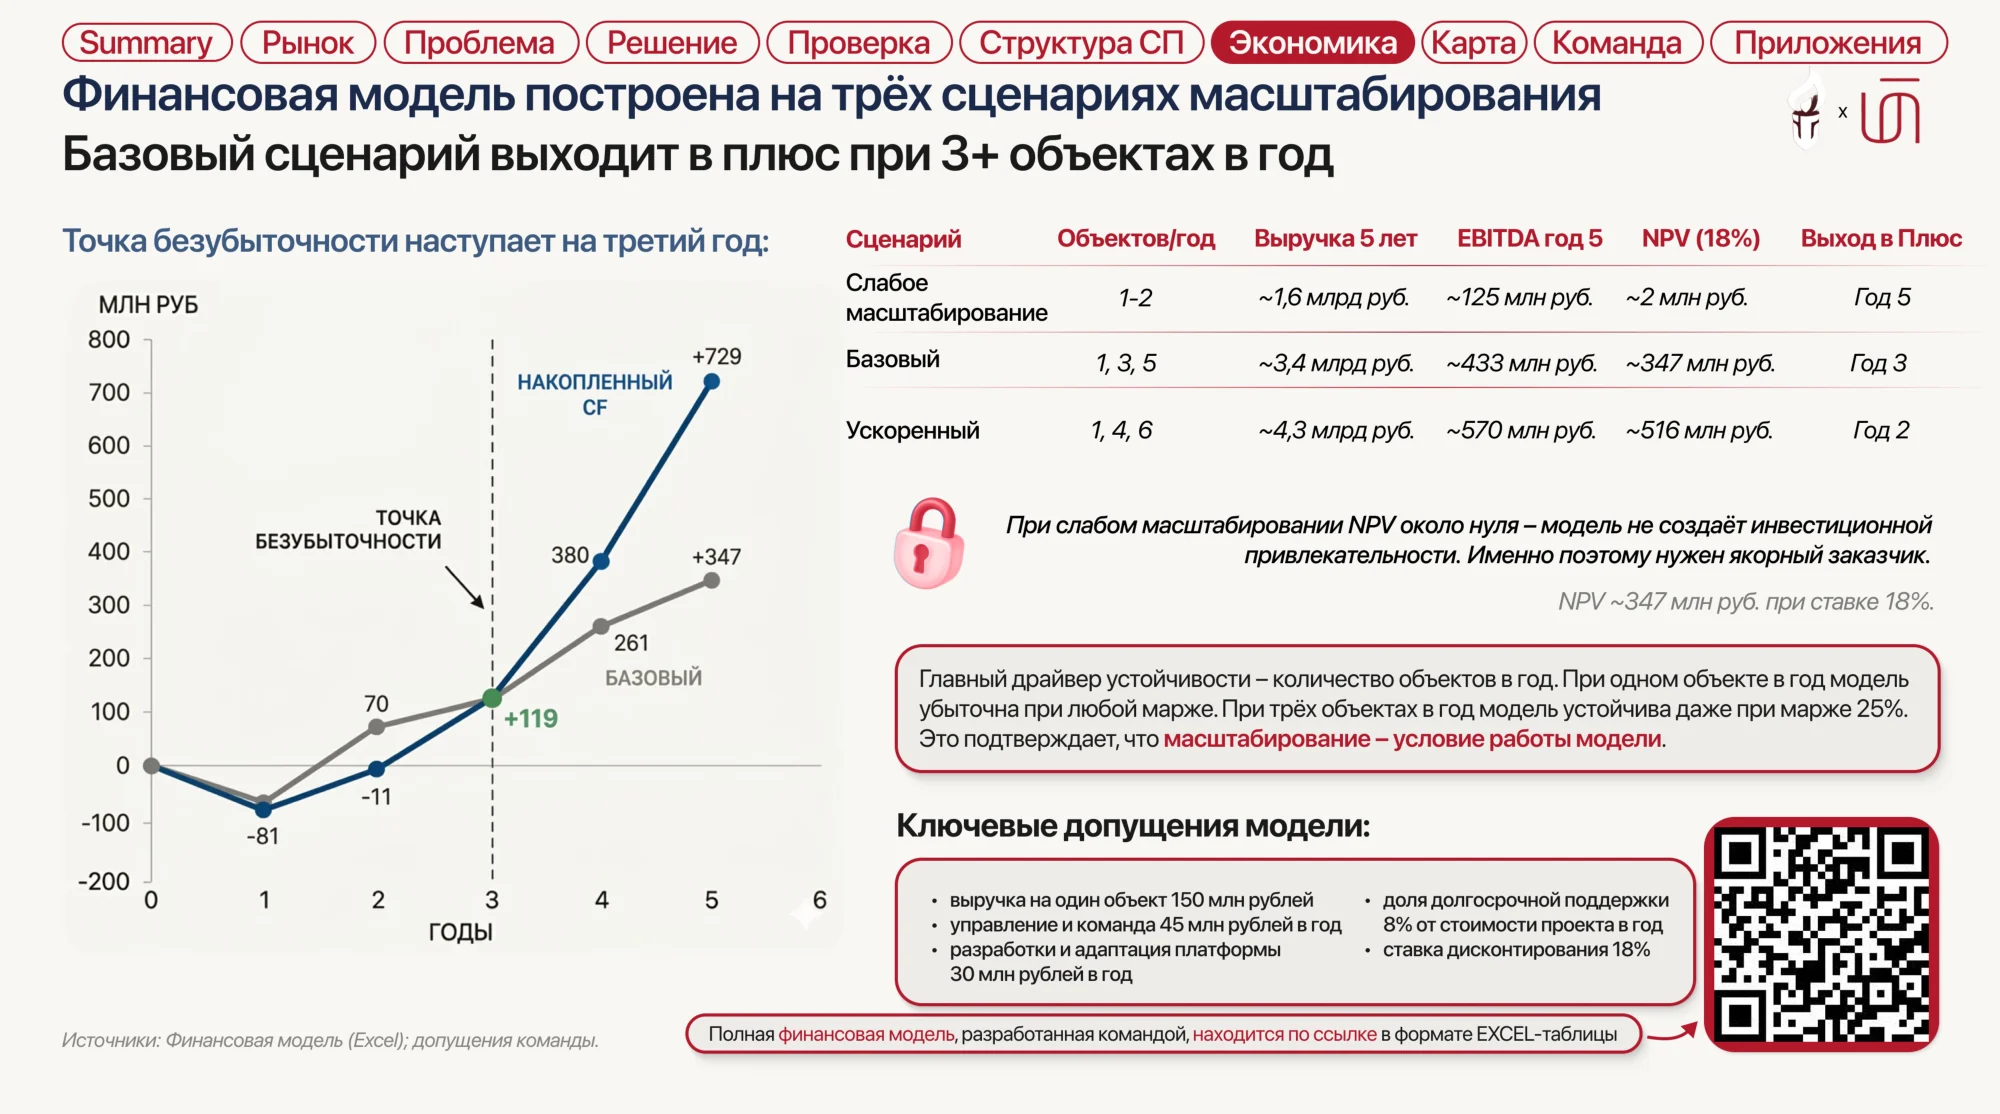
Summary Рынок Проблема Решение Проверка Структура СП Экономика (Карта) Финансовая модель построена на трёх сценариях масштабирования Базовый сценарий выходит в плюс при 3+ объектах в год Команда Приложения Точка безубыточности наступает на третий год: Объектов/год Выручка 5 лет ЕВІТDА год 5 NPV (18%) Выход в Плюс МЛН РУБ 800 700 600 500 400 ТОЧКА БЕЗУБЫТОЧНОСТИ 300 200 100 70 -100 -11 -200 2 +729 НАКОПЛЕННЫЙ CF 380 +347 261 БАЗОВЫЙ 1 +119 4 Сценарий Слабое масштабирование Базовый 1-2 ~1,6 млрд руб. ~125 млн руб. ~ 2 млн руб. Год 5 1,3,5 ~3,4 млрд руб. ~433 млн руб. ~347 млн руб. Год 3 Ускоренный 1,4,6 ~4,3 млрд руб. ~570 млн руб. ~516 млн руб. Год 2 При слабом масштабировании NPV около нуля - модель не создаёт инвестиционной привлекательности. Именно поэтому нужен якорный заказчик. NPV ~347 млн руб. при ставке 18%. Главный драйвер устойчивости - количество объектов в год. При одном объекте в год модель убыточна при любой марже. При трёх объектах в год модель устойчива даже при марже 25%. Это подтверждает, что масштабирование - условие работы модели. -81 1 3 ГОДЫ Источники: Финансовая модель (Excel); допущения команды. 5 6 Ключевые допущения модели: • выручка на один объект 150 млн рублей • управление и команда 45 млн рублей в год • разработки и адаптация платформы 30 млн рублей в год • доля долгосрочной поддержки 8% от стоимости проекта в год • ставка дисконтирования 18% Полная финансовая модель, разработанная командой, находится по ссылке в формате EXCEL-таблицы
Page 18
Text recognized from an image may contain errors. Check it against the original.
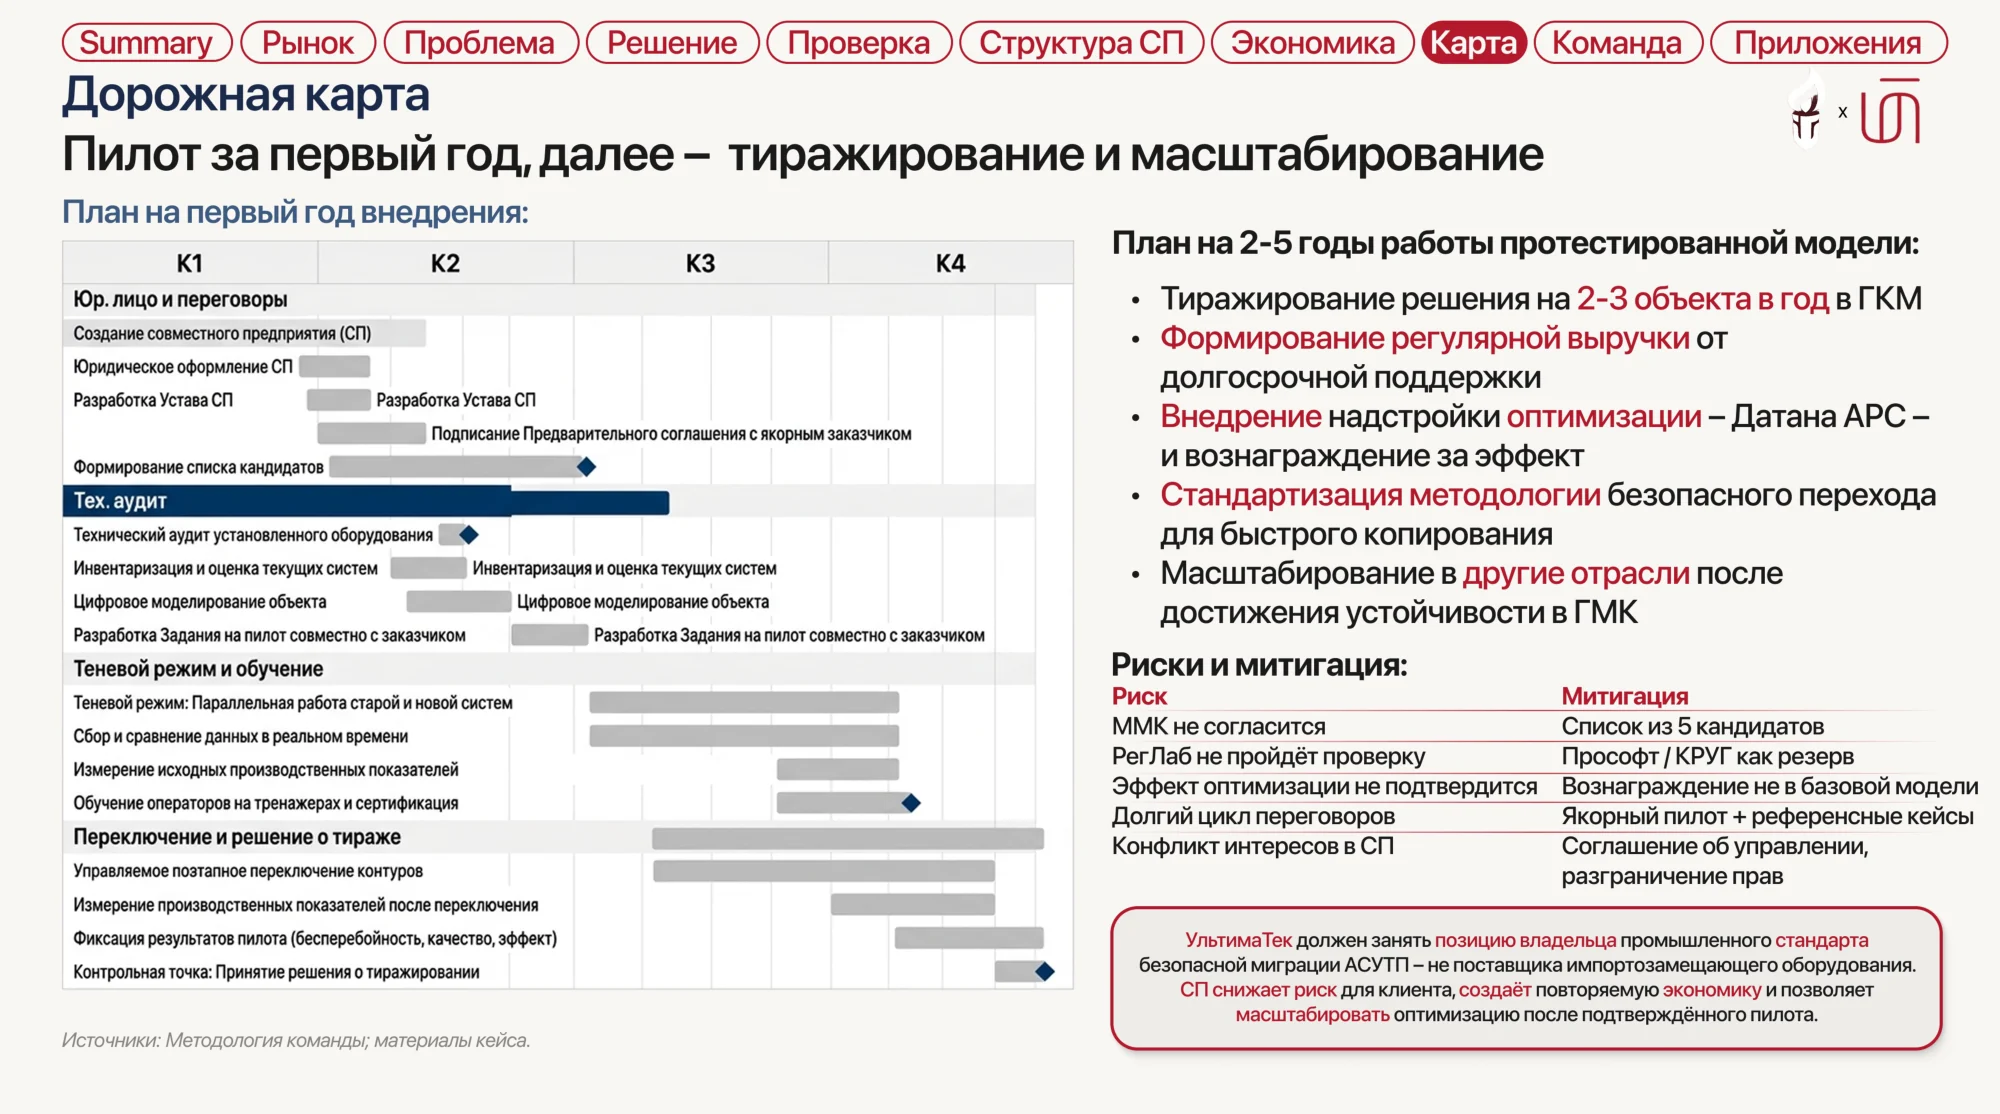
Summary (Рынок (Проблема) ( Решение) (Проверка) (Структура СП) ( Экономика Карта Дорожная карта Пилот за первый год, далее - тиражирование и масштабирование План на первый год внедрения: K1 K2 к3 K4 Юр. лицо и переговоры Создание совместного предприятия (СП) Юридическое оформление СП Разработка Устава СП Разработка Устава СП Команда Приложения Подписание Предварительного соглашения с якорным заказчиком Формирование списка кандидатов Тех. аудит Технический аудит установленного оборудования Инвентаризация и оценка текущих систем Цифровое моделирование объекта Разработка Задания на пилот совместно с заказчиком Теневой режим и обучение Теневой режим: Параллельная работа старой и новой систем Сбор и сравнение данных в реальном времени Измерение исходных производственных показателей Обучение операторов на тренажерах и сертификация Переключение и решение о тираже Управляемое позтапное переключение контуров Измерение производственных показателей после переключения Фиксация результатов пилота (бесперебойность, качество, зффект) Контрольная точка: Принятие решения о тиражировании Инвентаризация и оценка текущих систем Цифровое моделирование объекта Разработка Задания на пилот совместно с заказчиком Источники: Методология команды; материалы кейса. План на 2-5 годы работы протестированной модели: • Тиражирование решения на 2-3 объекта в год в ГКМ • Формирование регулярной выручки от долгосрочной поддержки • Внедрение надстройки оптимизации - Датана АРС- и вознаграждение за эффект • Стандартизация методологии безопасного перехода для быстрого копирования • Масштабирование в другие отрасли после достижения устойчивости в ГМК Риски и митигация: Риск ММК не согласится РегЛаб не пройдёт проверку Эффект оптимизации не подтвердится Долгий цикл переговоров Конфликт интересов в СП Митигация Список из 5 кандидатов Прософт / КРУГ как резерв Вознаграждение не в базовой модели Якорный пилот + референсные кейсы Соглашение об управлении, разграничение прав УльтимаТек должен занять позицию владельца промышленного стандарта безопасной миграции АСУТП - не поставщика импортозамещающего оборудования. СП снижает риск для клиента, создаёт повторяемую экономику и позволяет масштабировать оптимизацию после подтверждённого пилота.
Page 19
Text recognized from an image may contain errors. Check it against the original.
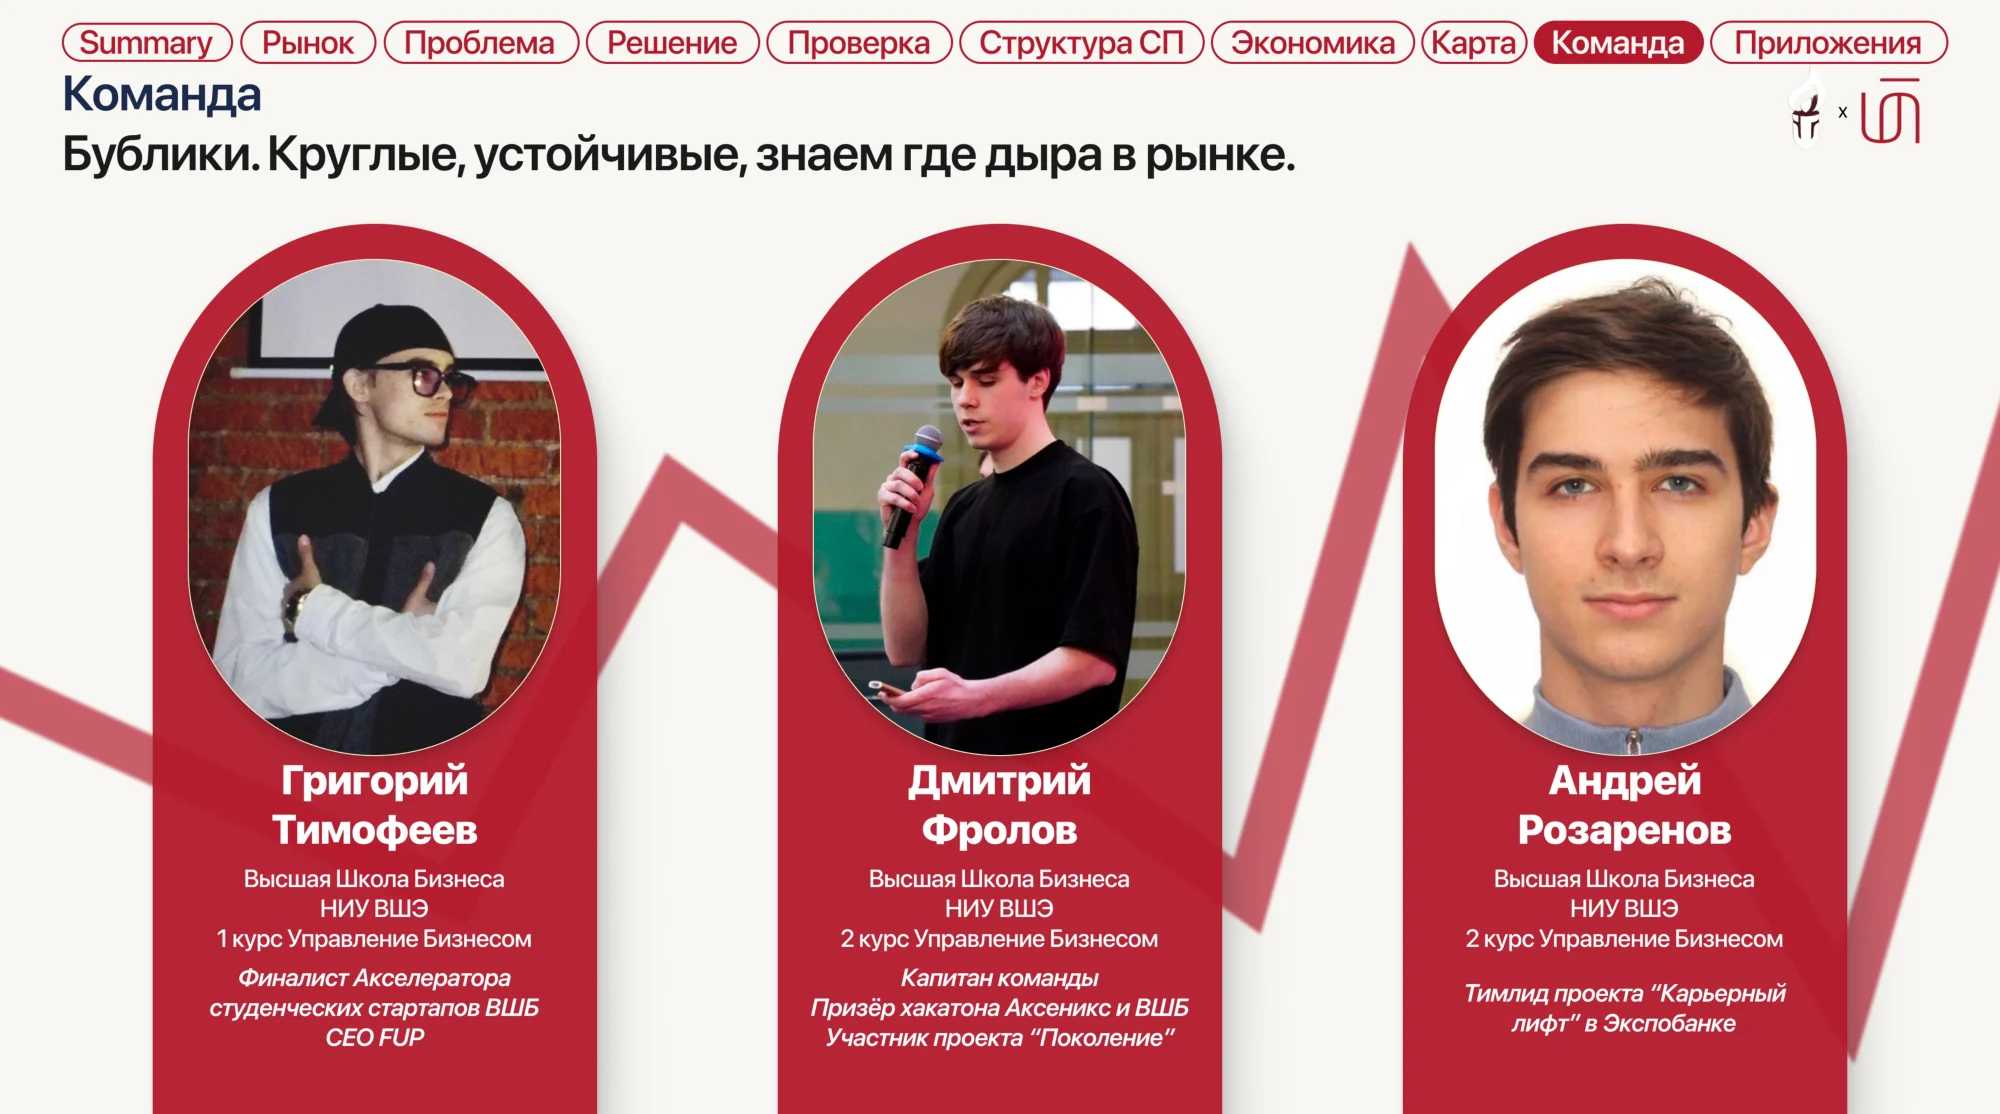
Summary Команда Рынок (Проблема) ( Решение) (Проверка) (Структура СП) Экономика (Карта) Команда Приложения Бублики. Круглые, устойчивые, знаем где дыра в рынке. Григорий Тимофеев Высшая Школа Бизнеса НИУ ВШЭ 1 курс Управление Бизнесом Финалист Акселератора студенческих стартапов ВШБ CEO FUP Дмитрий Фролов Высшая Школа Бизнеса НИУ ВШЭ 2 курс Управление Бизнесом Капитан команды Призёр хакатона Аксеникс и ВШБ Участник проекта "Поколение" Андрей Розаренов Высшая Школа Бизнеса НИУ ВШЭ 2 курс Управление Бизнесом Тимлид проекта "Карьерный лифт" в Экспобанке
Page 20
Text recognized from an image may contain errors. Check it against the original.
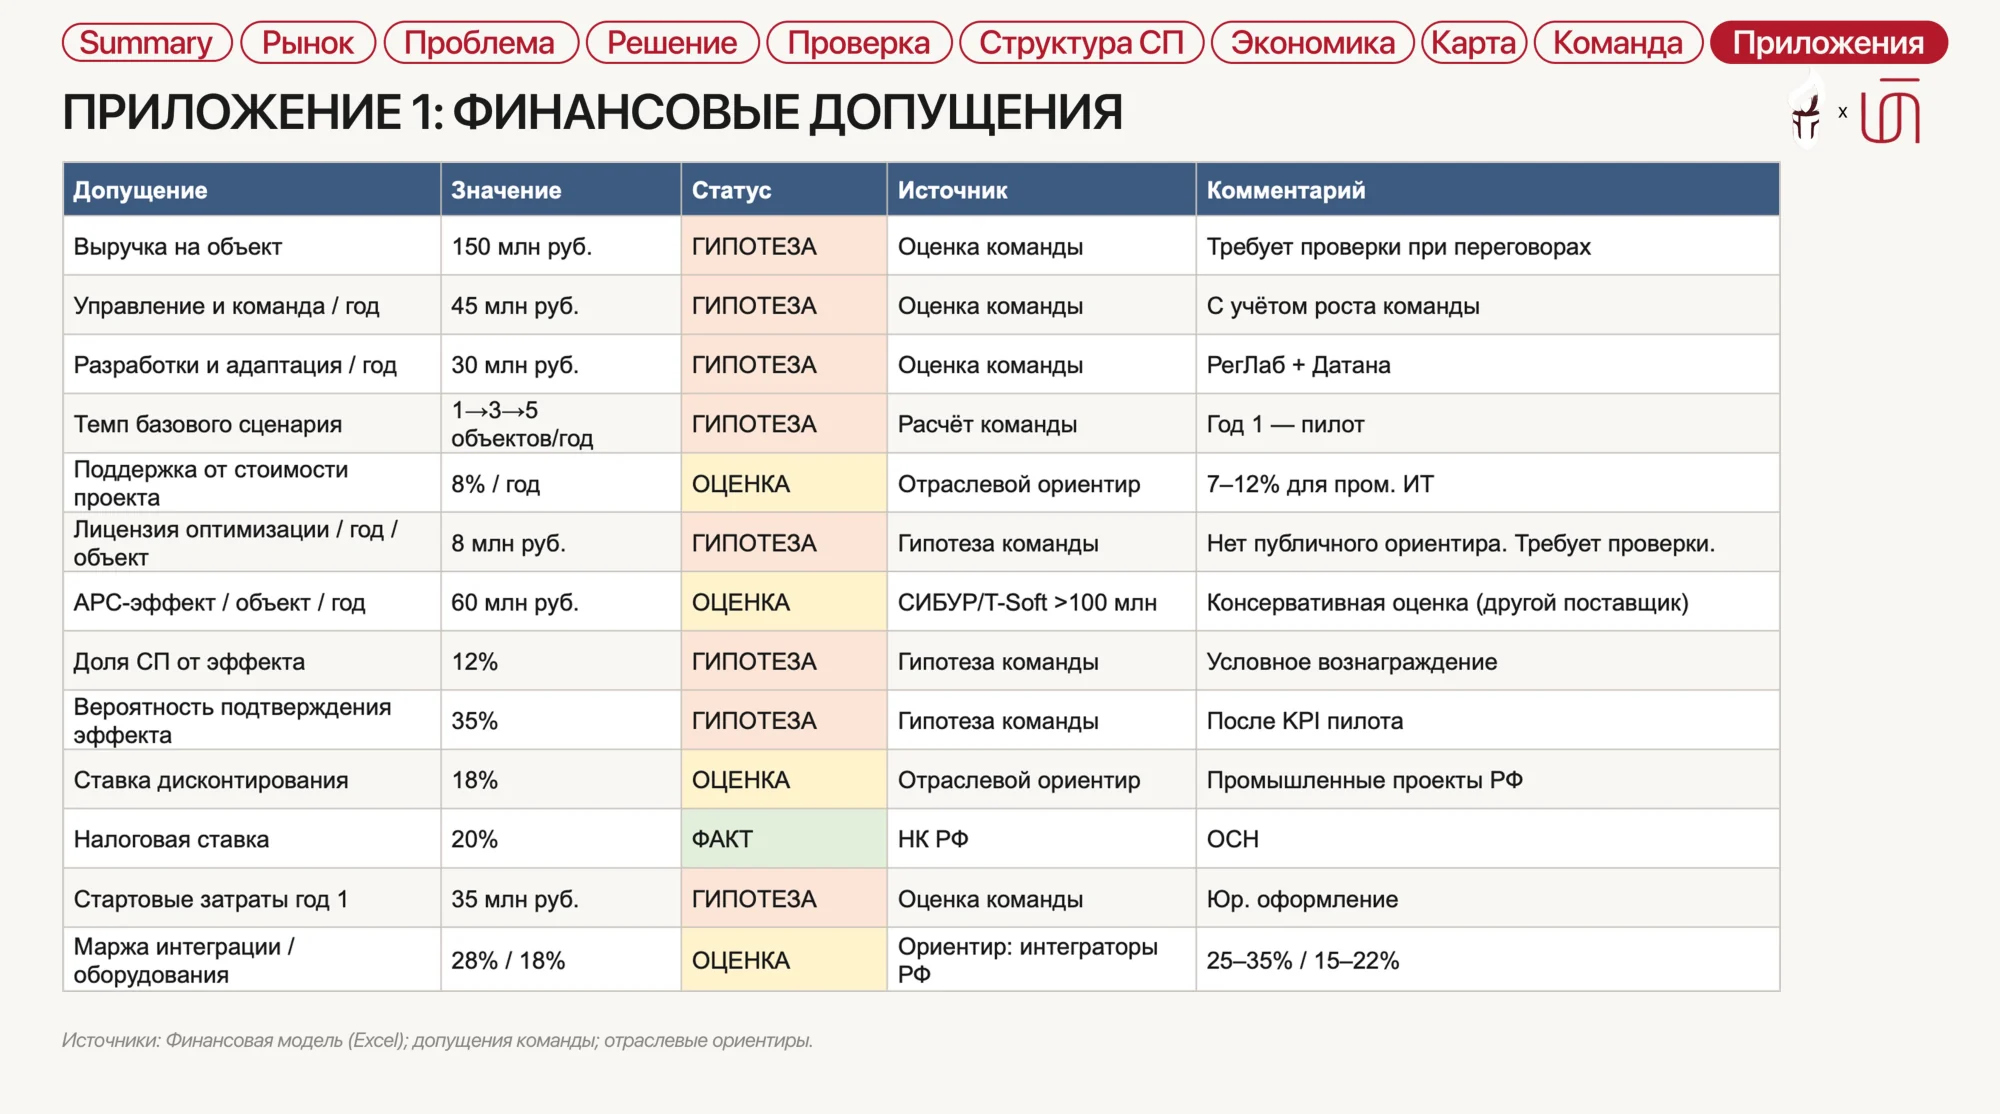
Summary) Рынок, (Проблема ) ( Решение ) (Проверка ) ( Структура СП ( Экономика ) (Карта) ПРИЛОЖЕНИЕ 1: ФИНАНСОВЫЕ ДОПУЩЕНИЯ Команда Допущение Выручка на объект Управление и команда / год Разработки и адаптация / год Темп базового сценария Поддержка от стоимости проекта Лицензия оптимизации / год / объект АРС-эффект / объект / год Доля СП от эффекта Вероятность подтверждения эффекта Ставка дисконтирования Налоговая ставка Стартовые затраты год 1 Маржа интеграции / оборудования Значение 150 млн руб. 45 млн руб. 30 млн руб. 1→3→5 объектов/год 8% / год 8 млн руб. 60 млн руб. 12% 35% 18% 20% 35 млн руб. 28% / 18% Статус ГИПОТЕЗА ГИПОТЕЗА ГИПОТЕЗА ГИПОТЕЗА ОЦЕНКА ГИПОТЕЗА ОЦЕНКА ГИПОТЕЗА ГИПОТЕЗА ОЦЕНКА ФАКТ ГИПОТЕЗА ОЦЕНКА Источники: Финансовая модель (Excel); допущения команды; отраслевые ориентиры. Источник Оценка команды Оценка команды Оценка команды Расчёт команды Отраслевой ориентир Гипотеза команды СИБУР/Т-Soft >100 млн Гипотеза команды Гипотеза команды Отраслевой ориентир НК РФ Оценка команды Ориентир: интеграторы PФ Комментарий Требует проверки при переговорах С учётом роста команды РегЛаб + Датана Год 1 — пилот 7-12% для пром. ИТ Нет публичного ориентира. Требует проверки. Консервативная оценка (другой поставщик) Условное вознаграждение После КРІ пилота Промышленные проекты РФ OCH Юр. оформление 25-35% / 15-22% Приложения
Page 21
Text recognized from an image may contain errors. Check it against the original.
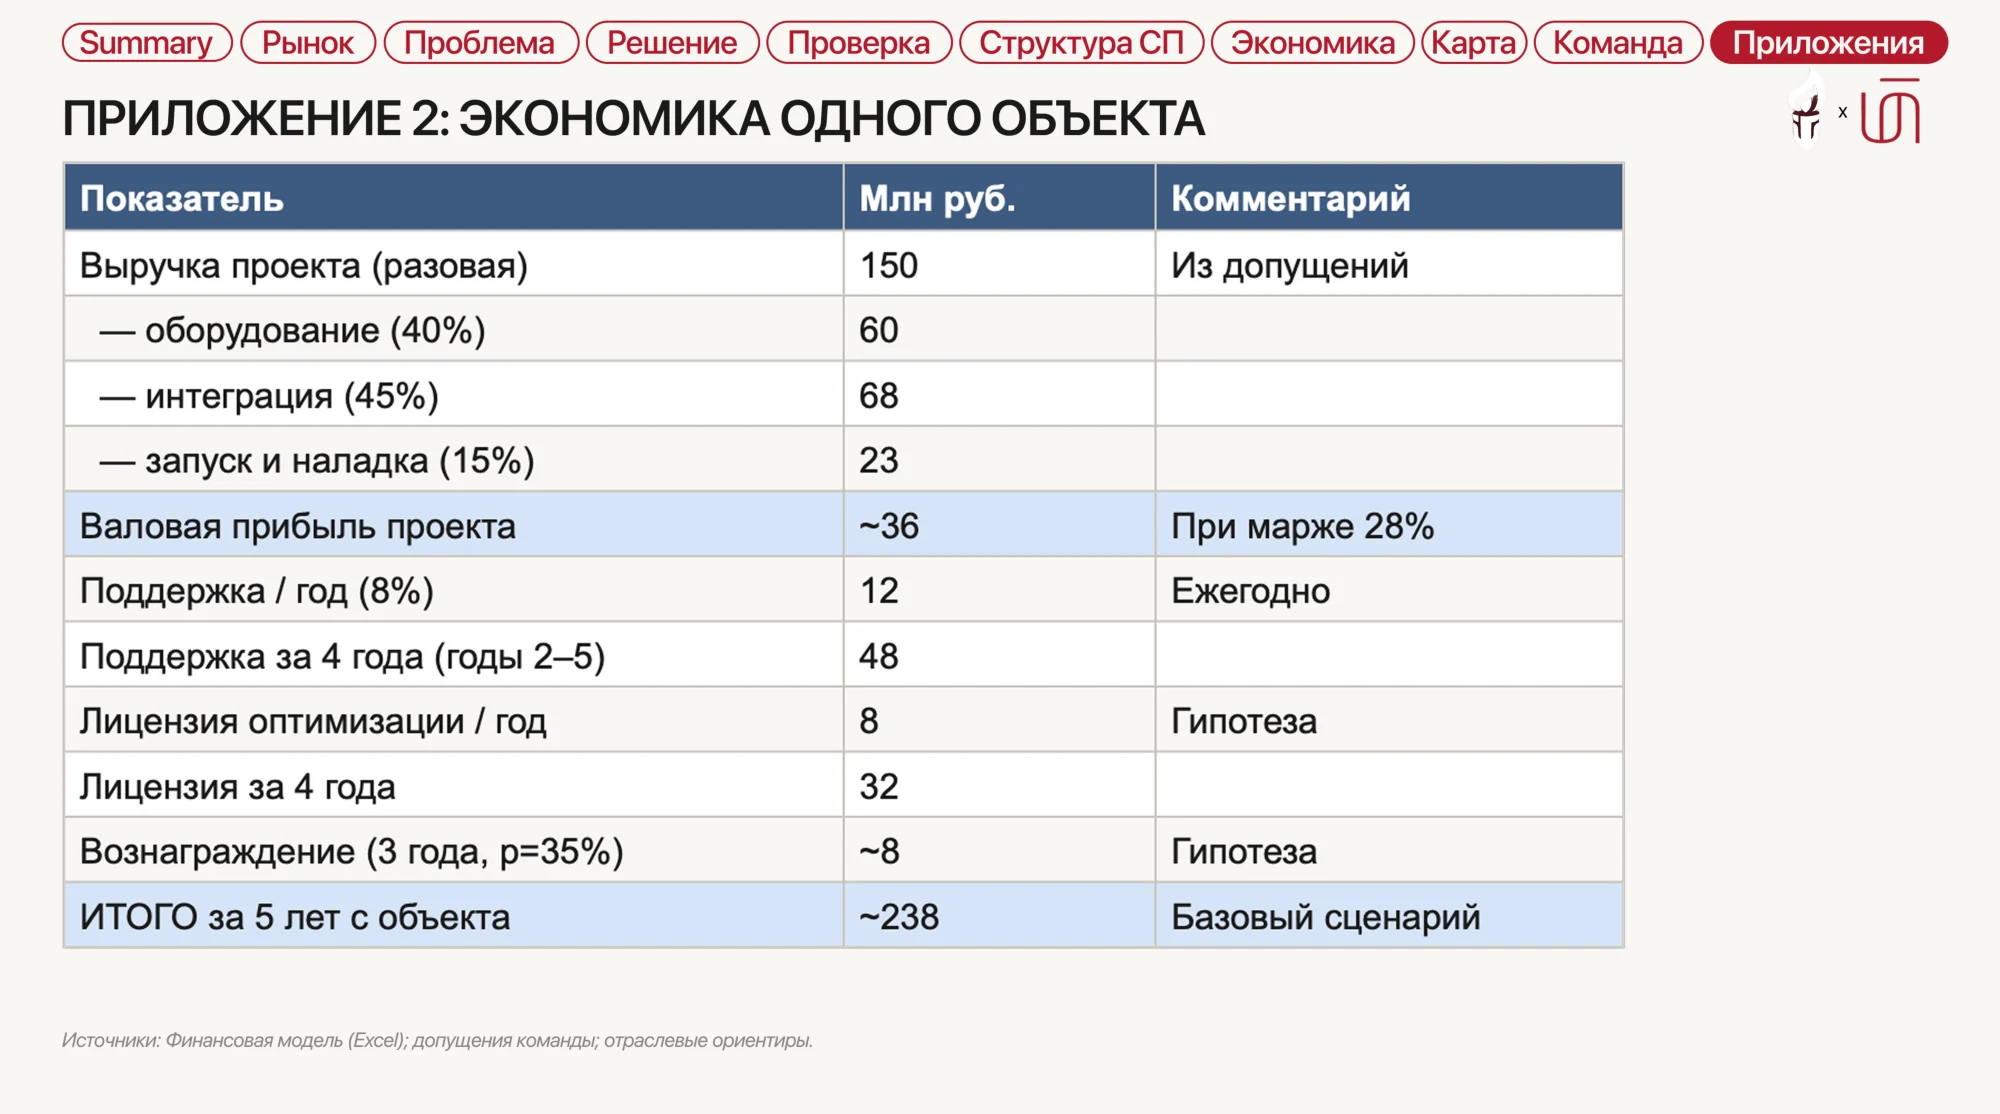
Summary Рынок (Проблема (Решение (Проверка (Структура СП (Экономика Карта (КомандаПриложения ПРИЛОЖЕНИЕ 2: ЭКОНОМИКА ОДНОГО ОБЪЕКТА f *L Показатель Выручка проекта (разовая) — оборудование (40%) — интеграция (45%) — запуск и наладка (15%) Валовая прибыль проекта Поддержка / год (8%) Поддержка за 4 года (годы 2-5) Лицензия оптимизации / год Лицензия за 4 года Вознаграждение (3 года, р=35%) ИТОГО за 5 лет с объекта Млн руб. 150 60 68 23 ~36 12 48 8 32 ~8 ~238 Комментарий Из допущений При марже 28% Ежегодно Гипотеза Гипотеза Базовый сценарий Источники: Финансовая модель (Excel); допущения команды; отраслевые ориентиры.
Page 22
Text recognized from an image may contain errors. Check it against the original.
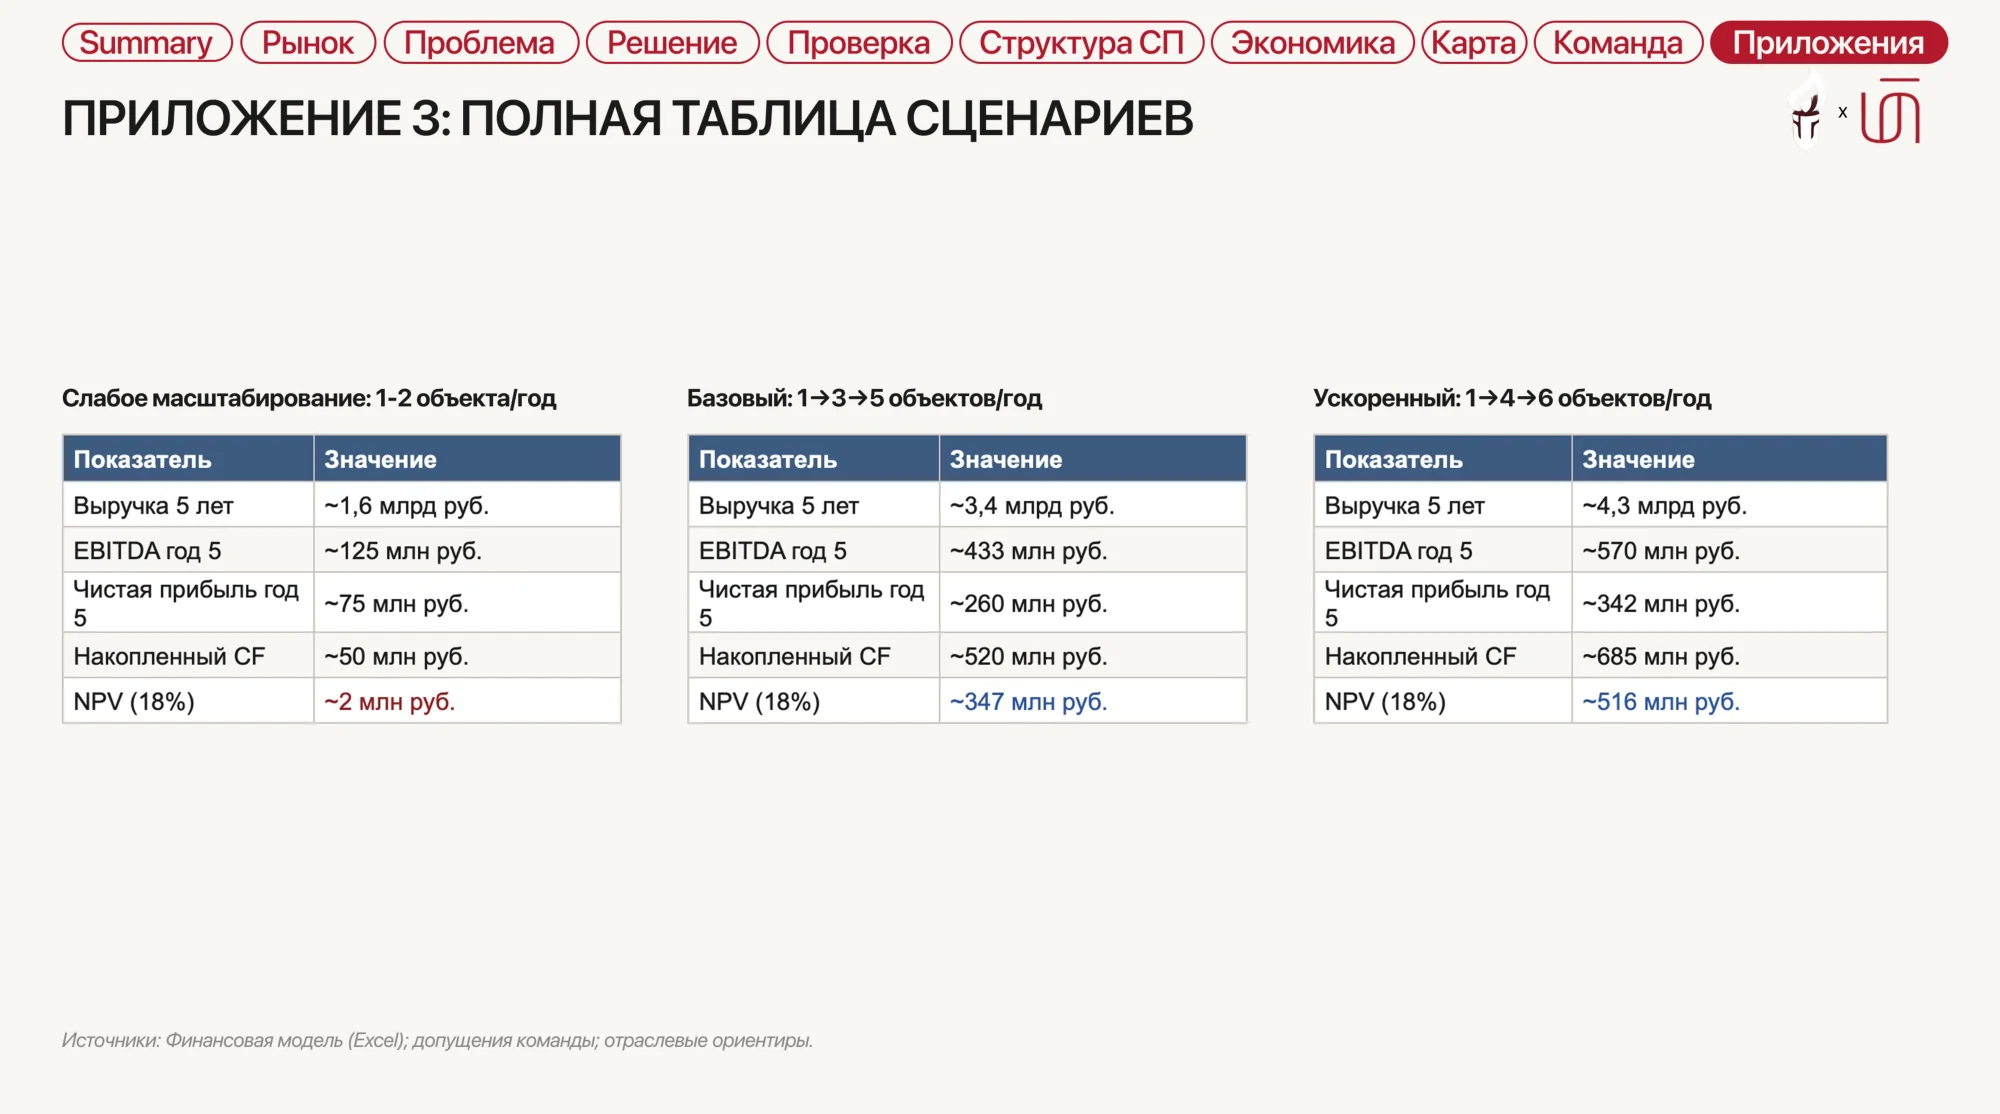
(Summary (Рынок) (Проблема) ( Решение) (Проверка) (Структура СП (Экономика) (Карта (Команда) ПРИЛОЖЕНИЕ 3: ПОЛНАЯ ТАБЛИЦА СЦЕНАРИЕВ Приложения Слабое масштабирование: 1-2 объекта/год Показатель Выручка 5 лет EBITDA год 5 Чистая прибыль год Накопленный CF NPV (18%) Значение ~1,6 млрд руб. ~125 млн руб. ~75 млн руб. ~50 млн руб. ~2 млн руб. Базовый: 1→3→5 объектов/год Показатель Выручка 5 лет EBITDA год 5 Чистая прибыль год Накопленный CF NPV (18%) Значение ~3,4 млрд руб. ~433 млн руб. ~260 млн руб. ~520 млн руб. ~347 млн руб. Ускоренный: 1→4→6 объектов/год Показатель Выручка 5 лет EBITDA год 5 Чистая прибыль год Накопленный CF NPV (18%) Значение ~4,3 млрд руб. ~570 млн руб. ~342 млн руб. ~685 млн руб. ~516 млн руб. Источники: Финасовая модель(Ессelопущения команы отраслевые ориентиры.
Page 23
Text recognized from an image may contain errors. Check it against the original.
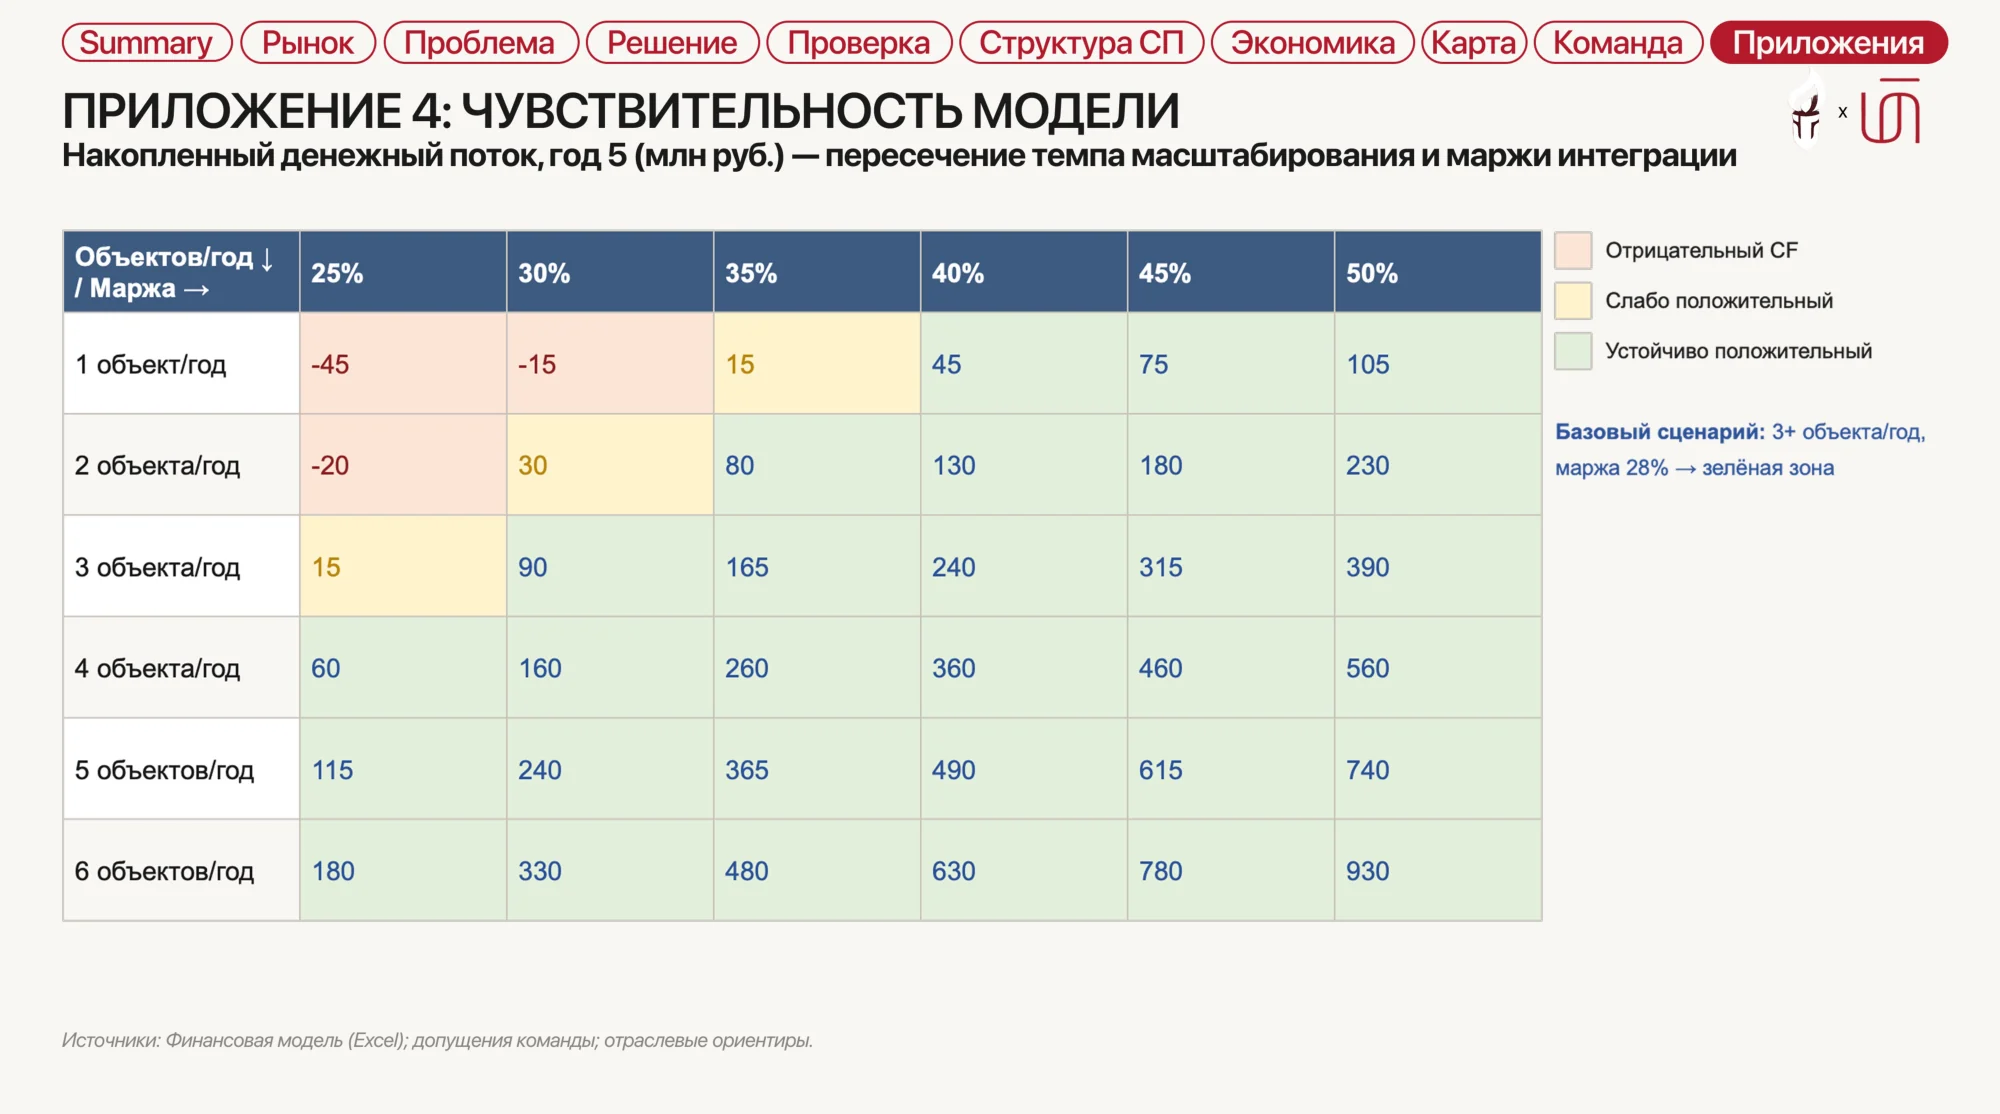
Summary Рынок (Проблема (Решение (Проверка (Структура СП (Экономика Карта) (Команда ПРИЛОЖЕНИЕ 4: ЧУВСТВИТЕЛЬНОСТЬ МОДЕЛИ Накопленный денежный поток, год 5 (млн руб.) - пересечение темпа масштабирования и маржи интеграции Приложения Объектов/год 1 / Маржа → 1 объект/год 25% 2 объекта/год 3 объекта/год -45 -20 15 30% -15 30 90 35% 15 80 165 40% 45 130 45% 75 180 50% 105 230 Отрицательный CF Слабо положительный Устойчиво положительный Базовый сценарий: 3+ объекта/год, маржа 28% → зелёная зона 4 объекта/год 60 160 260 240 360 315 390 460 560 5 объектов/год 115 240 365 490 615 740 6 объектов/год 180 330 480 630 780 930 Источники: Финансовая модель (Excel); допущения команды; отраслевые ориентиры.