Литейный участок
Оценка собственного выпуска турбинных лопаток и сравнение с закупкой.
В кейсе Strategy Partners рассмотрена возможность запустить собственный литейный участок для выпуска 10 000 годных турбинных лопаток в год. Сравнены затраты на закупку и производство, рассчитаны денежный поток, срок окупаемости и предельная доля брака.
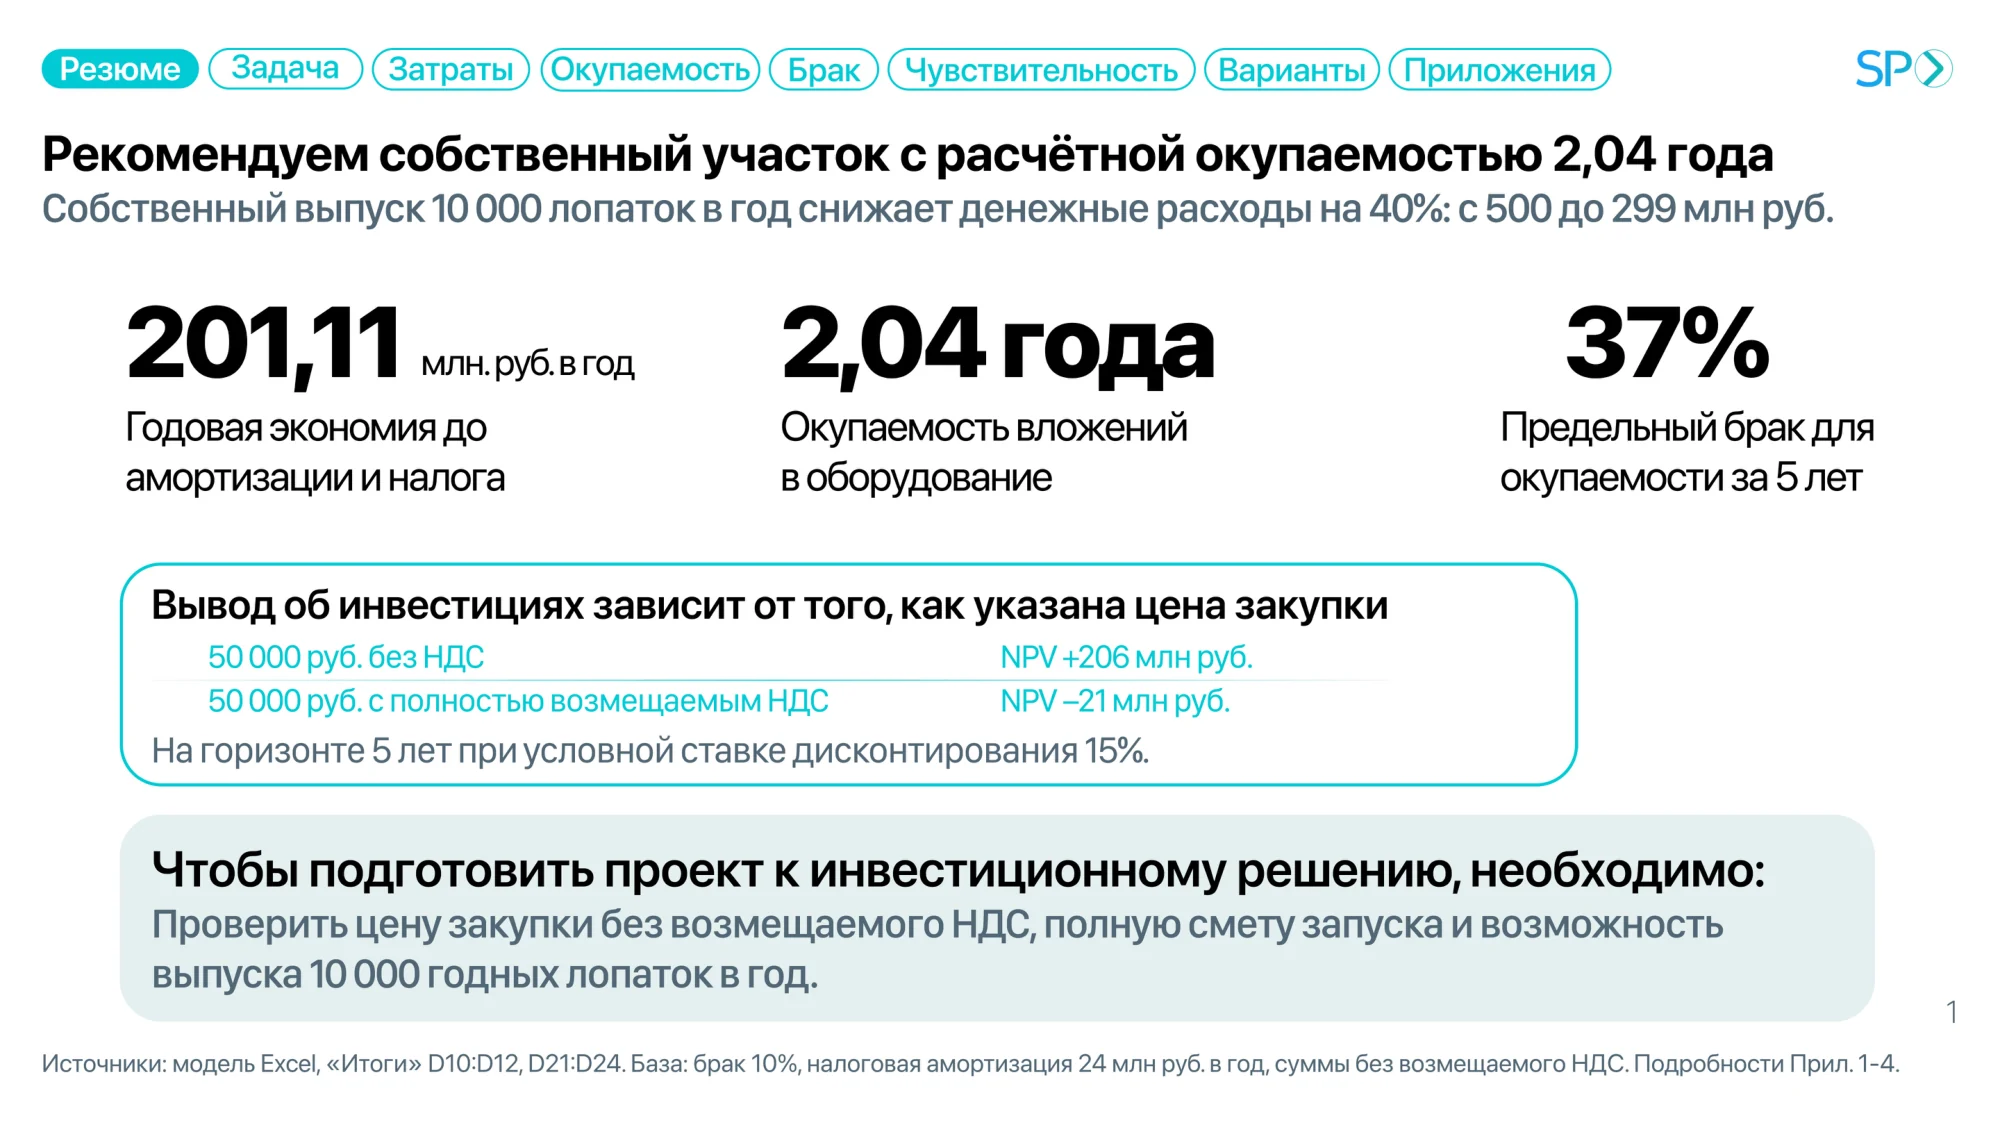
Решение включает анализ чувствительности к цене закупки, НДС и доле брака, а также сравнение полного и поэтапного запуска. В базовом сценарии окупаемость оборудования составляет 2,04 года. Вывод зависит от цены закупки без возмещаемого НДС и возможности обеспечить требуемый выпуск.
Текст документа
Текст приведён на языке исходного документа.
Страница 1
Текст распознан с изображения и может содержать ошибки. Сверяйте его с оригиналом.
Strategy Partners Собственный выпуск турбинных лопаток Оценка запуска литейного участка Завод закупает 10 000 литых лопаток в год. Оборудование для собственного участка стоит 320 млн руб. 1. Выгодно ли заводу открыть собственный литейный участок? 2. За сколько лет окупятся вложения в оборудование? 3. При какой доле брака собственный выпуск становится нецелесообразным? Тимофеев Григорий ВШБНИУ ВШЭ
Страница 2
Текст распознан с изображения и может содержать ошибки. Сверяйте его с оригиналом.
Резюме Задача (Затраты Окупаемость (Окупаемость) (Брак ) (Чувствительность ) (Варианты) (Приложения Рекомендуем собственный участок с расчётной окупаемостью 2,04 года Собственный выпуск 10 000 лопаток в год снижает денежные расходы на 40%: с 500 до 299 млн руб. 201,11 млн руб вгод Годовая экономия до амортизации и налога 2,04 года Окупаемость вложений в оборудование 37% Предельный брак для окупаемости за 5 лет SPO Вывод об инвестициях зависит от того, как указана цена закупки 50 000 руб. без НДС NPV +206 млн руб. 50 000 руб. с полностью возмещаемым НДС NPV -21 млн руб. На горизонте 5 лет при условной ставке дисконтирования 15%. Чтобы подготовить проект к инвестиционному решению, необходимо: Проверить цену закупки без возмещаемого НДС, полную смету запуска и возможность выпуска 10 000 годных лопаток в год. Источники: модель Excel, «Итоги» D1O:D12, D21:D24. База: брак 10%, налоговая амортизация 24 млн руб. в год, суммы без возмещаемого НДС. Подробности Прил. 1-4. 1
Страница 3
Текст распознан с изображения и может содержать ошибки. Сверяйте его с оригиналом.
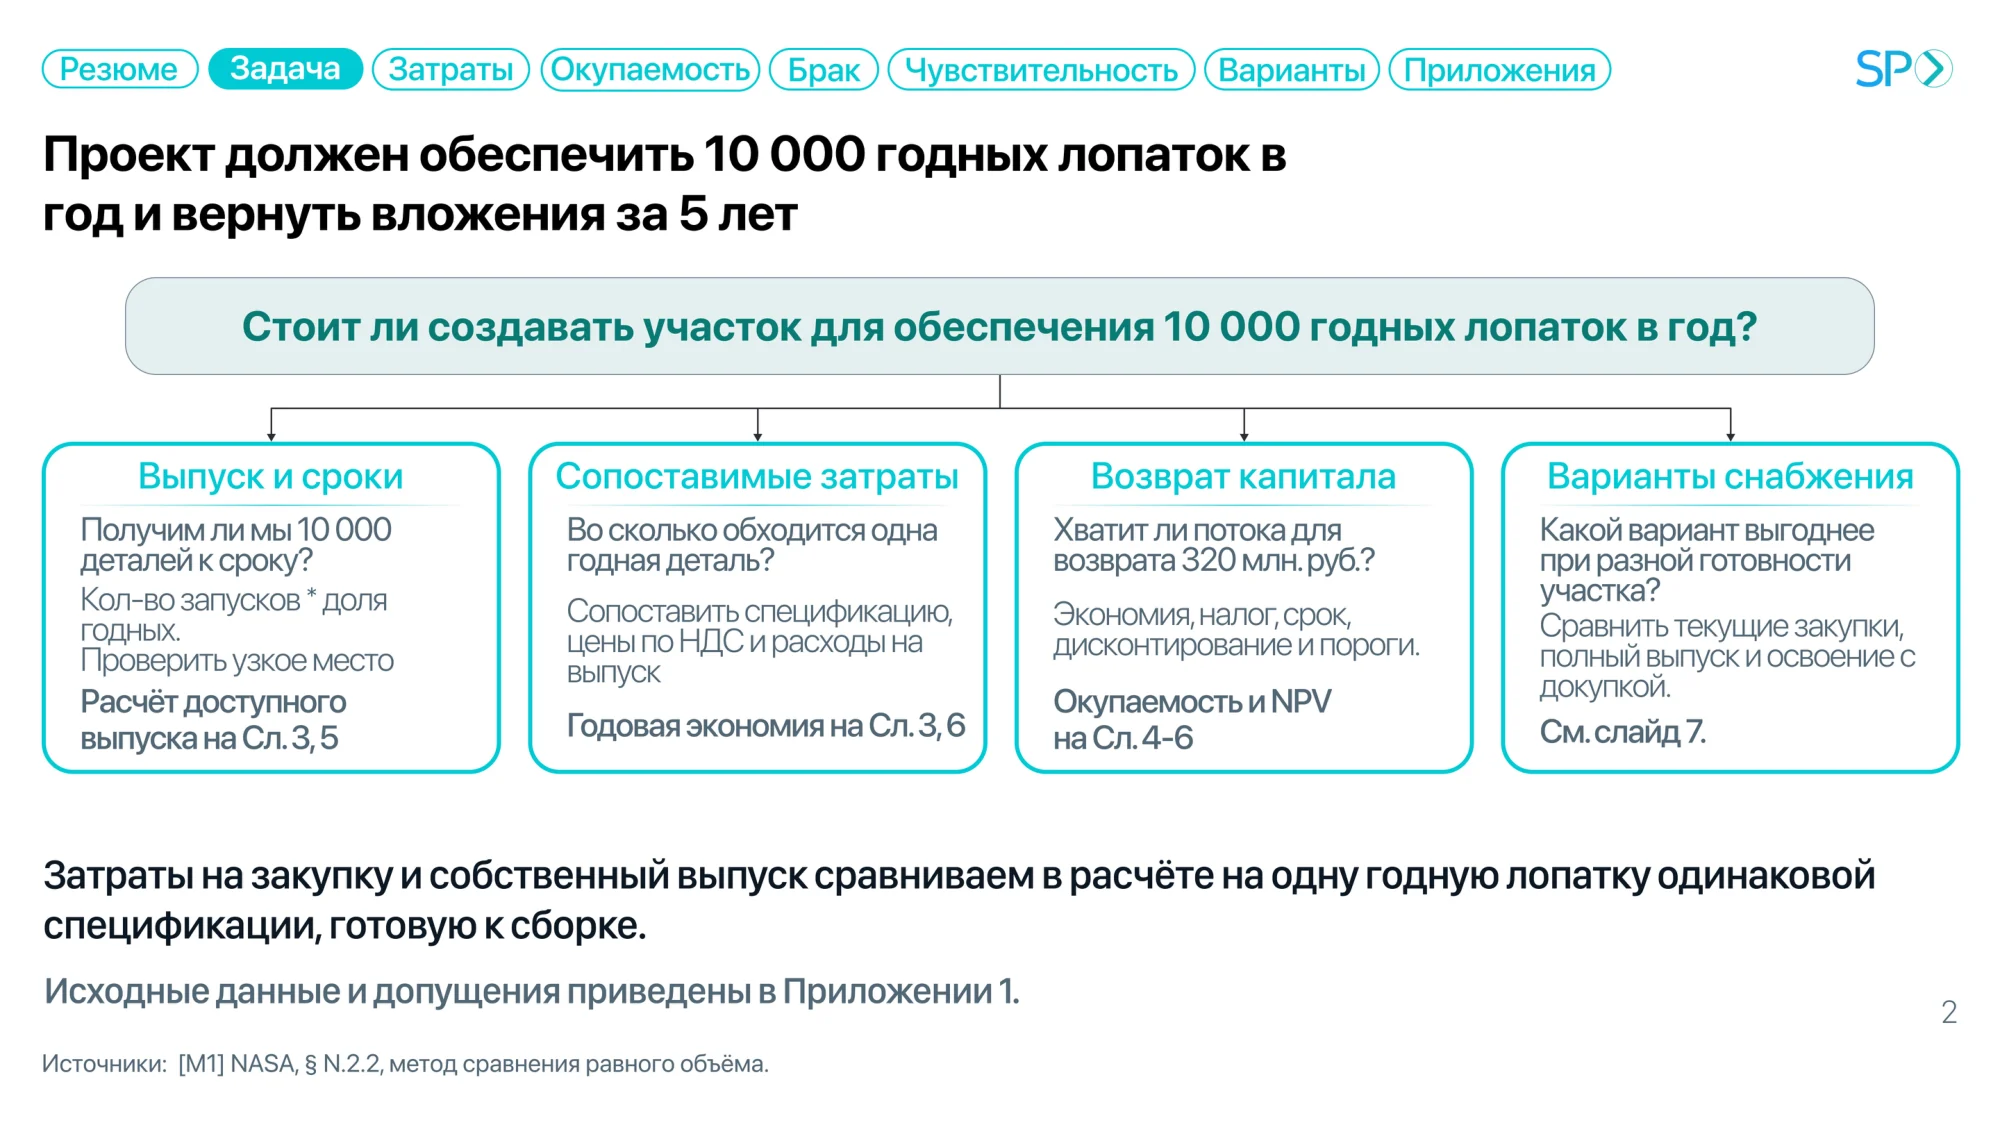
(Резюме Задача Затраты Окупаемость) ) (Брак )( (Чувствительность Проект должен обеспечить 10 000 годных лопаток в год и вернуть вложения за 5 лет (Варианты) (Приложения SPO Стоит ли создавать участок для обеспечения 10 000 годных лопаток в год? Выпуск и сроки Получим ли мы 10 000 деталей к сроку? Кол-во запусков * доля ГОДНЫХ. Проверить узкое место Расчёт доступного выпуска на Сл. 3, 5 Сопоставимые затраты Во сколько обходится одна годная деталь? Сопоставить спецификацию, цены по НДС и расходы на выпуск Годовая экономия на Сл. 3,6 Возврат капитала Хватит ли потока для возврата 320 млн. руб.? Экономия, налог, срок, дисконтирование и пороги. Окупаемость и NPV на Сл. 4-6 Варианты снабжения Какой вариант выгоднее при разной готовности участка? Сравнить текущие закупки, пОЛнЫй выпуск и освоение c докупкой. См.слайд 7. Затраты на закупку и собственный выпуск сравниваем в расчёте на одну годную лопатку одинаковой спецификации, готовую к сборке. Исходные данные и допущения приведены в Приложении 1. Источники: [M1] NASA, § N.2.2, метод сравнения равного объёма. 2
Страница 4
Текст распознан с изображения и может содержать ошибки. Сверяйте его с оригиналом.
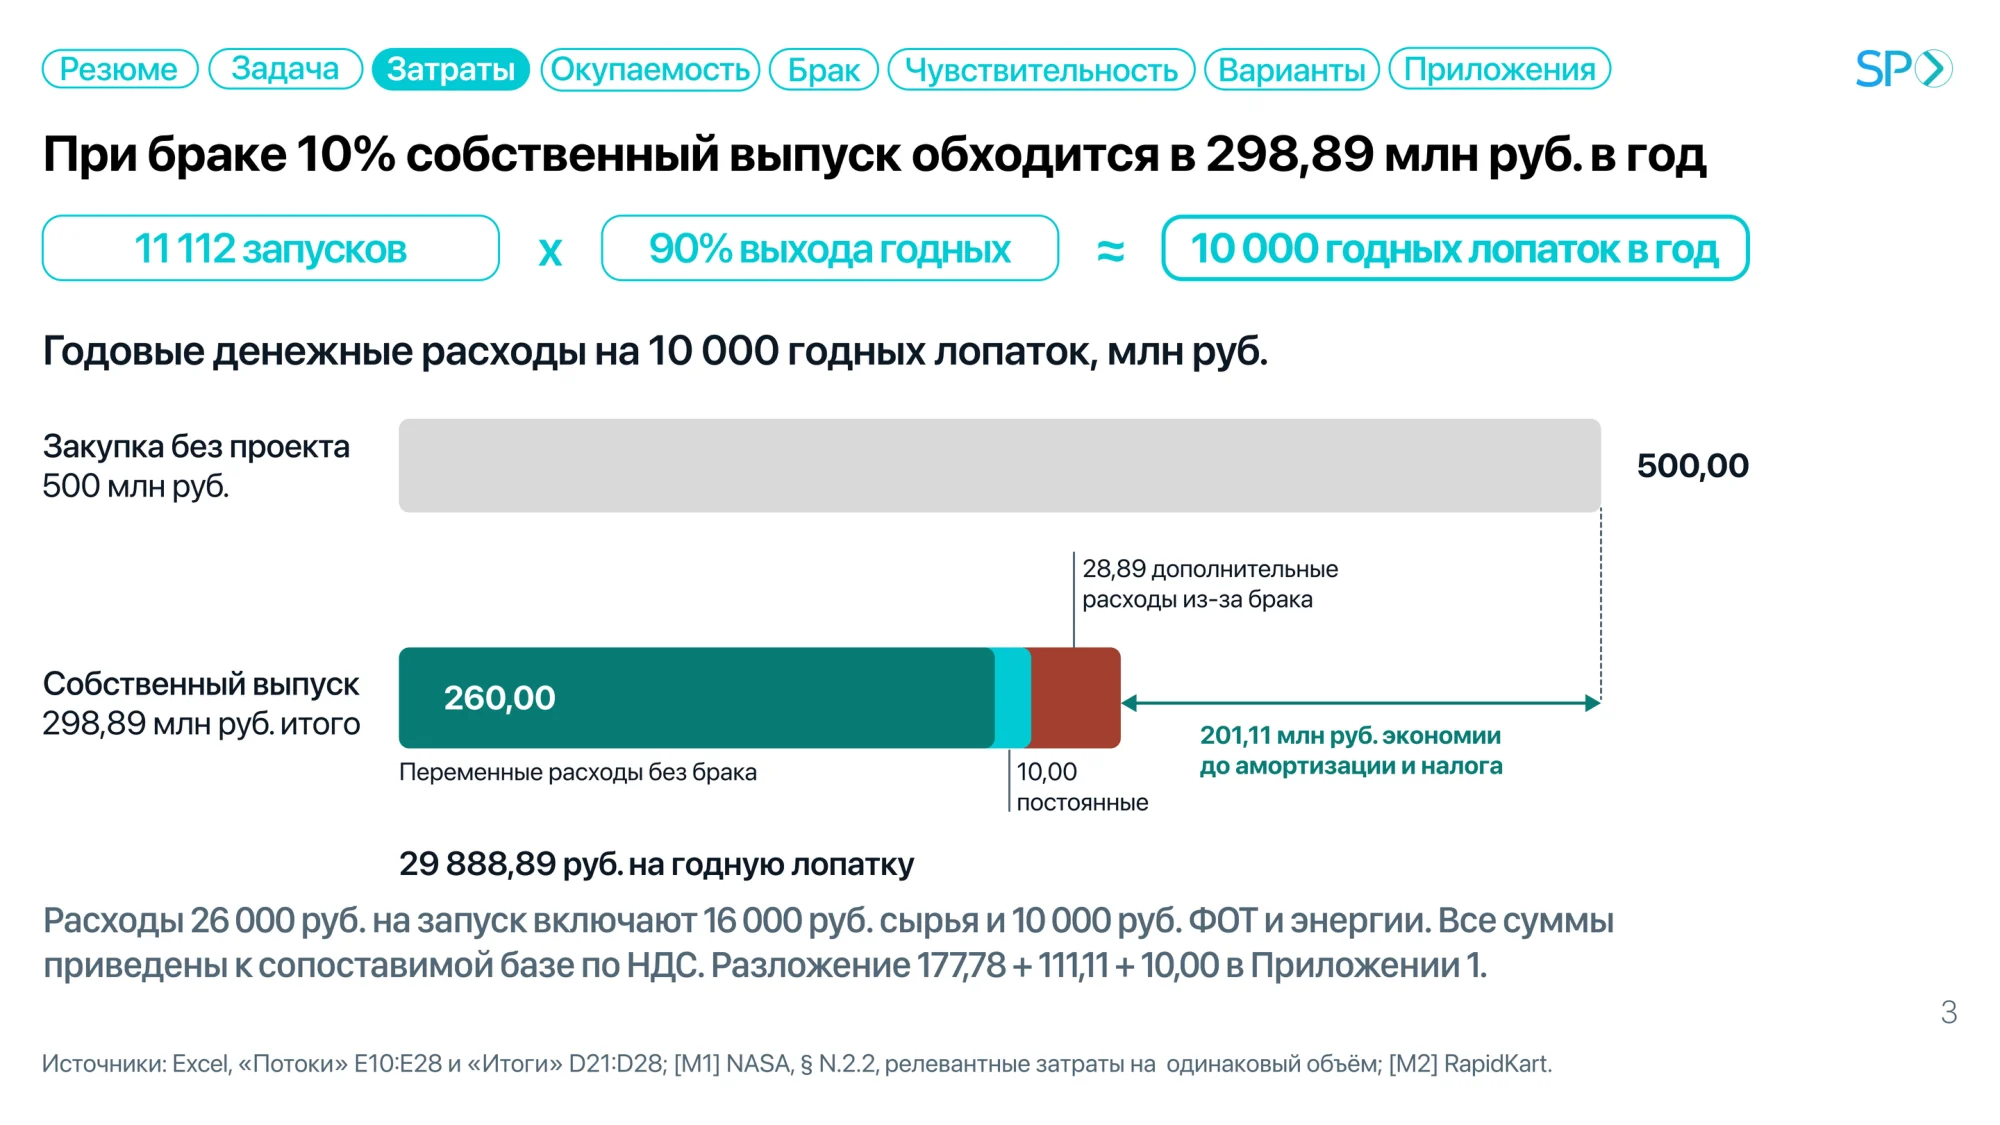
( Резюме ) (Задача Затраты (Окупаемость) (Брак ) (Чувствительность ) (Варианты) (Приложения При браке 10% собственный выпуск обходится в 298,89 млн руб. в год • 11112 запусков ) x ( 90% выходагодных = ( 10000 годных лопаток в год Годовые денежные расходы на 10 000 годных лопаток, млн руб. Закупка без проекта 500 млн руб. 500,00 SPO 28,89 дополнительные расходы из-за брака Собственный выпуск 298,89 млн руб. итого 260,00 Переменные расходы без брака 201,11 млн руб. экономии до амортизации и налога 10,00 постоянные 29 888,89 руб. на годную лопатку Расходы 26 000 руб. на запуск включают 16 000 руб. сырья и 10 000 руб. ФОТ и энергии. Все суммы приведены к сопоставимой базе по НДС. Разложение 177,78 + 111,11 + 10,00 в Приложении 1. Источники: Excel, «Потоки» Е10:E28 и «Итоги» D21:D28; [M1] NASA, § N.2.2, релевантные затраты на одинаковый объём; [M2] RapidKart. 3
Страница 5
Текст распознан с изображения и может содержать ошибки. Сверяйте его с оригиналом.
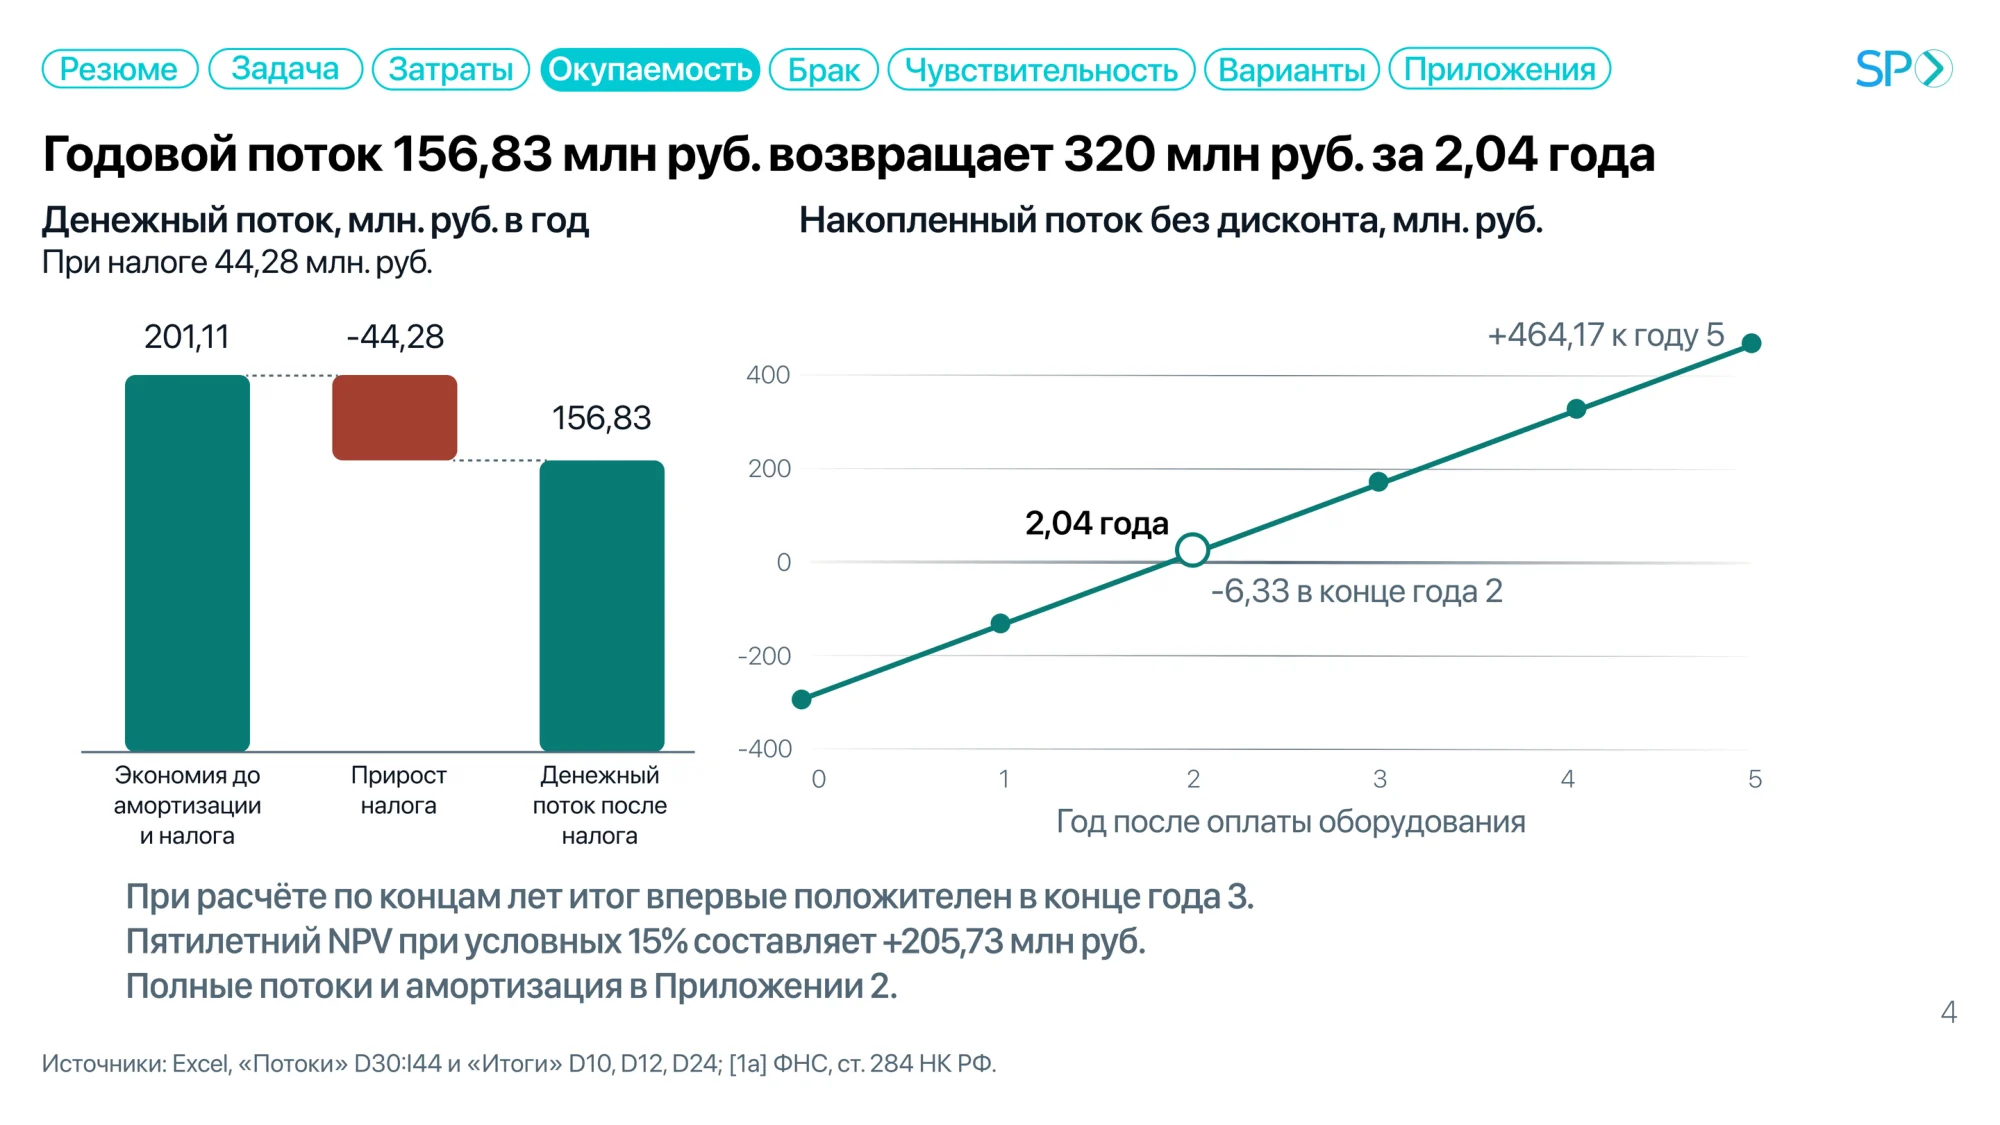
Резюме Задача Затраты , Окупаемость (Брак ) (Чувствительность (Варианты) (Приложения Годовой поток 156,83 млн руб. возвращает 320 млн руб. за 2,04 года Денежный поток, млн. руб. в год Накопленный поток без дисконта, млн. руб. При налоге 44,28 млн. руб. 201,11 -44,28 +464,17 к году 5 • SPO 400 156,83 200 2,04 года -6,33 в конце года 2 -200 -400 Экономия до амортизации и налога Прирост налога Денежный поток после налога 2 3 Год после оплаты оборудования При расчёте по концам лет итог впервые положителен в конце года 3. Пятилетний NPV при условных 15% составляет +205,73 млн руб. Полные потоки и амортизация в Приложении 2. Источники: Excel, «Потоки» D30:144 и «Итоги» D10, D12, D24; [1а] ФНС, ст. 284 НК РФ. 4 5 4
Страница 6
Текст распознан с изображения и может содержать ошибки. Сверяйте его с оригиналом.
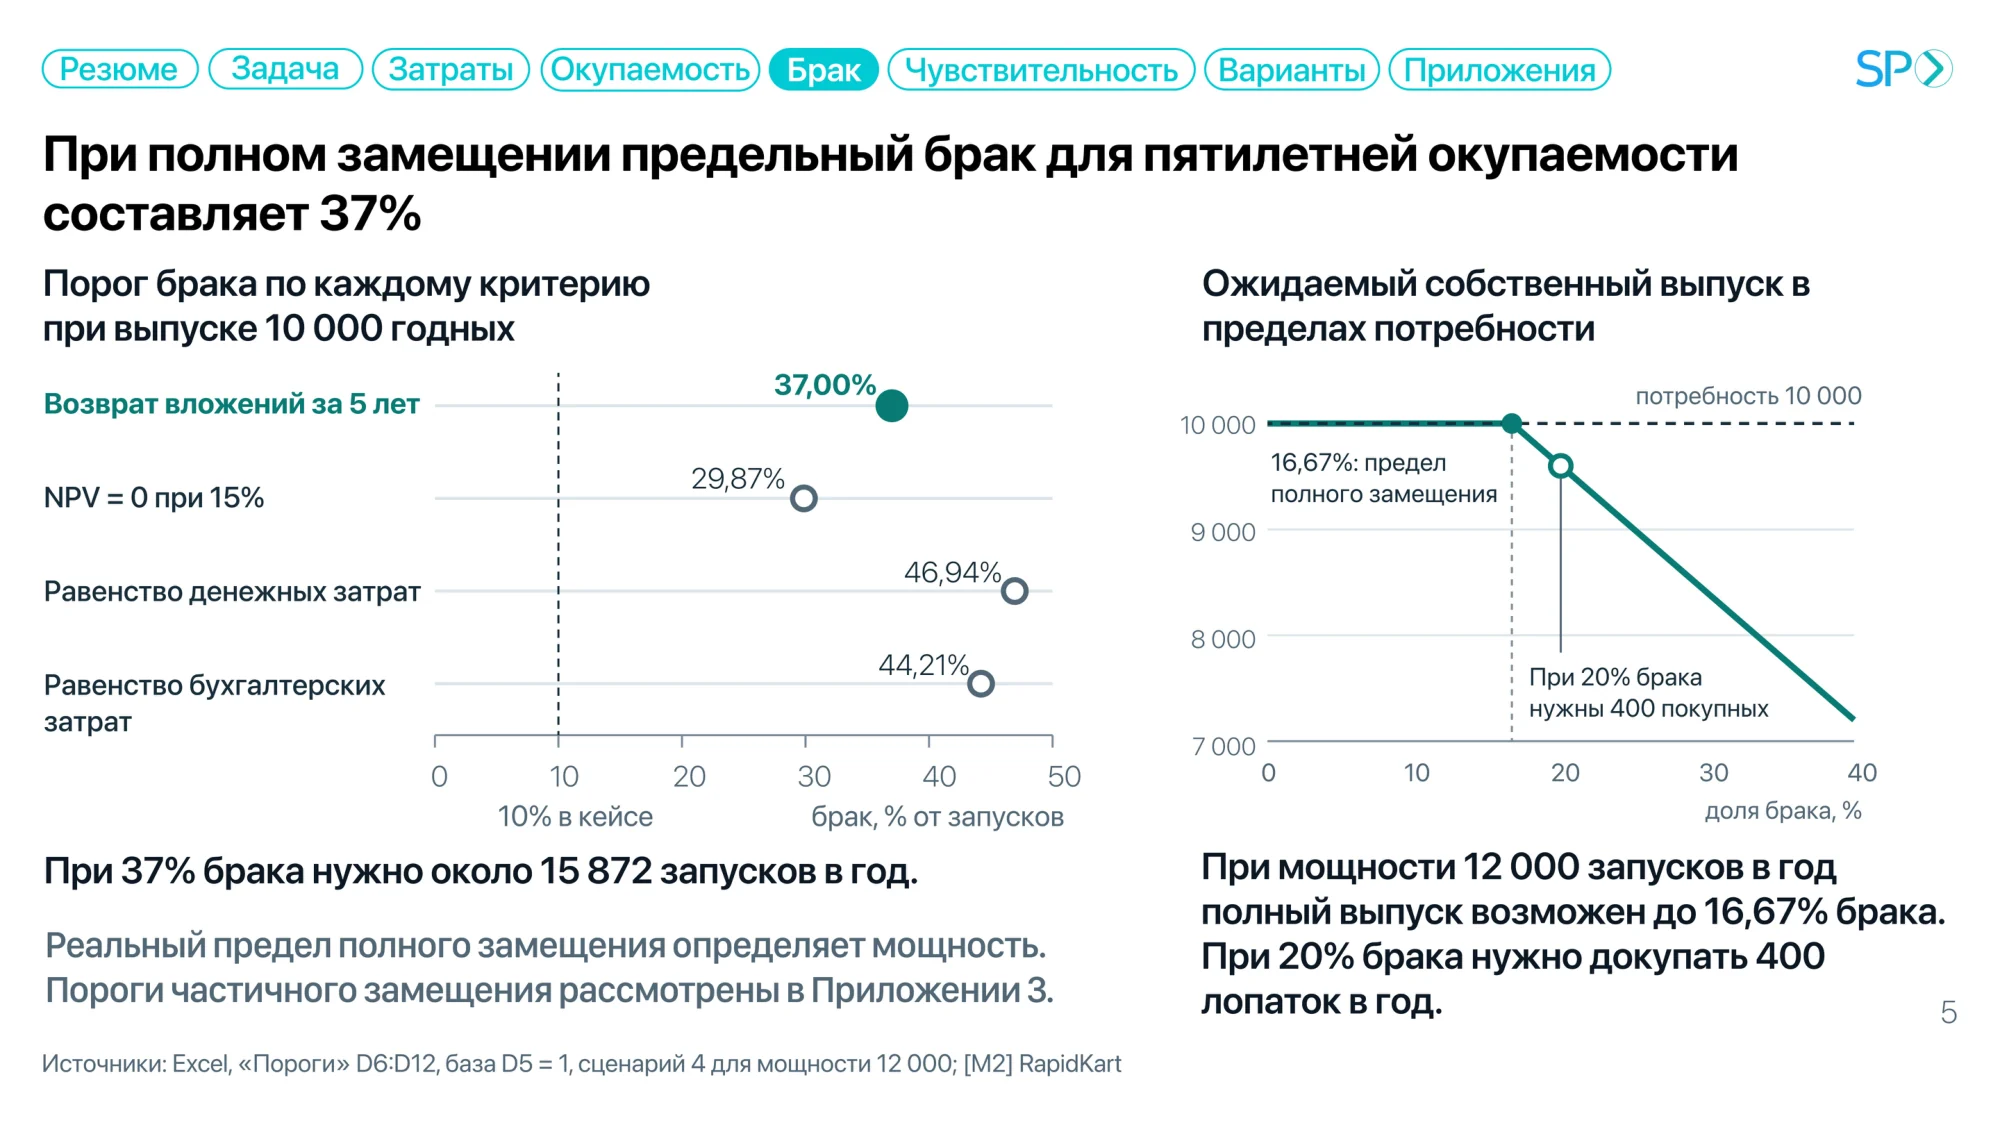
Резюме) (Задача) (Затраты) Окупаемость Брак (Чувствительность (Варианты) (Приложения При полном замещении предельный брак для пятилетней окупаемости составляет 37% Порог брака по каждому критерию при выпуске 10 000 годных Возврат вложений за 5 лет SPO NPV = 0 при 15% 37,00%• 29,87% o Ожидаемый собственный выпуск в пределах потребности 10 000 потребность 10 000 ----—-- - - - - --• 16,67%: предел полного замещения 9 000 8 000 Равенство денежных затрат 46,94%0 Равенство бухгалтерских затрат 44,21%O T 20 10 10% в кейсе T 30 T 40 50 брак, % от запусков При 37% брака нужно около 15 872 запусков в год. Реальный предел полного замещения определяет мощность. Пороги частичного замещения рассмотрены в Приложении 3. Источники: Excel, «Пороги» D6:D12, база D5 = 1, сценарий 4 для мощности 12 000; [M2] RapidKart При 20% брака нужны 400 покупных 7000 10 20 30 40 доля брака, % При мощности 12 000 запусков в год полный выпуск возможен до 16,67% брака. При 20% брака нужно докупать 400 лопаток в год. 5
Страница 7
Текст распознан с изображения и может содержать ошибки. Сверяйте его с оригиналом.
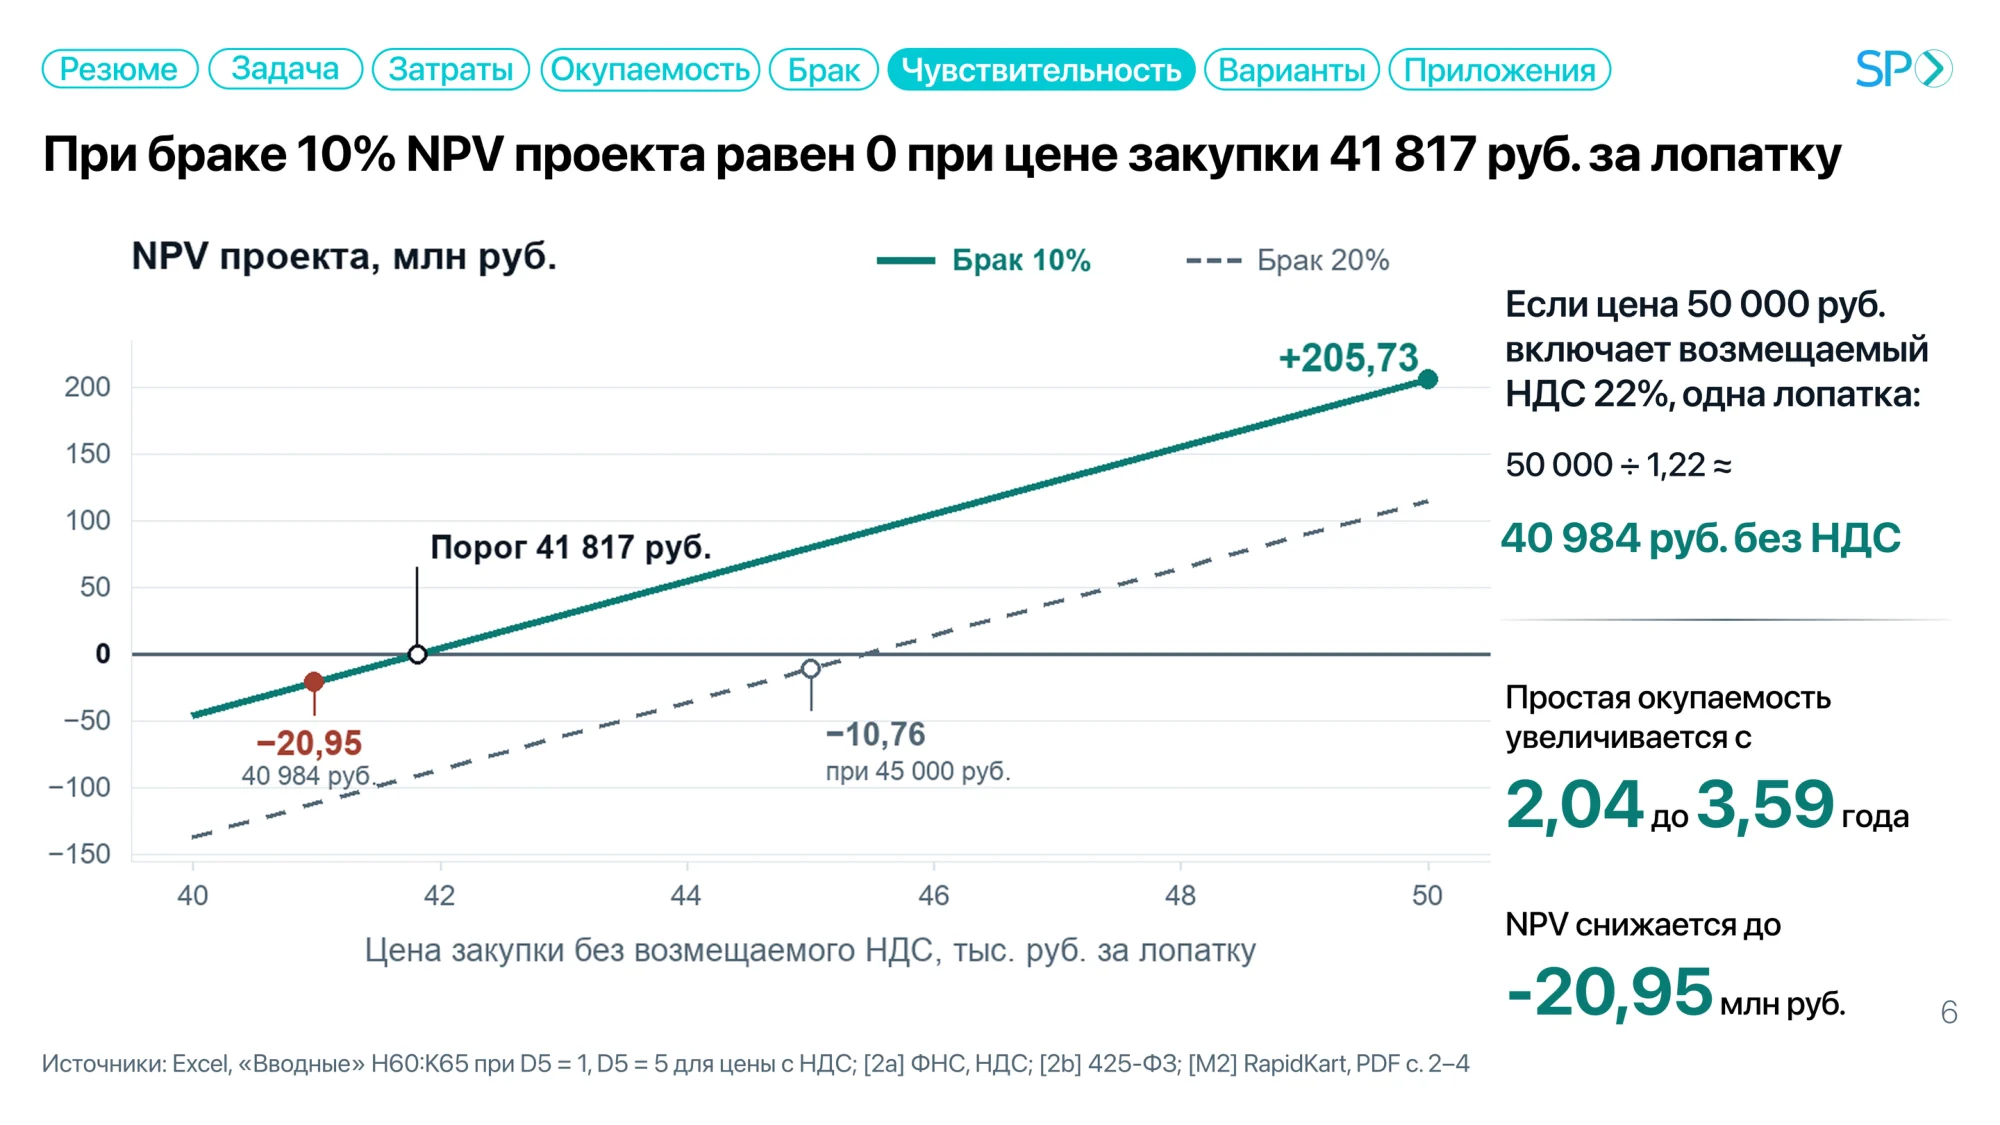
(Резюме) (Задача ) (Затраты) (Окупаемость (Брак Чувствительность (Варианты) (Приложения При браке 10% NPV проекта равен 0 при цене закупки 41 817 руб. за лопатку NPV проекта, млн руб. — Брак 10% - - - Брак 20% +205,73, SPO 200 150 100 50 0 -50 -100 -150 mau non na нa Порог 41 817 руб. Если цена 50 000 руб. включает возмещаемый НДС 22%, одна лопатка: 50 000 ÷ 1,22 = 40 984 руб. без НДС -- -20,95 40 984 руб.- - m man non m -10,76 при 45 000 руб. 40 42 44 46 48 Цена закупки без возмещаемого НДС, тыс. руб. за лопатку 50 Простая окупаемость увеличивается с 2,04 до 3,59 года NPV снижается до -20,95 млнруб. 6 Источники: Excel, «Вводные» H60:K65 при D5 = 1, D5 = 5 для цены с НДС; [2а] ФНС, НДС; [2b] 425-Ф3; [M2] RapidKart, PDF c. 2-4
Страница 8
Текст распознан с изображения и может содержать ошибки. Сверяйте его с оригиналом.
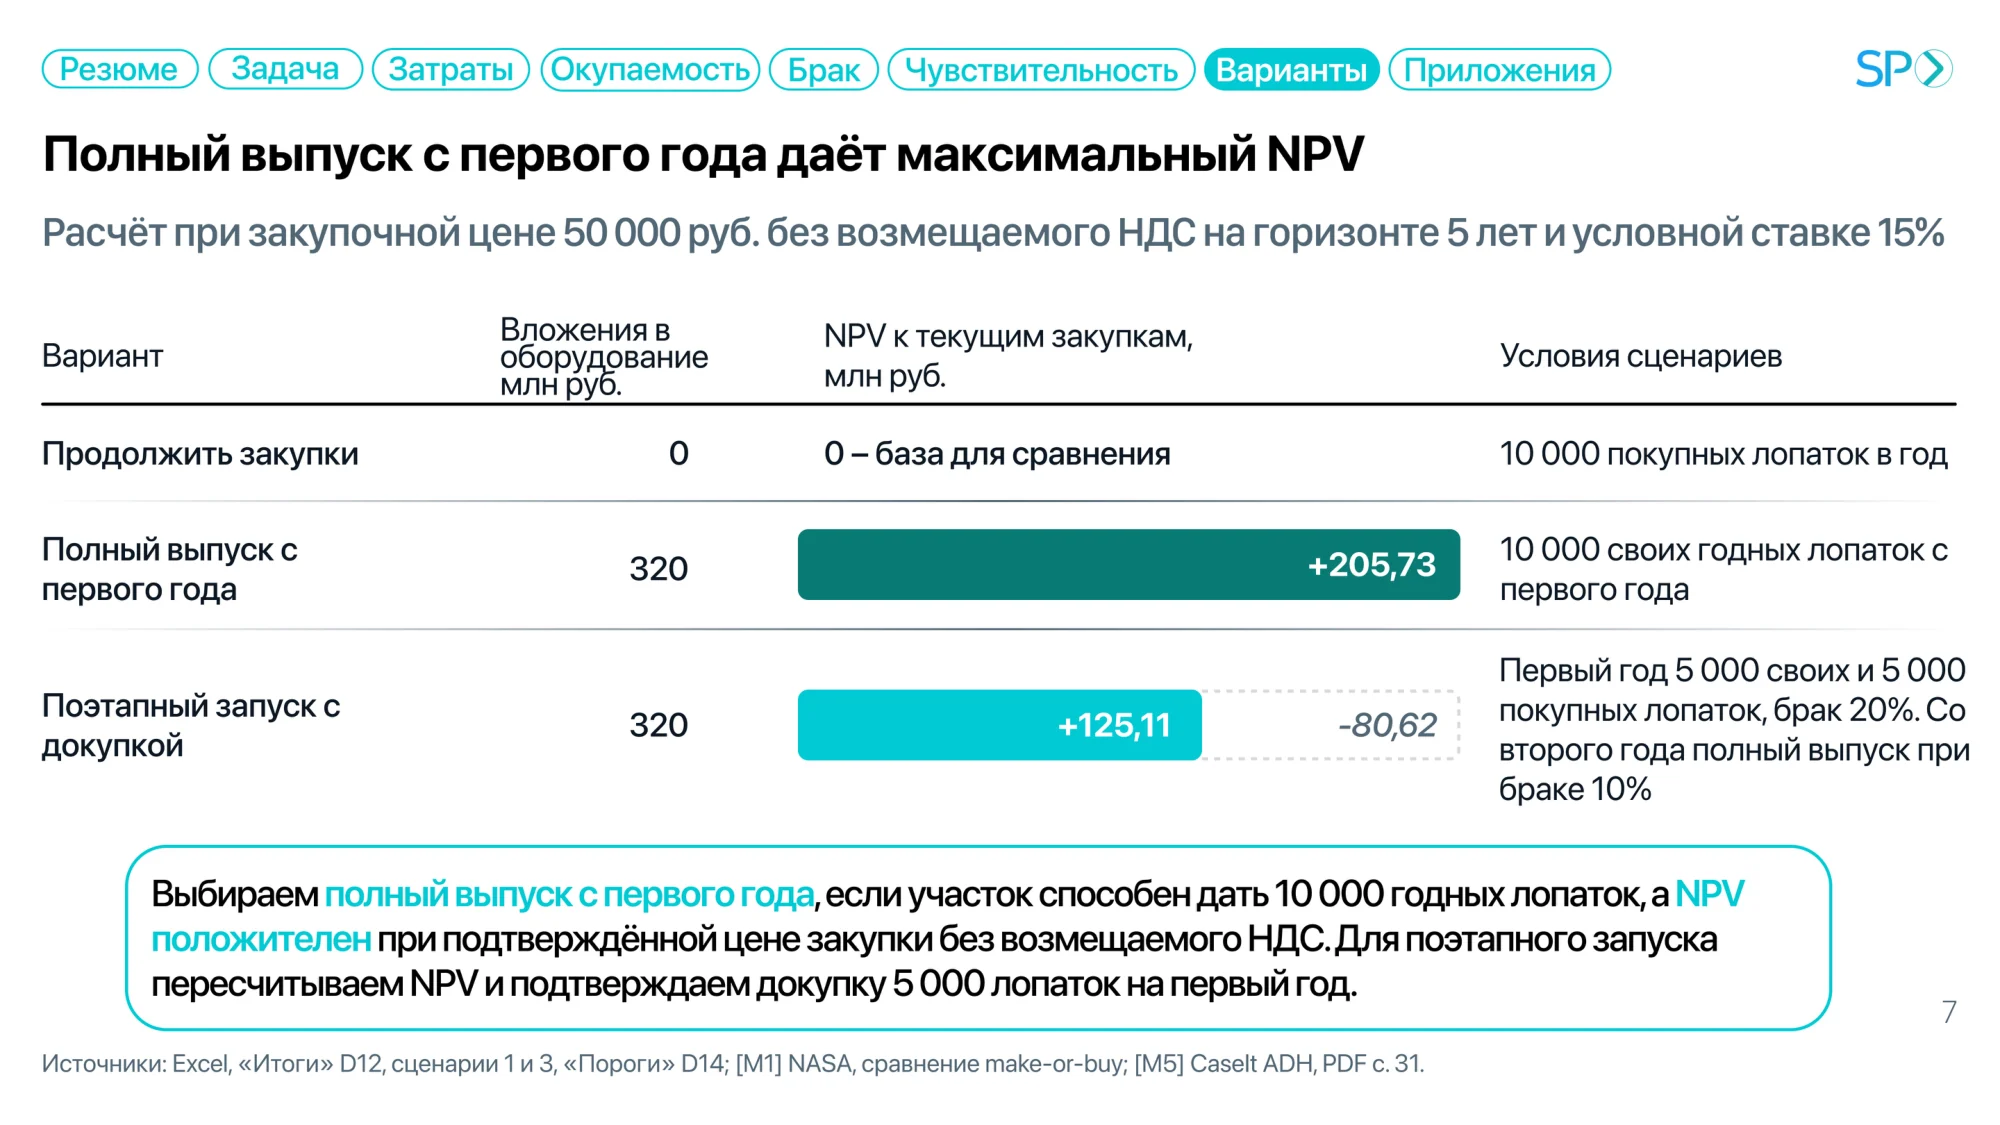
(Резюме (Задача (Затраты Окупаемость) ) (Брак )( (Чувствительность Варианты (Приложения SPO Полный выпуск с первого года даёт максимальный NPV Расчёт при закупочной цене 50 000 руб. без возмещаемого НДС на горизонте 5 лет и условной ставке 15% Вариант Вложения в оборудование млн руб. NPV к текущим закупкам, млн руб. Условия сценариев 0 - база для сравнения Продолжить закупки Полный выпуск с первого года 320 +205,73 Поэтапный запуск с докупкой 320 +125,11 -80,62 10 000 покупных лопаток в год 10 000 своих годных лопаток с первого года Первый год 5 000 своих и 5 000 покупных лопаток, брак 20%. Co второго года полный выпуск при браке 10% Выбираем полный выпуск с первого года, если участок способен дать 10 000 годных лопаток, а NPV положителен при подтверждённой цене закупки без возмещаемого НДС.Для поэтапного запуска пересчитываем NPV и подтверждаем докупку 5 000 лопаток на первый год. Источники: Excel, «Итоги» D12, сценарии 1 и 3, «Пороги» D14; [M1] NASA, сравнение make-or-buy; [M5] Caselt ADH, PDF c. 31. 7
Страница 9
Текст распознан с изображения и может содержать ошибки. Сверяйте его с оригиналом.
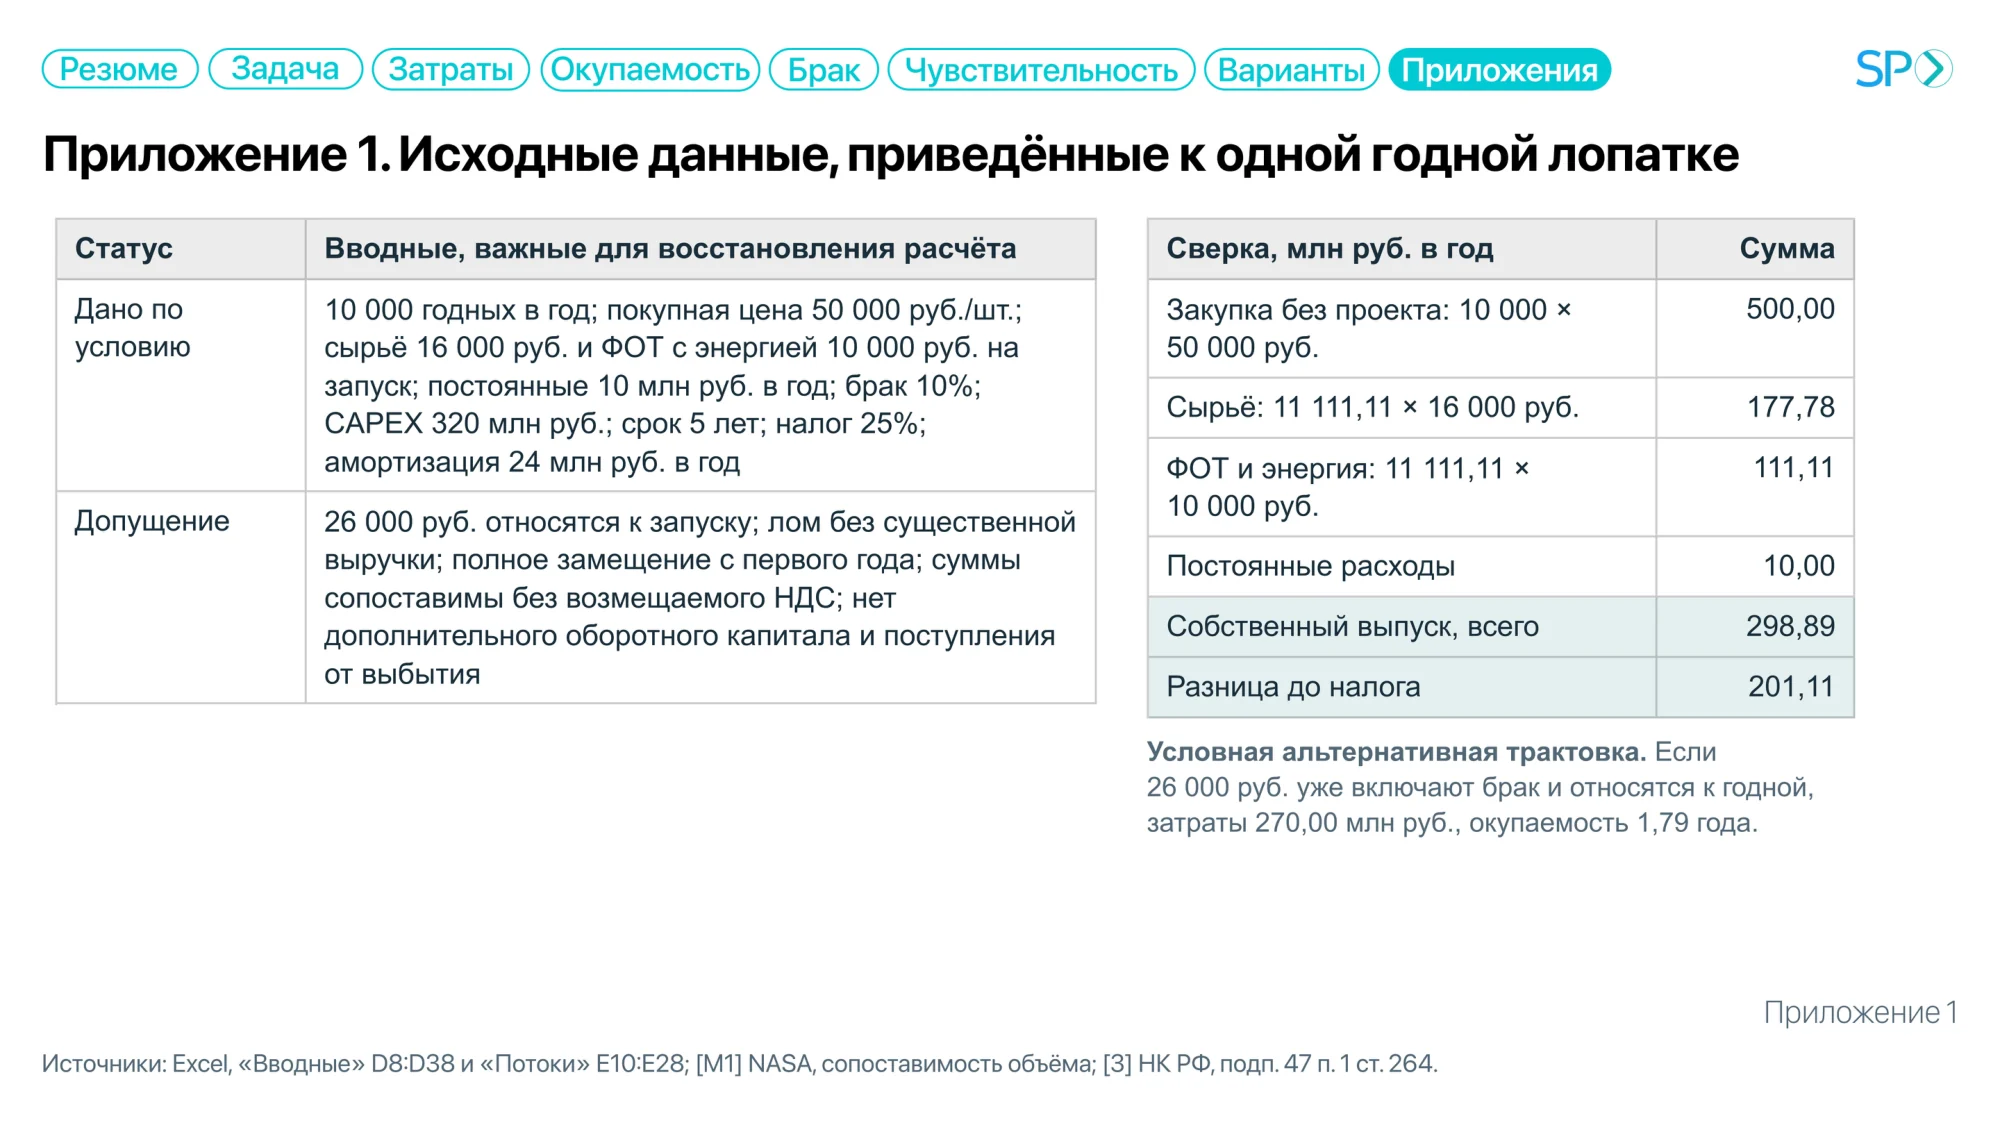
( Резюме ) Задача Затраты) Окупаемость) (Брак) (Чувствительность ) (Варианты Приложения Приложение 1. Исходные данные, приведённые к одной годной лопатке Статус Дано по условию Допущение Вводные, важные для восстановления расчёта 10 000 годных в год; покупная цена 50 000 руб./шт.; сырьё 16 000 руб. и ФОТ с энергией 10 000 руб. на запуск; постоянные 10 млн руб. в год; брак 10%; САРЕХ 320 млн руб.; срок 5 лет; налог 25%; амортизация 24 млн руб. в год 26 000 руб. относятся к запуску; лом без существенной выручки; полное замещение с первого года; суммы сопоставимы без возмещаемого НДС; нет дополнительного оборотного капитала и поступления от выбытия Сверка, млн руб. в год Закупка без проекта: 10 000 х 50 000 руб. Сырьё: 11 111,11 х 16 000 руб. ФОТ и энергия: 11 111,11 х 10 000 руб. Постоянные расходы Собственный выпуск, всего Разница до налога Сумма 500,00 177,78 111,11 10,00 298,89 201,11 Условная альтернативная трактовка. Если 26 000 руб. уже включают брак и относятся к годной, затраты 270,00 млн руб., окупаемость 1,79 года. SPO Приложение 1 Источники: Excel, «Вводные» D8:D38 и «Потоки» E10:E28; [M1] NASA, сопоставимость объёма; [3] НК РФ, подп. 47 п. 1 ст. 264.
Страница 10
Текст распознан с изображения и может содержать ошибки. Сверяйте его с оригиналом.
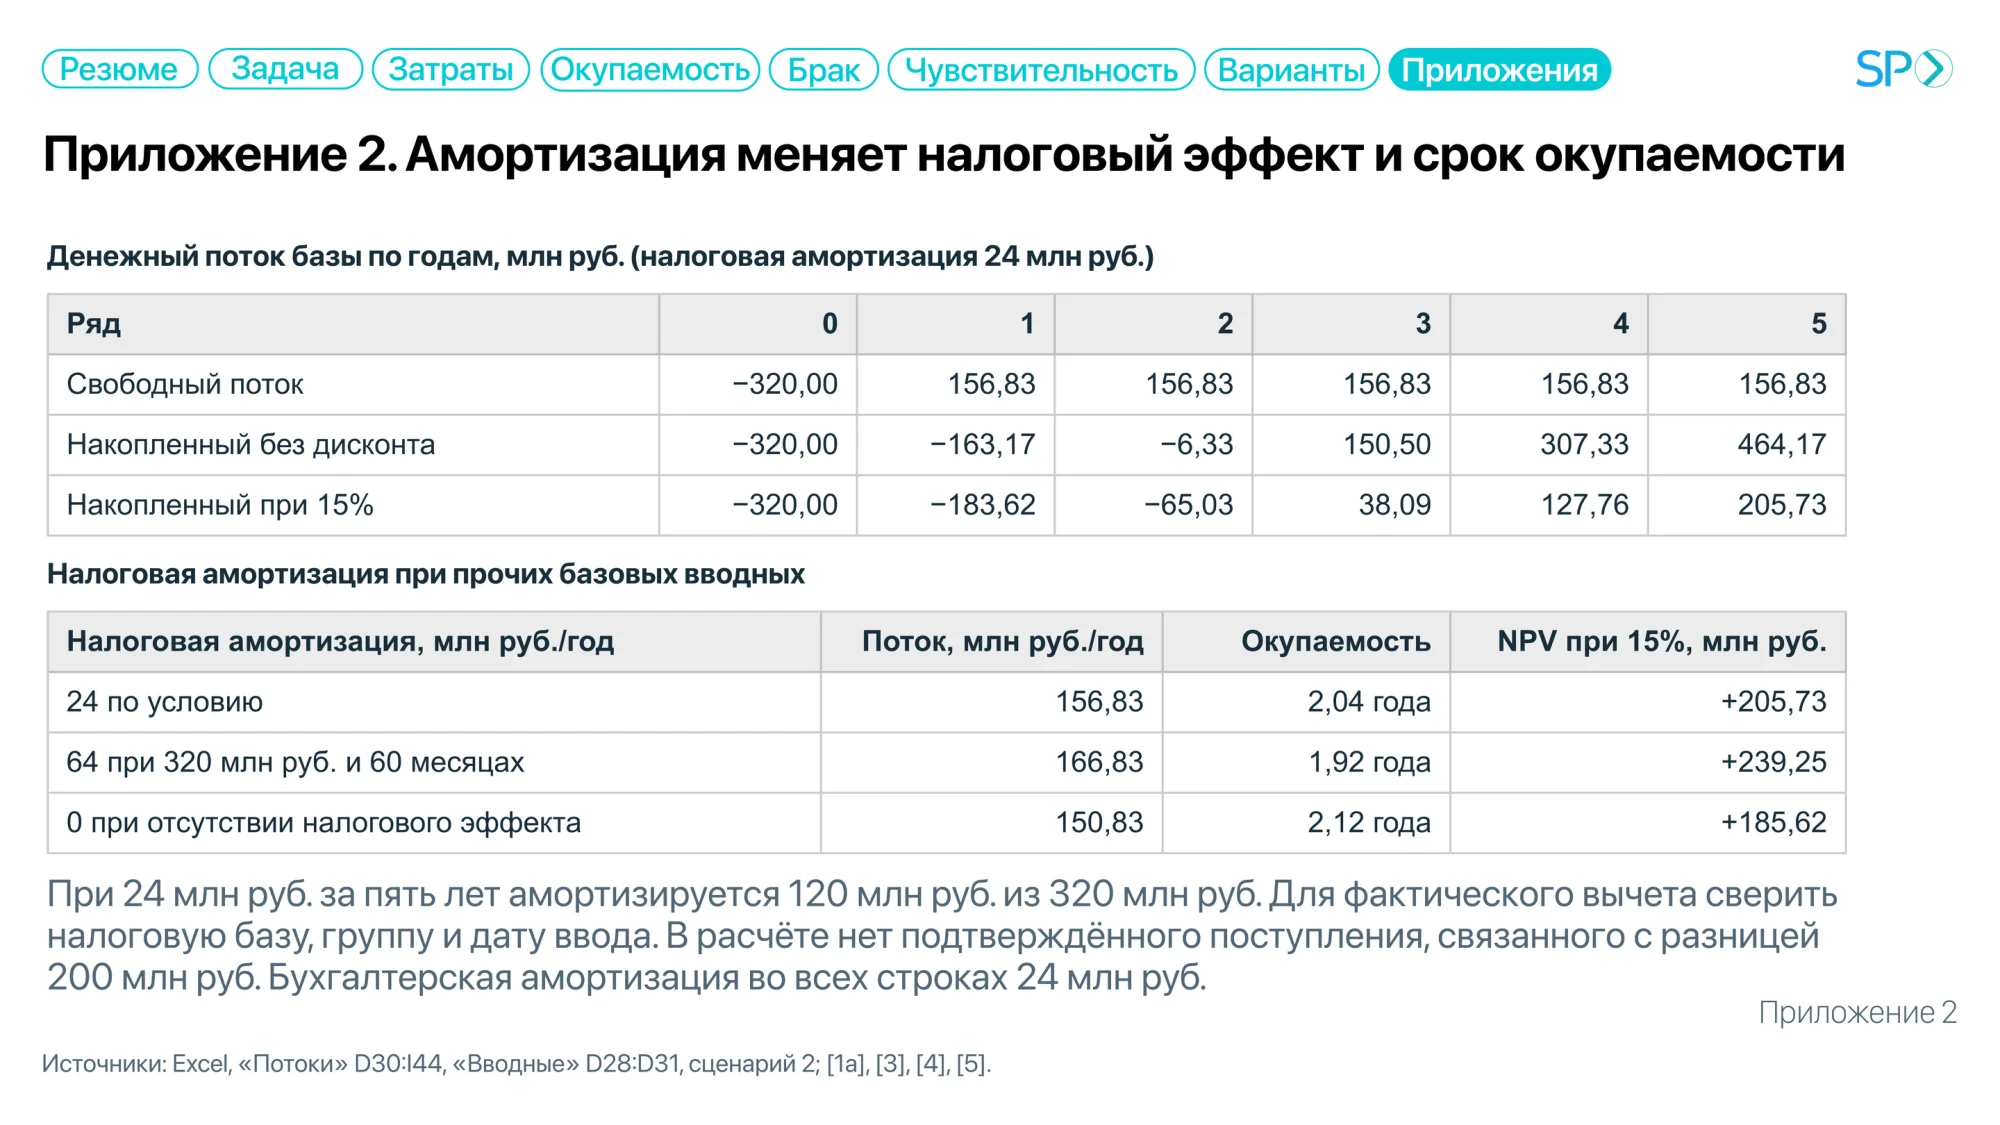
(Резюме ) (Задача (Затраты) (Окупаемость) (Брак ) (Чувствительность ) (Варианты) Приложения SPO Приложение 2. Амортизация меняет налоговый эффект и срок окупаемости Денежный поток базы по годам, млн руб. (налоговая амортизация 24 млн руб.) Ряд 0 Свободный поток Накопленный без дисконта Накопленный при 15% -320,00 -320,00 -320,00 1 156,83 -163,17 -183,62 2 156,83 -6,33 -65,03 3 156,83 150,50 38,09 4 156,83 307,33 127,76 5 156,83 464,17 205,73 Налоговая амортизация при прочих базовых вводных Налоговая амортизация, млн руб./год 24 по условию 64 при 320 млн руб. и 60 месяцах 0 при отсутствии налогового эффекта Поток, млн руб./год 156,83 166,83 150,83 Окупаемость 2,04 года 1,92 года 2,12 года NPV при 15%, млн руб. +205,73 +239,25 +185,62 При 24 млн руб. за пять лет амортизируется 120 млн руб. из 320 млн руб. Для фактического вычета сверить налоговую базу, группу и дату ввода. В расчёте нет подтверждённого поступления, связанного с разницей 200 млн руб. Бухгалтерская амортизация во всех строках 24 млн руб. Приложение 2 Источники: Excel, «Потоки» D30:144, «Вводные» D28:D31, сценарий 2; [1a], [3], [4], [5].
Страница 11
Текст распознан с изображения и может содержать ошибки. Сверяйте его с оригиналом.
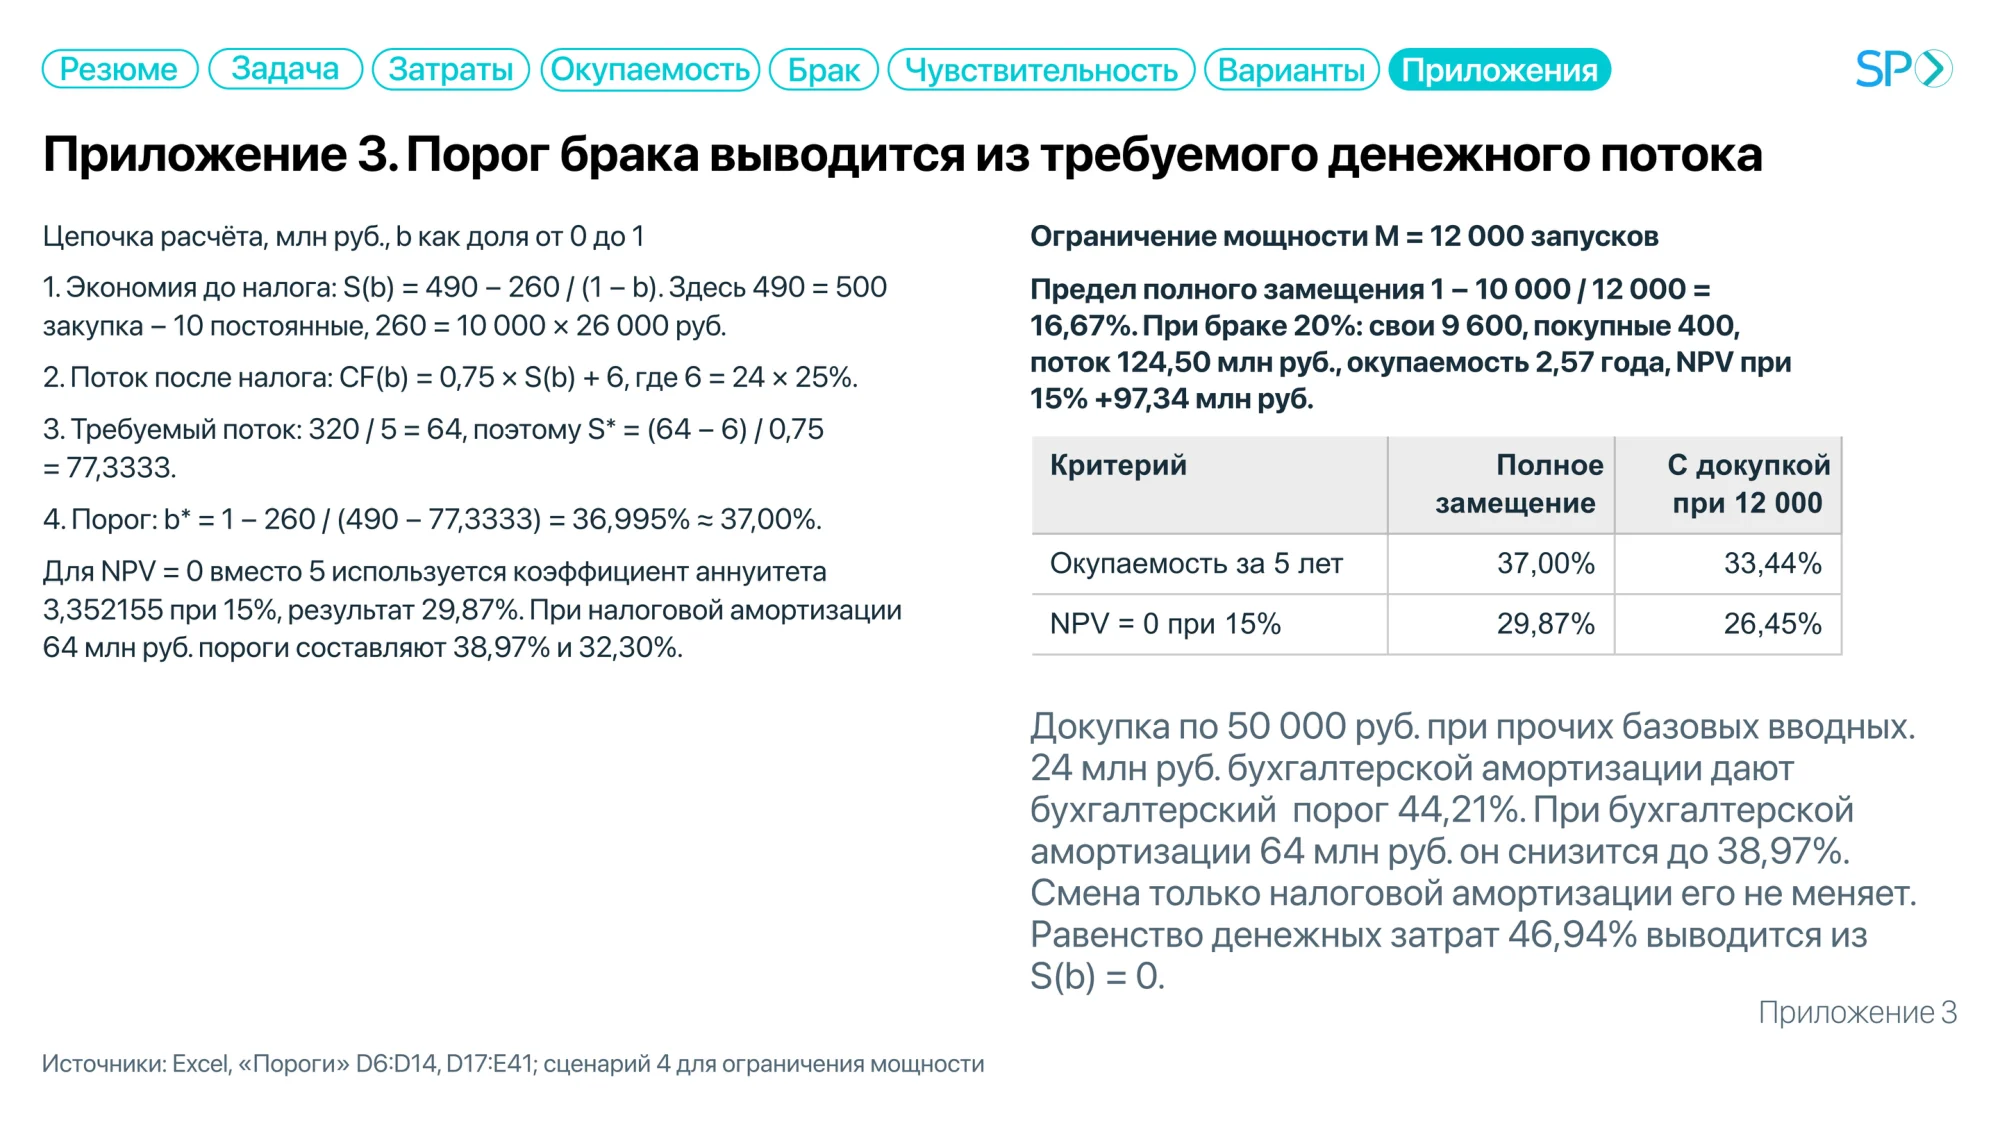
(Резюме ) ( Задача Затраты ) (Окупаемость) (Брак ) (Чувствительность (Варианты Приложения Приложение 3. Порог брака выводится из требуемого денежного потока Цепочка расчёта, млн руб., b как доля от 0 до 1 1. Экономия до налога: S(b) = 490 - 260 / (1 - b). Здесь 490 = 500 закупка - 10 постоянные, 260 = 10 000 х 26 000 руб. 2. Поток после налога: CF(b) = 0,75 × S(b) + 6, где 6 = 24 × 25%. 3. Требуемый поток: 320 / 5 = 64, поэтому S* = (64 - 6) / 0,75 = 77,3333. 4. Порог: b* = 1 - 260 / (490 - 77,3333) = 36,995% = 37,00%. Для NPV = 0 вместо 5 используется коэффициент аннуитета 3,352155 при 15%, результат 29,87%. При налоговой амортизации 64 млн руб. пороги составляют 38,97% и 32,30%. Ограничение мощности M = 12 000 запусков Предел полного замещения 1 - 10 000 / 12 000 = 16,67%. При браке 20%: свои 9 600, покупные 400, поток 124,50 млн руб., окупаемость 2,57 года, NPV при 15% +97,34 млн руб. Критерий Окупаемость за 5 лет NPV = 0 при 15% Полное замещение 37,00% 29,87% С докупкой при 12 000 33,44% 26,45% SPO Докупка по 50 000 руб. при прочих базовых вводных. 24 млн руб. бухгалтерской амортизации дают бухгалтерский порог 44,21%. При бухгалтерской амортизации 64 млн руб. он снизится до 38,97%. Смена только налоговой амортизации его не меняет. Равенство денежных затрат 46,94% выводится из S(b) = 0. Приложение 3 Источники: Excel, «Пороги» D6:D14, D17:E41; сценарий 4 для ограничения мощности
Страница 12
Текст распознан с изображения и может содержать ошибки. Сверяйте его с оригиналом.
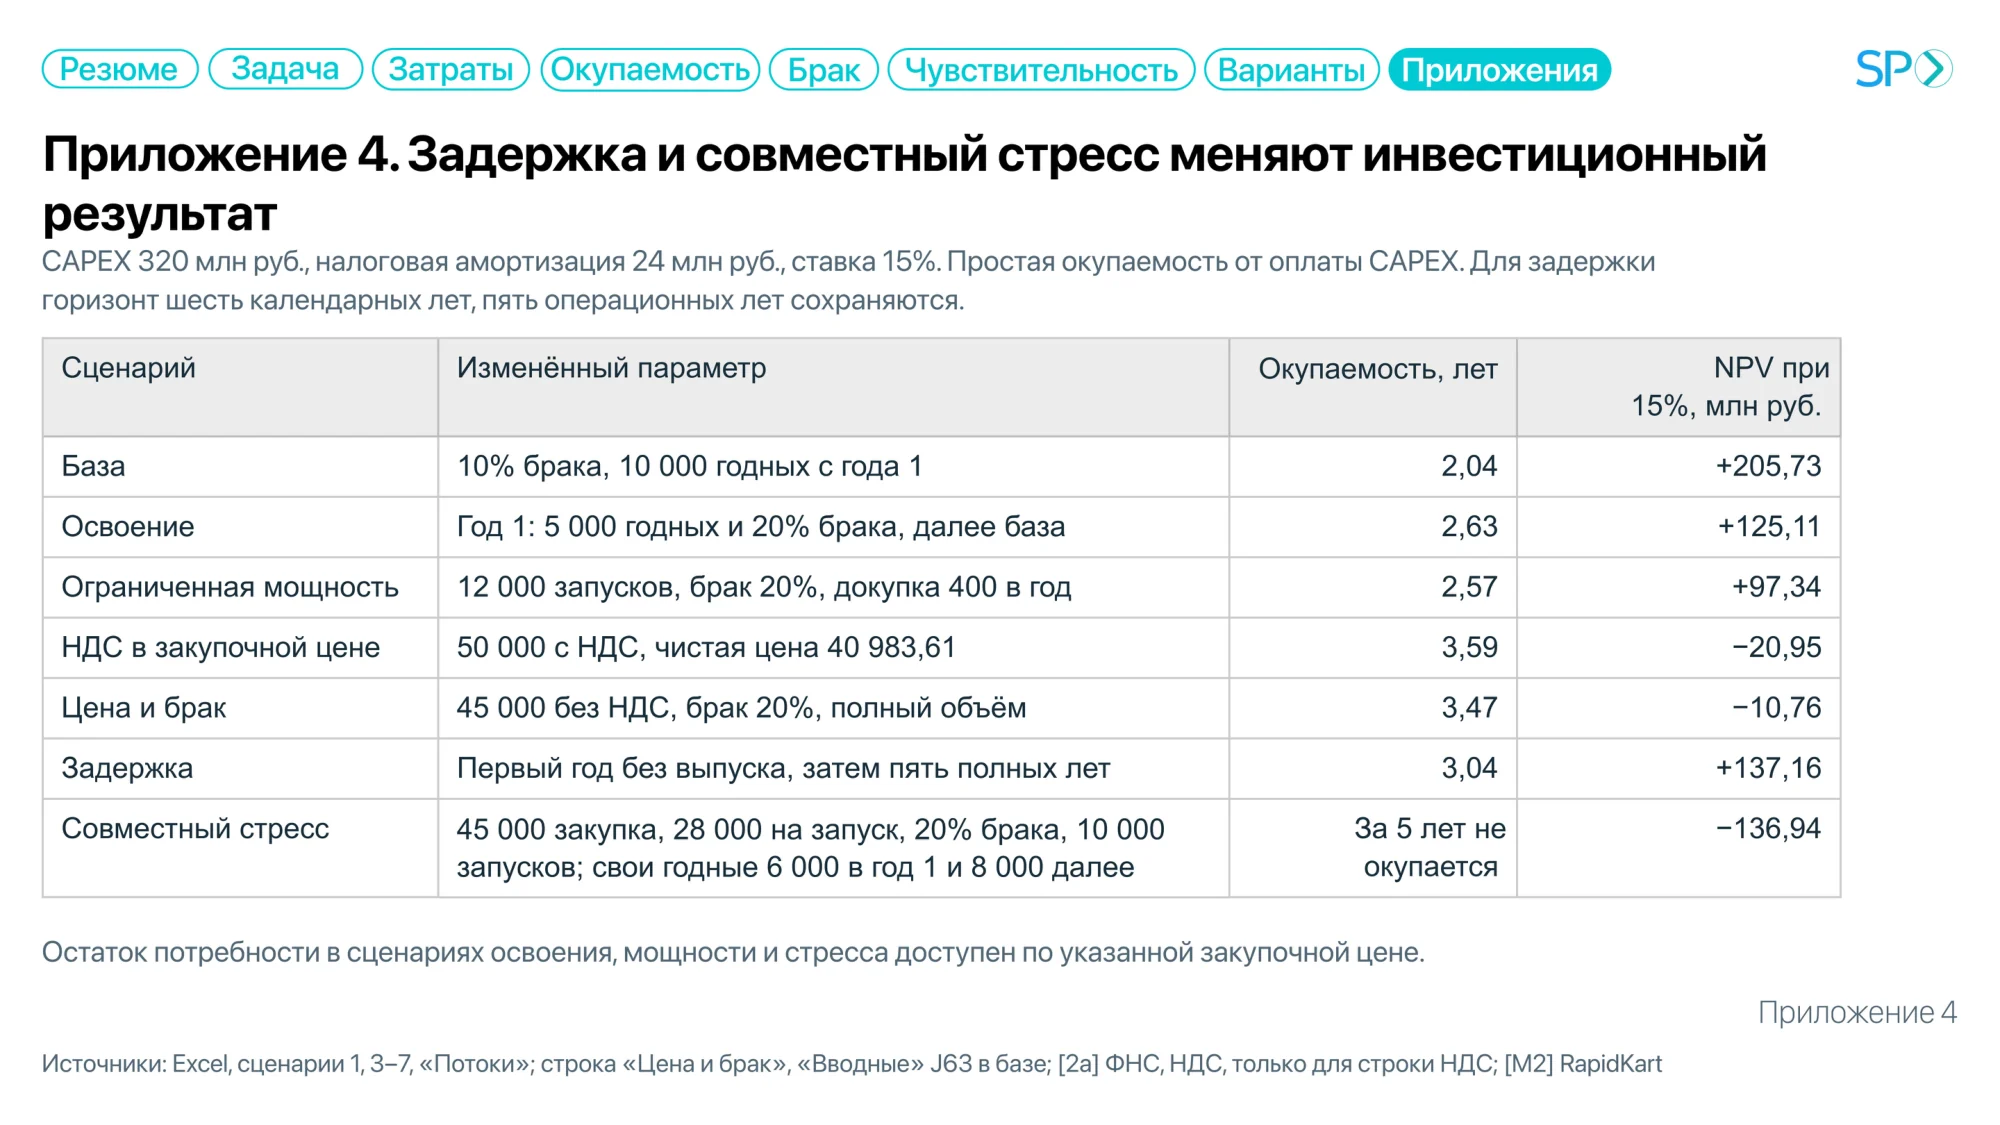
(Резюме ) (Задача Затраты ) (Окупаемость) (Брак ) (Чувствительность ) (Варианты Приложения Приложение 4. Задержка и совместный стресс меняют инвестиционный результат САРЕХ 320 млн руб., налоговая амортизация 24 млн руб., ставка 15%. Простая окупаемость от оплаты CAPEX. Для задержки горизонт шесть календарных лет, пять операционных лет сохраняются. Сценарий Изменённый параметр SPO База Освоение Ограниченная мощность НДС в закупочной цене Цена и брак Задержка Совместный стресс Окупаемость, лет 10% брака, 10 000 годных с года 1 Год 1: 5 000 годных и 20% брака, далее база 12 000 запусков, брак 20%, докупка 400 в год 50 000 с НДС, чистая цена 40 983,61 45 000 без НДС, брак 20%, полный объём Первый год без выпуска, затем пять полных лет 45 000 закупка, 28 000 на запуск, 20% брака, 10 000 запусков; свои годные 6 000 в год 1 и 8 000 далее 2,04 2,63 2,57 3,59 3,47 3,04 За 5 лет не окупается Остаток потребности в сценариях освоения, мощности и стресса доступен по указанной закупочной цене. NPV при 15%, млн руб. +205,73 +125,11 +97,34 -20,95 -10,76 +137,16 -136,94 Приложение 4 Источники: Excel, сценарии 1, 3-7, «Потоки»; строка «Цена и брак», «Вводные» J63 в базе; [2а] ФНС, НДС, только для строки НДС; [M2] RapidKart
Страница 13
Текст распознан с изображения и может содержать ошибки. Сверяйте его с оригиналом.
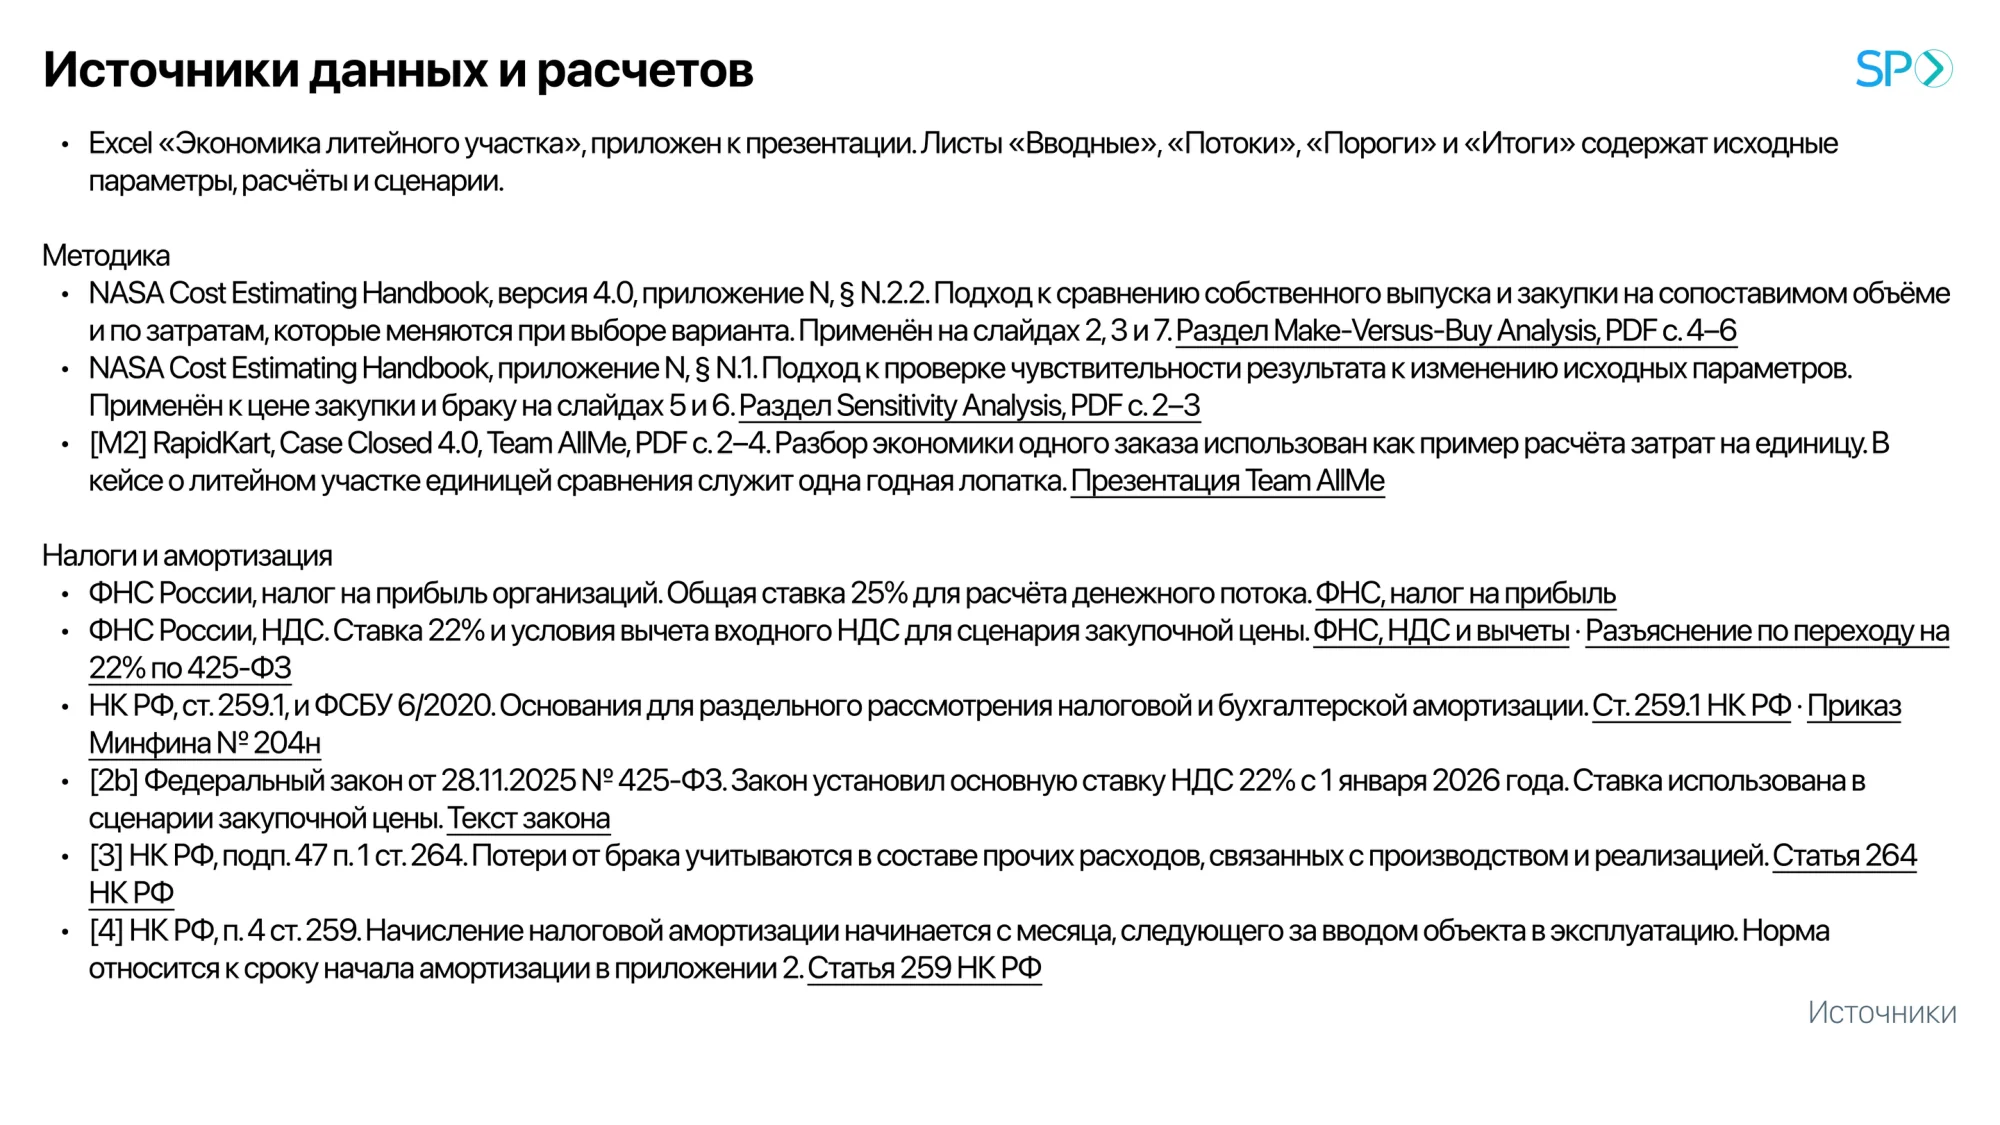
Источники данных и расчетов SPO • Excel «Экономика литейного участка», приложен к презентации. Листы «Вводные», «Потоки», «Пороги» и «Итоги» содержат исходные параметры, расчёты и сценарии. Методика • NASA Cost Estimating Handbook, версия 4.0, приложение N, § N.2.2. Подход к сравнению собственного выпуска и закупки на сопоставимом объёме и по затратам, которые меняются при выборе варианта. Применён на слайдах 2, 3 и 7. Раздел Make-Versus-Buy Analysis, PDF c.4-6 • NASA Cost Estimating Handbook, приложение N, § N.1. Подход к проверке чувствительности результата к изменению исходных параметров. Применён к цене закупки и браку на слайдах 5 и 6. Раздел Sensitivity Analysis, PDF c.2-3 • [M2] RapidKart, Case Closed 4.0, Team AlIMe, PDF с. 2-4. Разбор экономики одного заказа использован как пример расчёта затрат на единицу. В кейсе о литейном участке единицей сравнения служит одна годная лопатка. Презентация Team AlIMe Налоги и амортизация • ФНС России, налог на прибыль организаций. Общая ставка 25% для расчёта денежного потока. ФНС, налог на прибыль • ФНС России, НДС. Ставка 22% и условия вычета входного НДС для сценария закупочной цены. ФНС, НДС и вычеты • Разъяснение по переходу на 22% по 425-Ф3 • НК РФ, ст. 259.1, и ФСБУ 6/2020. Основания для раздельного рассмотрения налоговой и бухгалтерской амортизации. Ст. 259.1 НК РФ • Приказ Минфина Nº 204н • [2b] Федеральный закон от 28.11.2025 Nº 425-Ф3. Закон установил основную ставку НДС 22% с 1 января 2026 года. Ставка использована в сценарии закупочной цены. Текст закона • [З] НК РФ, подп.47 п.1 ст.264. Потери от брака учитываются в составе прочих расходов, связанных с производством и реализацией. Статья 264 НК РФ • [4] НК РФ, п.4 ст. 259. Начисление налоговой амортизации начинается с месяца, следующего за вводом объекта в эксплуатацию. Норма относится к сроку начала амортизации в приложении 2. Статья 259 НК РФ Источники